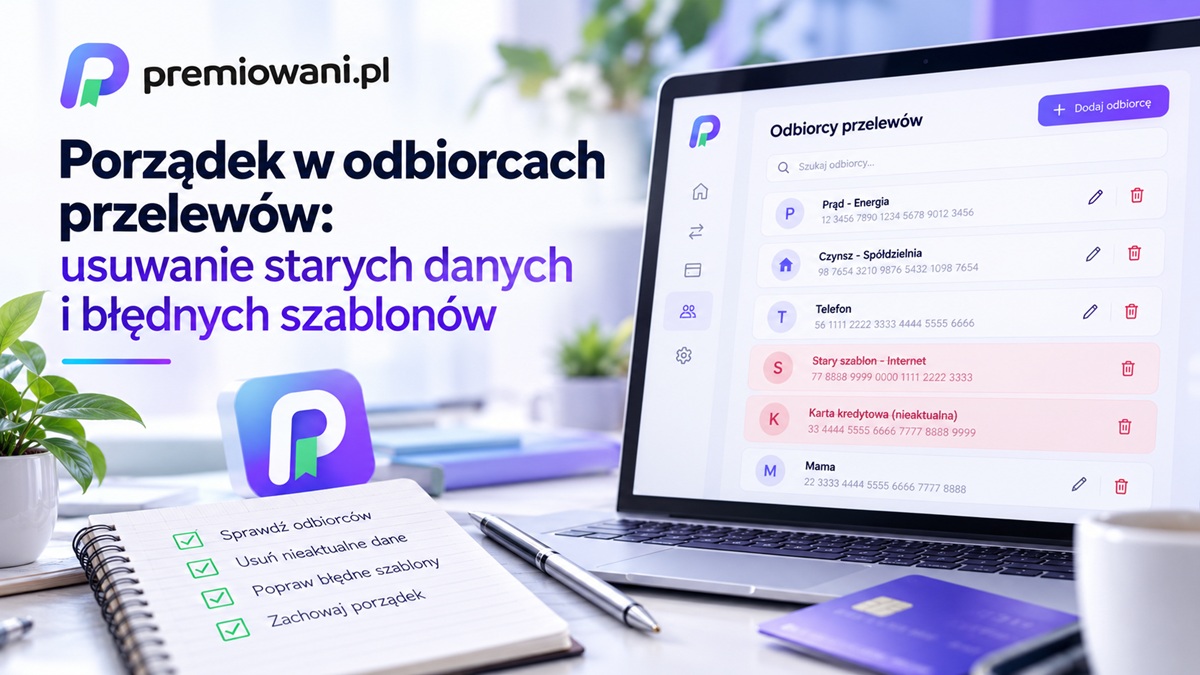
Porządek w odbiorcach przelewów pozwala ograniczyć ryzyko wysłania pieniędzy na nieaktualny rachunek, wybrania niewłaściwej osoby lub użycia błędnego szablonu płatności. Najbezpieczniej przejrzeć zapisane dane, usunąć niepotrzebne wpisy i zweryfikować te, z których nadal korzystasz.
Nie trzeba jednak usuwać wszystkich odbiorców i tworzyć listy od początku. Najpierw oddziel zapisane kontakty od aktywnych zleceń stałych i przelewów zaplanowanych na przyszłość. Dopiero potem zdecyduj, które dane zachować, poprawić lub usunąć.
Spis treści
- Dlaczego zapisani odbiorcy przelewów wymagają porządkowania?
- Odbiorca, szablon przelewu i zlecenie stałe – najważniejsze różnice
- Porządek w odbiorcach przelewów krok po kroku
- Które dane usunąć, poprawić lub pozostawić?
- Jak bezpiecznie zaktualizować numer rachunku odbiorcy?
- Trzy konkretne przykłady porządkowania przelewów
- Kiedy porządkowanie odbiorców ma sens?
- Najczęstsze błędy podczas usuwania odbiorców i szablonów
- Co zrobić, jeśli przelew trafił na nieaktualny rachunek?
- Najczęstsze pytania
Konto Przekorzystne
Konto osobiste Banku Pekao z premią do 300 zł, dodatkową Promocją Podróżną III z nagrodami do 2400 zł i promocyjnym oprocentowaniem oszczędności.
- 100 zł za otwarcie konta online i spełnienie warunków startowych
- 2 × 100 zł za min. 10 płatności kartą w każdym z 2 kolejnych miesięcy
- do 2400 zł w Promocji Podróżnej III
- do 5,7% w skali roku na nowych środkach do 100 000 zł przez 92 dni
- do 10% w skali roku na pierwszej Skarbonce do 3000 zł dla uczestników Promocji Podróżnej
Dlaczego zapisani odbiorcy przelewów wymagają porządkowania?
Lista zapisanych odbiorców przyspiesza wykonywanie przelewów, ale może stać się źródłem pomyłek. Problem pojawia się szczególnie wtedy, gdy znajdują się na niej stare numery rachunków, kilka podobnych nazw odbiorców albo szablony utworzone dla jednorazowych płatności.
Przykładowo pod nazwą „Czynsz” mogą znajdować się dwa różne numery kont. Jeden należy do poprzedniego właściciela mieszkania, a drugi do aktualnego. Jeśli oba wpisy pozostają aktywne, łatwo wybrać niewłaściwy.
Podobny problem występuje po zmianie dostawcy internetu, zakończeniu współpracy z usługodawcą czy przeniesieniu rozliczeń do innego banku.
Najczęstsze konsekwencje nieuporządkowanej listy to:
- wybranie nieaktualnego numeru rachunku;
- pomylenie odbiorców o podobnych nazwach;
- wysłanie przelewu z błędnym tytułem;
- użycie starej kwoty zapisanej w szablonie;
- wydłużenie czasu potrzebnego na znalezienie właściwego odbiorcy;
- przeoczenie zaplanowanej płatności korzystającej z nieaktualnych danych.
Zapisany odbiorca jest ułatwieniem, a nie potwierdzeniem aktualności danych. Nawet jeżeli wcześniej wykonywano na jego rachunek prawidłowe przelewy, nie oznacza to, że numer nadal jest właściwy.
Odbiorca, szablon przelewu i zlecenie stałe – najważniejsze różnice
Usunięcie odbiorcy z listy nie jest tym samym co anulowanie zaplanowanej płatności. To podstawowe rozróżnienie przed rozpoczęciem porządków.
Zapisany odbiorca
Zapisany odbiorca to zestaw danych, które można wykorzystać podczas przygotowywania kolejnych przelewów. Zwykle obejmuje nazwę lub imię i nazwisko oraz numer rachunku.
W zależności od banku kontakt może zawierać dodatkowe informacje, np. własną nazwę ułatwiającą identyfikację.
Usunięcie odbiorcy oznacza usunięcie jego danych z odpowiedniej listy w bankowości. Nie należy jednak zakładać, że automatycznie zmieni to wcześniej przygotowane płatności.
Szablon przelewu
Szablon może zawierać więcej informacji niż sam zapisany odbiorca. Oprócz numeru rachunku mogą to być tytuł płatności, kwota lub inne pola formularza.
Przykładowo szablon „Internet” może zawierać:
- odbiorcę: dostawcę internetu;
- numer rachunku przypisany do rozliczenia;
- tytuł: „Abonament – numer klienta”;
- kwotę: 89 zł.
Jeżeli abonament wzrośnie do 99 zł, stary szablon może nadal podpowiadać 89 zł. Dlatego podczas kontroli trzeba sprawdzić nie tylko odbiorcę, lecz także pozostałe pola.
Zlecenie stałe i przelew z przyszłą datą
Zlecenie stałe jest dyspozycją wykonywania przelewów według ustalonego harmonogramu. Przelew z przyszłą datą to natomiast pojedyncza płatność zaplanowana do realizacji później.
Nie są one jedynie zapisanymi wzorami formularza.
Usunięcie odbiorcy lub szablonu nie powinno być traktowane jako skuteczne anulowanie zlecenia stałego albo przelewu oczekującego. Takie dyspozycje należy sprawdzić i w razie potrzeby osobno zmienić lub odwołać.
Osobną usługą jest polecenie zapłaty, w którym płatność inicjuje uprawniony odbiorca na podstawie odpowiedniej zgody. Jego obsługa również nie musi być powiązana z listą zapisanych odbiorców.
Dokładne zależności i możliwości edycji wynikają z rozwiązań konkretnego banku.
Porządek w odbiorcach przelewów krok po kroku
Najlepsza kolejność to przegląd danych, weryfikacja aktywnych płatności, aktualizacja potrzebnych wpisów i dopiero na końcu usuwanie pozostałych.
Krok 1. Otwórz listę zapisanych odbiorców
Zaloguj się do bankowości internetowej lub oficjalnej aplikacji banku.
Poszukaj sekcji dotyczącej przelewów, odbiorców, kontaktów lub zapisanych szablonów. Nazwy i położenie tych funkcji zależą od banku oraz wersji systemu.
Jeżeli korzystasz z kilku rachunków albo banków, przejrzyj każdy z nich osobno. Nie zakładaj, że odbiorcy są automatycznie synchronizowani między instytucjami.
Krok 2. Podziel odbiorców na trzy grupy
Przy każdym wpisie ustal, czy:
- Nadal z niego korzystasz – dane powinny zostać zachowane po sprawdzeniu poprawności.
- Dane wymagają aktualizacji – odbiorca pozostaje potrzebny, ale numer rachunku, nazwa lub inne informacje mogły się zmienić.
- Odbiorca nie jest już potrzebny – wpis można przeznaczyć do usunięcia po sprawdzeniu powiązanych płatności.
Jeżeli nie potrafisz ustalić, do kogo należy zapisany numer, nie wykorzystuj go do kolejnego przelewu bez dodatkowej weryfikacji.
Krok 3. Sprawdź szablony przelewów
Przejrzyj zapisane wzory formularzy niezależnie od książki odbiorców.
Zwróć uwagę na:
- numer rachunku;
- nazwę odbiorcy;
- tytuł płatności;
- kwotę, jeżeli jest zapisana;
- identyfikator klienta lub umowy;
- walutę i typ przelewu, jeżeli szablon zawiera takie informacje.
Szablon z prawidłowym numerem konta nadal może być błędny, jeśli zawiera nieaktualny numer klienta albo kwotę poprzedniej faktury.
Krok 4. Skontroluj aktywne dyspozycje
Przed usunięciem zapisanych danych przejdź do sekcji zleceń stałych, przelewów zaplanowanych i poleceń zapłaty.
Sprawdź, które płatności nadal mają być wykonywane i czy korzystają z właściwych danych.
Jeżeli zmienił się numer rachunku odbiorcy, edytuj istniejącą dyspozycję zgodnie z możliwościami banku albo anuluj ją i utwórz nową, gdy jest to konieczne.
Nie pozostawiaj jednocześnie starego i nowego zlecenia dla tej samej płatności. Mogłoby to doprowadzić do podwójnego przelewu.
Przy zmianie banku kontrola powinna obejmować również płatności przenoszone na nowy rachunek. Szczegóły opisuje jak przenieść konto do innego banku krok po kroku.
Krok 5. Popraw potrzebne wpisy
Jeżeli odbiorca nadal jest potrzebny, ale jego dane są nieaktualne, sprawdź możliwość edycji.
Niektóre banki pozwalają zmienić zapisany wpis. W innych przypadkach wygodniejsze lub konieczne może być utworzenie nowego odbiorcy i usunięcie starego.
Przed zapisaniem upewnij się, że dane pochodzą z wiarygodnego źródła.
W przypadku odbiorców o podobnych nazwach zastosuj opisy pozwalające łatwo ich odróżnić, np. „Administracja – czynsz” i „Administracja – garaż”.
Krok 6. Usuń zbędnych odbiorców i szablony
Po sprawdzeniu aktywnych dyspozycji usuń niepotrzebne wpisy, korzystając z funkcji dostępnych w bankowości.
Przed potwierdzeniem operacji zweryfikuj, czy wybrano właściwego odbiorcę. Jeżeli bank wymaga dodatkowego zatwierdzenia zmiany, sprawdź treść komunikatu autoryzacyjnego.
Nie trzeba zachowywać starego numeru wyłącznie dlatego, że kiedyś korzystano z niego regularnie. Informacje o wcześniejszych przelewach można zasadniczo odnaleźć w historii operacji, zgodnie z zakresem udostępnianym przez bank.
Usunięcie zapisanego odbiorcy nie oznacza usunięcia zapisów historycznych transakcji.
Krok 7. Sprawdź efekt porządkowania
Na zakończenie ponownie otwórz listę odbiorców i aktywnych dyspozycji.
Upewnij się, że:
- nie pozostały dwa wpisy o myląco podobnych nazwach;
- aktualne numery rachunków są zapisane prawidłowo;
- stare szablony nie podpowiadają nieaktualnych kwot;
- potrzebne zlecenia stałe są nadal aktywne;
- zbędne dyspozycje zostały skutecznie anulowane.
Jeżeli zmieniano płatność cykliczną, po jej najbliższym terminie skontroluj historię rachunku i status realizacji.
Do 800 zł premii i obrączka płatnicza
Alior Konto z premią II – do 800 zł premii pieniężnej oraz obrączka płatnicza o wartości 500 zł. Łączna wartość nagród wynosi do 1300 zł.
- 200 zł za płatność kartą w portfelu cyfrowym w ciągu 10 dni od zawarcia umowy
- 200 zł za pierwszy miesiąc aktywności
- do 400 zł w czterech premiach po 100 zł
- obrączkę płatniczą o wartości 500 zł
- 0 zł za prowadzenie konta bez dodatkowych warunków
- do 5,5% na Koncie Oszczędnościowym na Start przez 3 miesiące – osobna promocja
Które dane usunąć, poprawić lub pozostawić?
Nie każdy rzadko wykorzystywany odbiorca jest zbędny. Decyzja powinna zależeć przede wszystkim od poprawności danych, przyszłego zastosowania i ryzyka pomyłki.
Które dane odbiorców usunąć, poprawić lub zachować?
Praktyczne decyzje dotyczące zapisanych odbiorców i szablonów przelewów.
| Sytuacja | Zalecane działanie | Powód |
|---|---|---|
| Odbiorca jest nadal używany, a dane zostały potwierdzone | Zachowaj | Przyspiesza przyszłe przelewy. |
| Odbiorca zmienił numer rachunku | Zaktualizuj lub zastąp wpis | Ogranicza ryzyko wybrania starego konta. |
| Na liście są dwa identyczne wpisy | Usuń zbędny duplikat | Ułatwia wybór właściwego odbiorcy. |
| Szablon zawiera nieaktualną kwotę | Popraw szablon lub usuń zapisaną kwotę, jeśli bank to umożliwia. | Zapobiega mechanicznemu akceptowaniu starej wartości. |
| Odbiorca dotyczył zakończonej współpracy | Usuń po kontroli dyspozycji | Nie ma potrzeby pozostawiania nieużywanego wzoru. |
| Nie wiadomo, do kogo należy zapisany numer | Nie używaj bez weryfikacji | Sama obecność na liście nie potwierdza właściciela. |
| Odbiorca jest używany raz na kilka miesięcy | Zachowaj, jeśli dane pozostają aktualne. | Rzadkie użycie nie oznacza błędu. |
Ważne: Przed usunięciem odbiorcy sprawdź, czy jego dane nie są wykorzystywane w aktywnych zleceniach stałych lub przelewach zaplanowanych. Usunięcie zapisanego kontaktu nie oznacza automatycznie anulowania tych dyspozycji. Każdą aktywną płatność należy zweryfikować osobno.
Dobrym rozwiązaniem jest ograniczenie listy do odbiorców, których rzeczywiście zamierzasz używać ponownie.
Nie ma jednak potrzeby ustalania sztucznego limitu liczby wpisów. Dla jednej osoby wygodna będzie lista pięciu odbiorców, a dla innej kilkudziesięciu.
Jak bezpiecznie zaktualizować numer rachunku odbiorcy?
Nowy numer rachunku trzeba potwierdzić niezależnie od starego szablonu. Sam fakt otrzymania wiadomości z prośbą o zmianę danych nie wystarcza do uznania jej za wiarygodną.
Sprawdź źródło nowych danych
Jeżeli dostawca usługi, właściciel mieszkania albo kontrahent informuje o zmianie rachunku, porównaj dane z wiarygodnym dokumentem lub oficjalnym kanałem kontaktu.
W zależności od sytuacji może to być:
- aktualna faktura uzyskana w oficjalnym panelu klienta;
- dokument przekazany przez znanego usługodawcę;
- indywidualny rachunek widoczny po zalogowaniu do właściwego serwisu;
- potwierdzenie uzyskane telefonicznie pod wcześniej zweryfikowanym numerem kontaktowym.
Jeżeli otrzymasz nietypową wiadomość z nowymi danymi bankowymi, nie opieraj weryfikacji wyłącznie na numerze telefonu lub adresie wskazanym w tej samej wiadomości.
Sprawdź numer po skopiowaniu
Kopiowanie numeru rachunku zmniejsza ryzyko zwykłej literówki, ale nie eliminuje zagrożeń technicznych.
Złośliwe oprogramowanie może manipulować zawartością schowka, dlatego po wklejeniu danych trzeba sprawdzić cały numer w formularzu przelewu.
Zwróć też uwagę na nazwę odbiorcy, kwotę i informacje widoczne podczas autoryzacji.
Wskazówki dotyczące sprawdzania numerów rachunków i bezpieczeństwa bankowości elektronicznej zawiera E-bankowość – Portal Gov.pl.
Nie zakładaj, że nazwa odbiorcy wystarczy
Nazwa widoczna w zapisanym kontakcie może być nazwą nadaną przez użytkownika. Nie należy traktować jej jako niezależnego potwierdzenia, że numer rachunku należy do wskazanej osoby.
Jeżeli bank prezentuje dodatkowy wynik weryfikacji odbiorcy, zapoznaj się z jego znaczeniem i ograniczeniami. Dostępność takich rozwiązań zależy od usługi i rodzaju przelewu.
Przy istotnej zmianie danych najbezpieczniej zweryfikować je przed przygotowaniem płatności, zamiast próbować rozwiązywać problem po wysłaniu pieniędzy.
Trzy konkretne przykłady porządkowania przelewów
Przykład 1. Zmiana rachunku do opłacania czynszu
Anna co miesiąc przelewa 1800 zł właścicielowi mieszkania. W bankowości ma zapisany szablon „Czynsz”, ale właściciel przekazuje jej nowy numer rachunku.
Anna powinna:
- Potwierdzić zmianę bezpośrednio z właścicielem, korzystając z wcześniej znanego kontaktu.
- Sprawdzić, czy czynsz opłaca ręcznie, czy przez zlecenie stałe.
- Zaktualizować dane odbiorcy lub utworzyć nowy wpis.
- Jeżeli istnieje zlecenie stałe, osobno sprawdzić jego numer rachunku i harmonogram.
- Usunąć stary szablon po upewnieniu się, że nie jest już potrzebny.
Najważniejszy wniosek: zmiana danych zapisanego odbiorcy nie może zastępować kontroli aktywnego zlecenia stałego.
Pozostawienie starej dyspozycji mogłoby skutkować dalszym wysyłaniem 1800 zł na poprzedni numer.
Przykład 2. Dwa szablony płatności za internet
Marek płacił wcześniej 89 zł za internet. Po zmianie pakietu miesięczny abonament wynosi 109 zł, a dostawca wskazał nowy identyfikator płatności.
W banku znajdują się dwa szablony:
- „Internet” – 89 zł, stary identyfikator;
- „Internet dom” – 109 zł, aktualny identyfikator.
Marek porównuje drugi szablon z aktualną fakturą i potwierdza, że zawiera prawidłowe dane. Następnie usuwa pierwszy wpis.
Jeżeli występują także odrębne rachunki przypisane do poszczególnych usług lub klientów, powinien sprawdzić również ich numery.
Najważniejszy wniosek: prawidłowy odbiorca nie oznacza automatycznie prawidłowej kwoty ani tytułu płatności.
W takim przypadku uporządkowanie nazw szablonów jest równie ważne jak kontrola numerów rachunków.
Przykład 3. Wiele kont i powtarzający się odbiorcy
Katarzyna ma konto do codziennych wydatków i drugi rachunek przeznaczony na opłaty domowe.
Przez pewien czas korzystała z obu rachunków do opłacania mediów. W rezultacie w każdym banku zapisała podobne zestawy odbiorców.
Postanawia, że wszystkie rachunki domowe będzie regulować z jednego konta.
Jej działania obejmują:
- Ustalenie, z którego rachunku będą realizowane przyszłe płatności.
- Sprawdzenie odbiorców i szablonów w obu bankach.
- Zweryfikowanie zleceń stałych, aby nie pozostawić dwóch dyspozycji dotyczących tego samego rachunku.
- Zachowanie potrzebnych danych w banku obsługującym płatności domowe.
- Usunięcie zbędnych wpisów z drugiego banku po zakończeniu przenoszenia rozliczeń.
Nie musi przy tym zamykać żadnego rachunku.
Taki podział można dopasować do modelu korzystania z banków opisanego w poradniku jeden bank do wszystkiego czy kilka wyspecjalizowanych kont.
Najważniejszy wniosek: przy kilku kontach liczy się nie tylko czystość pojedynczej listy odbiorców, lecz także kontrola tego, z którego rachunku faktycznie realizowane są płatności.
Premia do 1010 zł
Za eKonto do usług, regularne wpływy, płatności i aktywne korzystanie z rachunku.
- 100 zł za pierwszą aktywność po otwarciu konta
- 400 zł za regularne wpływy, płatności i oszczędzanie
- 100 zł za otwarcie konta przez selfie, e-dowód lub mObywatel i spełnienie warunków aktywności
- 300 zł za wpływy z wynagrodzenia
- 100 zł za konto dla dziecka
- 5,3% na Moje Cele do 100 000 zł przez 180 dni
Kiedy porządkowanie odbiorców ma sens?
Porządkowanie zapisanych odbiorców jest szczególnie przydatne po zmianach w codziennych rozliczeniach oraz wtedy, gdy lista staje się trudna do przeglądania.
Nie musi być osobnym, czasochłonnym zadaniem wykonywanym według sztywnego harmonogramu.
Po zmianie banku lub otwarciu dodatkowego konta
Warto przejrzeć odbiorców, gdy zaczynasz wykonywać część płatności z innego rachunku.
Pozwala to wykryć niepotrzebne duplikaty, sprawdzić powiązania ze zleceniami stałymi i upewnić się, że nie pozostawiono płatności zaplanowanych w dwóch bankach.
Jeżeli zastanawiasz się, jak najlepiej zorganizować rachunki, punktem wyjścia mogą być poradniki o kontach osobistych.
Po przeprowadzce lub zmianie usługodawcy
Przeprowadzka często oznacza nowych odbiorców przelewów: administrację budynku, dostawców mediów czy właściciela mieszkania.
Stare szablony mogą być mylące, szczególnie gdy nowe płatności mają podobne nazwy.
Najrozsądniej sprawdzić je po zakończeniu rozliczeń związanych z poprzednim miejscem zamieszkania.
Po zmianie umowy lub numeru rachunku
Jeżeli zmienia się dostawca usługi, numer klienta, sposób rozliczania albo rachunek do wpłat, przejrzyj odpowiadający mu szablon.
Nie zakładaj, że wszystkie informacje zapisane wcześniej pozostają ważne.
Gdy lista utrudnia codzienne płatności
Porządkowanie ma sens również bez większych zmian życiowych.
Jeżeli podczas każdego przelewu trzeba przeszukiwać liczne nieaktualne pozycje, usunięcie zbędnych wpisów może ograniczyć liczbę pomyłek i przyspieszyć obsługę konta.
Kiedy nie trzeba niczego usuwać?
Nie ma potrzeby kasowania poprawnych odbiorców tylko dlatego, że nie korzystano z nich od dłuższego czasu.
Przykładowo zapisany rachunek sprawdzonego członka rodziny może pozostać użyteczny mimo sporadycznych przelewów.
Nie trzeba też tworzyć szablonu dla każdej jednorazowej płatności. Jeśli nie przewidujesz ponownego przelewu do danego odbiorcy, zapisanie go na stałe może nie przynosić korzyści.
Najczęstsze błędy podczas usuwania odbiorców i szablonów
Usuwanie odbiorcy bez kontroli zleceń stałych
To jeden z najważniejszych błędów organizacyjnych.
Użytkownik usuwa stary kontakt i zakłada, że bank przestanie wykonywać wszystkie powiązane płatności.
Tymczasem aktywne zlecenie stałe może nadal zawierać poprzednie dane. Dlatego trzeba osobno sprawdzić status każdej zaplanowanej dyspozycji.
Pozostawianie dwóch wersji tego samego szablonu
Dwa wpisy „Czynsz” lub „Telefon” zwiększają prawdopodobieństwo wyboru niewłaściwej wersji.
Jeżeli oba szablony rzeczywiście są potrzebne, nadaj im jednoznaczne nazwy. Jeżeli jeden jest nieaktualny, usuń go po weryfikacji.
Aktualizowanie numeru rachunku bez potwierdzenia
Nie należy zastępować starego numeru nowym wyłącznie na podstawie niespodziewanej wiadomości SMS, e-maila czy komunikatu z komunikatora.
W przypadku wątpliwości skontaktuj się z odbiorcą przez niezależnie zweryfikowany kanał.
Zapisywanie nieaktualnych kwot
Szablon z zapisaną kwotą jest wygodny przy płatnościach o stałej wysokości. Staje się jednak problematyczny, gdy wysokość rachunków regularnie się zmienia.
W przypadku opłat zmiennych lepiej każdorazowo przepisywać kwotę z aktualnego dokumentu lub pozostawić pole kwoty puste, o ile bank umożliwia takie rozwiązanie.
Przechowywanie pełnych danych odbiorców poza bankiem bez potrzeby
Eksportowanie listy do niezabezpieczonego pliku, robienie zrzutów ekranu z numerami rachunków czy przesyłanie ich sobie przez komunikatory może niepotrzebnie zwiększać ekspozycję danych.
Jeżeli musisz zachować informacje do ponownej konfiguracji bankowości, ogranicz ich zakres i przechowuj je w odpowiednio zabezpieczonym miejscu.
Brak kontroli po zmianach
Samo usunięcie wpisu nie kończy procesu, jeśli równolegle poprawiano zlecenia stałe lub przelewy z przyszłą datą.
Po zmianach sprawdź ich status, a po najbliższej realizacji także historię transakcji.
Co zrobić, jeśli przelew trafił na nieaktualny rachunek?
Jeżeli przelew został już wysłany na niewłaściwy numer rachunku, niezwłocznie skontaktuj się ze swoim bankiem. Usunięcie starego odbiorcy z listy nie cofnie zrealizowanej transakcji.
Dalsze możliwości zależą między innymi od statusu płatności i tego, czy środki zostały przekazane do banku odbiorcy.
Gdy przelew jeszcze oczekuje na realizację
Sprawdź, czy bank umożliwia odwołanie dyspozycji przed jej wykonaniem.
Jeżeli nie widzisz odpowiedniej funkcji, skontaktuj się z bankiem i zapytaj, czy zatrzymanie przelewu jest jeszcze możliwe.
Nie zakładaj, że dyspozycję można anulować w dowolnym momencie. Niektóre płatności są realizowane bardzo szybko.
Gdy pieniądze zostały już wysłane
Zgłoś błędny przelew bankowi, z którego wysłano środki.
Przygotuj informacje dotyczące transakcji, w szczególności datę, kwotę i błędny numer rachunku.
Bank może podjąć przewidziane prawem działania zmierzające do odzyskania pieniędzy. Nie oznacza to jednak gwarancji ich zwrotu.
Szczegóły postępowania wyjaśnia Błędny przelew – Rzecznik Finansowy.
Trzeba też odróżnić przelew błędnie skierowany przez użytkownika od transakcji, na którą użytkownik nie wyraził zgody. Są to różne sytuacje, podlegające odmiennym zasadom.
Jeżeli podejrzewasz oszustwo, przejęcie bankowości lub nieautoryzowaną transakcję, natychmiast zgłoś to bankowi, wskazując okoliczności zdarzenia.
Po zgłoszeniu problemu popraw albo usuń błędny szablon, aby nie wykorzystać go ponownie.
Najczęstsze pytania
Czy usunięcie odbiorcy przelewu usuwa historię płatności?
Nie. Usunięcie zapisanego odbiorcy z książki kontaktów nie jest równoznaczne z usunięciem historycznych zapisów transakcji bankowych. Dostęp do starszej historii i dokumentów zależy od banku oraz zasad udostępniania danych.
Czy można przywrócić przypadkowo usuniętego odbiorcę?
Zależy to od funkcji bankowości elektronicznej. Nie każdy bank oferuje przywracanie usuniętych wpisów. Jeżeli taka funkcja jest niedostępna, odbiorcę można zwykle utworzyć ponownie, korzystając z prawidłowych, zweryfikowanych danych.
Czy usunięcie odbiorcy blokuje możliwość wykonania do niego przelewu?
Nie. Usunięcie zapisanego kontaktu nie oznacza automatycznego zablokowania przelewów na dany numer rachunku. Jeśli bank pozwala na ręczne wprowadzanie numeru, nadal może być możliwe przygotowanie takiej płatności. Lista odbiorców służy przede wszystkim wygodzie, a nie kontroli dostępu do konkretnych rachunków.
Czy za usuwanie zapisanych odbiorców pobierana jest opłata?
Nie należy utożsamiać edycji listy odbiorców z wykonaniem płatnego przelewu. Konkretne zasady korzystania z funkcji bankowości i ewentualne opłaty za operacje należy jednak sprawdzić w aktualnej tabeli opłat i prowizji oraz dokumentacji banku. Nie ma podstaw, aby przypisywać wszystkim bankom identyczne warunki.
Co zrobić, gdy w aplikacji nie ma opcji usunięcia odbiorcy?
Sprawdź, czy zarządzanie zapisanymi odbiorcami jest dostępne w bankowości internetowej przez przeglądarkę. Funkcjonalność aplikacji mobilnej i wersji przeglądarkowej może się różnić. Jeżeli nadal nie możesz znaleźć odpowiedniej opcji, skorzystaj z oficjalnej pomocy banku.
Czy można bezpiecznie korzystać z odbiorców zapisanych kilka lat temu?
Tak, ale dopiero po potwierdzeniu aktualności danych przed kolejną płatnością. Sam wiek wpisu nie przesądza o jego niepoprawności. Jeśli jednak numer rachunku nie był używany od dawna albo zmieniły się okoliczności rozliczeń, warto zweryfikować go w wiarygodnym źródle.