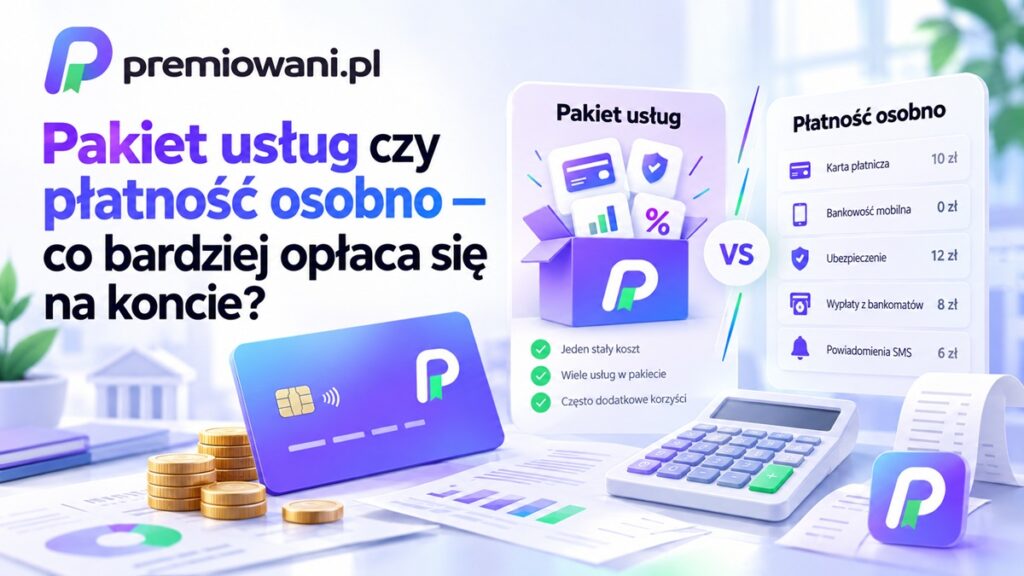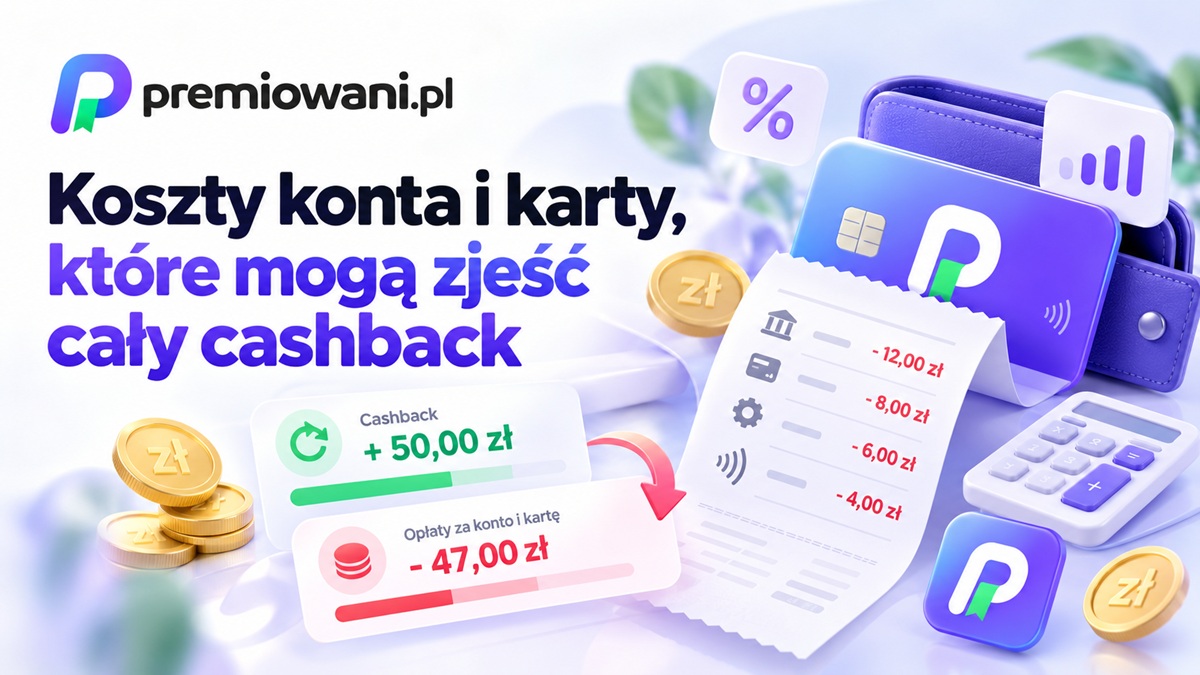
Koszty konta i karty mogą sprawić, że atrakcyjny cashback w praktyce przestanie być korzyścią. Jeśli miesięcznie odzyskujesz 20–30 zł, ale za rachunek, kartę albo operacje potrzebne do spełnienia warunków płacisz podobną kwotę, realny zwrot może wynosić kilka złotych albo nawet spaść poniżej zera.
Dlatego cashback najlepiej oceniać nie przez sam procent widoczny w ofercie, lecz przez kwotę, która zostaje po odjęciu kosztów. Trzeba przy tym rozróżnić opłaty, które i tak ponosisz, od dodatkowych kosztów wynikających wyłącznie z korzystania z danego programu zwrotów.
Spis treści
- Ile cashbacku naprawdę zostaje po opłatach?
- Które koszty konta i karty mogą zjeść cashback?
- Jak policzyć realną korzyść z cashbacku?
- Konkretne przykłady: kiedy cashback znika przez koszty
- Warunki zwolnienia z opłat też mają znaczenie
- MCC i wykluczone transakcje: koszt może zostać, a cashback nie
- Kiedy cashback ma sens?
- Kiedy lepiej nie kierować się cashbackiem?
- Jak sprawdzić ofertę przed otwarciem konta?

Konto Przekorzystne
Konto osobiste Banku Pekao z premią do 300 zł, dodatkową Promocją Podróżną III z nagrodami do 2400 zł i promocyjnym oprocentowaniem oszczędności.
- 100 zł za otwarcie konta online i spełnienie warunków startowych
- 2 × 100 zł za min. 10 płatności kartą w każdym z 2 kolejnych miesięcy
- do 2400 zł w Promocji Podróżnej III
- do 5,7% w skali roku na nowych środkach do 100 000 zł przez 92 dni
- do 10% w skali roku na pierwszej Skarbonce do 3000 zł dla uczestników Promocji Podróżnej
Ile cashbacku naprawdę zostaje po opłatach?
Realna korzyść z cashbacku to nie kwota zwrotu pokazana w aplikacji czy reklamie. To cashback pomniejszony o koszty, które trzeba ponieść, żeby z programu korzystać.
Najprostsze równanie wygląda tak:
realna korzyść = otrzymany cashback – dodatkowe koszty konta, karty i płatności związane z uzyskaniem zwrotu
Jeżeli w miesiącu otrzymujesz 30 zł cashbacku, a utrzymanie potrzebnej karty kosztuje 12 zł, realna korzyść spada do 18 zł. Jeśli dochodzi jeszcze 10 zł opłaty za konto, zostaje 8 zł.
Jest jednak ważne rozróżnienie. Jeśli dane konto masz od dawna, niezależnie od cashbacku, a kartę i tak utrzymujesz do codziennych zakupów, nie zawsze trzeba przypisywać całe koszty produktu do programu cashback. Inaczej wygląda sytuacja, gdy otwierasz dodatkowe konto wyłącznie po to, aby otrzymywać zwrot. Wtedy wszystkie stałe koszty takiego rachunku są częścią rachunku opłacalności.
Jeżeli chcesz najpierw uporządkować zasady działania zwrotów, pomocne są poradniki o płatnościach i cashbacku.
Które koszty konta i karty mogą zjeść cashback?
Największe znaczenie mają opłaty cykliczne oraz koszty pojawiające się przy wykonywaniu transakcji. Nawet niewielka miesięczna opłata może pochłonąć dużą część zwrotu, jeśli limit cashbacku jest niski.
Opłata za prowadzenie konta
Jeżeli rachunek kosztuje kilka lub kilkanaście złotych miesięcznie i jest potrzebny wyłącznie do korzystania z programu cashback, opłatę trzeba odjąć od uzyskanego zwrotu.
Szczególnie łatwo przeoczyć ten koszt, gdy konto było bezpłatne na początku, a później zaczęły obowiązywać standardowe zasady. Aktualne warunki trzeba więc sprawdzać w tabeli opłat i prowizji banku, a nie wyłącznie w materiale dotyczącym samego cashbacku.
Opłata za kartę
Karta może być bezpłatna bezwarunkowo albo dopiero po spełnieniu określonego warunku. Bank może uzależniać zwolnienie z opłaty między innymi od liczby lub wartości określonych operacji.
Jeżeli warunek wykonujesz przy okazji normalnych zakupów, opłata może w praktyce nie występować. Jeśli jednak musisz zmieniać swoje zachowanie tylko po to, aby jej uniknąć, warto uwzględnić także wygodę i ryzyko pomyłki.
Opłaty za bankomaty i inne operacje
Cashback może wyglądać atrakcyjnie, ale rachunek jako całość może generować koszty w innych miejscach. Dotyczy to na przykład płatnych wypłat z wybranych bankomatów, przelewów wykonywanych określonym kanałem albo dodatkowych usług.
Nie oznacza to, że każdy taki koszt należy automatycznie odejmować od cashbacku. Jeżeli wynika z całkowicie niezależnego sposobu korzystania z konta, jest raczej kosztem produktu niż samego programu zwrotów. Nadal jednak ma znaczenie przy decyzji, czy warto utrzymywać rachunek.
Koszty przewalutowania
Przy płatności w innej walucie potencjalny cashback trzeba porównać z kosztami całej transakcji. Jeśli karta lub rachunek powodują dodatkowy koszt przewalutowania, procent zwrotu może nie wystarczyć do jego zrekompensowania.
W takiej sytuacji nie należy zakładać, że cashback automatycznie czyni płatność opłacalną. Najpierw trzeba sprawdzić zasady rozliczenia waluty i opłaty obowiązujące dla konkretnej karty.
Jak policzyć realną korzyść z cashbacku?
Najbezpieczniej policzyć dwa wyniki: sam cashback oraz korzyść netto po kosztach.
Możesz zastosować następujący schemat:
1. Potencjalny cashback
wydatki kwalifikowane × stawka zwrotu
Następnie trzeba zastosować ewentualny miesięczny lub okresowy limit zwrotu.
2. Realna korzyść
otrzymany cashback – koszty potrzebne do korzystania z programu
Przykładowe założenia:
Ile cashbacku zostaje po odjęciu kosztów?
Przykładowa kalkulacja pokazująca różnicę między nominalnym zwrotem a realną korzyścią.
| Element | Wartość przykładowa |
|---|---|
| Wydatki kwalifikowane | 2000 zł |
| Cashback | 2% |
| Potencjalny zwrot | 40 zł |
| Limit miesięczny | 30 zł |
| Faktycznie możliwy cashback | 30 zł |
| Opłata za kartę | 10 zł |
| Opłata za konto | 8 zł |
| Korzyść po kosztach | 12 zł |
Przykład: wartości mają charakter wyłącznie obliczeniowy i nie opisują konkretnej oferty banku. Aktualne stawki, limity i opłaty należy sprawdzić w regulaminie oraz tabeli opłat i prowizji.
Przy takich założeniach reklamowane 2% cashbacku nie oznacza 40 zł realnego zysku. Najpierw działa limit, a później korzyść zmniejszają opłaty.
Jeżeli chcesz porównać wpływ różnych poziomów miesięcznych zakupów, zobacz cashback przy wydatkach 1000 zł, 3000 zł i 6000 zł miesięcznie.

Do 800 zł premii i obrączka płatnicza
Alior Konto z premią II – do 800 zł premii pieniężnej oraz obrączka płatnicza o wartości 500 zł. Łączna wartość nagród wynosi do 1300 zł.
- 200 zł za płatność kartą w portfelu cyfrowym w ciągu 10 dni od zawarcia umowy
- 200 zł za pierwszy miesiąc aktywności
- do 400 zł w czterech premiach po 100 zł
- obrączkę płatniczą o wartości 500 zł
- 0 zł za prowadzenie konta bez dodatkowych warunków
- do 5,5% na Koncie Oszczędnościowym na Start przez 3 miesiące – osobna promocja
Konkretne przykłady: kiedy cashback znika przez koszty
Poniższe wartości są przykładami obliczeniowymi, a nie opisem aktualnej oferty konkretnego banku. Rzeczywiste opłaty, stawki i limity trzeba każdorazowo sprawdzić w regulaminie programu oraz tabeli opłat i prowizji.
Przykład 1: wysoki zwrot na reklamie, niewielka korzyść netto
Załóżmy:
- miesięczny cashback: 30 zł,
- opłata za kartę: 12 zł,
- opłata za konto: 10 zł.
Rachunek jest prosty:
30 zł – 12 zł – 10 zł = 8 zł
Użytkownik otrzymuje 30 zł zwrotu, ale jego sytuacja finansowa poprawia się tylko o 8 zł miesięcznie. W skali roku różnica między nominalnym cashbackiem a kwotą po kosztach byłaby już wyraźna.
Jeśli rachunek został otwarty wyłącznie dla zwrotów, 8 zł jest bardziej miarodajnym wynikiem niż reklamowane 30 zł.
Przykład 2: cashback ma sens dzięki naturalnemu zwolnieniu z opłaty
Załóżmy:
- cashback za normalne zakupy: 25 zł miesięcznie,
- standardowa opłata za kartę: 10 zł,
- opłaty można uniknąć po wykonaniu kilku kwalifikujących się płatności,
- użytkownik i tak wykonuje znacznie więcej takich płatności podczas zwykłych zakupów,
- konto nie ma dodatkowej opłaty w jego sytuacji.
Wtedy realna korzyść może wynosić pełne 25 zł, ponieważ warunek bezpłatności nie wymaga dodatkowych zakupów ani sztucznej aktywności.
To zupełnie inna sytuacja niż robienie niepotrzebnych transakcji wyłącznie po to, aby uratować opłatę za kartę.
Przykład 3: koszt płatności przewyższa cashback
Załóżmy wyłącznie do celów obliczeniowych, że zakup ma równowartość 500 zł, cashback wynosi 2%, a łączny dodatkowy koszt związany z rozliczeniem walutowym odpowiada 3% wartości transakcji.
Cashback:
500 zł × 2% = 10 zł
Dodatkowy koszt:
500 zł × 3% = 15 zł
Bilans:
10 zł – 15 zł = –5 zł
Mimo otrzymania cashbacku cała operacja jest o 5 zł droższa niż wartość zwrotu. To dobry przykład, dlaczego samej stawki cashbacku nie można oceniać w oderwaniu od kosztów płatności.
Przykład 4: niewielki cashback, ale bez kosztów
Załóżmy:
- wydatki kwalifikowane: 1500 zł,
- cashback: 1%,
- brak dodatkowej opłaty za konto i kartę w normalnym sposobie korzystania,
- brak potrzeby zwiększania wydatków.
Zwrot wyniesie:
1500 zł × 1% = 15 zł
Kwota wygląda skromniej niż w ofertach z wysoką stawką zwrotu, ale jeśli użytkownik nie ponosi żadnych dodatkowych kosztów, całe 15 zł pozostaje realną korzyścią. Czasami niższa stawka przy prostych warunkach jest bardziej użyteczna niż efektowny procent połączony z opłatami i ograniczeniami.
Warunki zwolnienia z opłat też mają znaczenie
Sama informacja „karta za 0 zł” nie wystarcza. Trzeba sprawdzić, czy bezpłatność jest bezwarunkowa, czy zależy od aktywności.
Przed oceną cashbacku odpowiedz na cztery pytania:
- Ile wynosi standardowa opłata za konto i kartę?
- Co dokładnie trzeba zrobić, żeby jej uniknąć?
- Czy spełniasz te warunki przy swoich normalnych wydatkach?
- Co stanie się w miesiącu, w którym zapomnisz o wymaganej aktywności?
Najlepszy układ występuje wtedy, gdy warunki bezpłatności pokrywają się ze sposobem, w jaki i tak korzystasz z rachunku. Jeśli co miesiąc trzeba pilnować osobnego zestawu operacji, warto uwzględnić ryzyko, że raz na jakiś czas warunek nie zostanie spełniony.
Nie opłaca się natomiast kupować zbędnych produktów tylko po to, aby uniknąć kilkuzłotowej opłaty lub otrzymać niewielki cashback. Koszt dodatkowego zakupu jest wtedy większy od finansowej korzyści.
MCC i wykluczone transakcje: koszt może zostać, a cashback nie
Nie każda płatność kartą musi kwalifikować się do programu cashback. Regulamin może wyłączać określone rodzaje operacji albo transakcje u sprzedawców zaklasyfikowanych do konkretnych kodów MCC.
MCC, czyli Merchant Category Code, służy do klasyfikowania rodzaju działalności akceptanta. Organizacje płatnicze publikują opisy poszczególnych kategorii i kodów; Mastercard ma je m.in. w swoim aktualnym zestawieniu dla akceptantów.
Dla użytkownika najważniejsza jest konsekwencja: płatność może być poprawnie wykonana kartą i jednocześnie nie dawać cashbacku, jeśli regulamin programu wyłącza jej kategorię. Opłata za kartę czy konto nadal może natomiast zostać pobrana zgodnie z zasadami produktu.
Dlatego przed większym zakupem nie warto opierać się wyłącznie na nazwie sklepu. Decydują warunki konkretnego programu, sposób zaklasyfikowania transakcji oraz ewentualne wyłączenia opisane w regulaminie.

Premia do 1010 zł
Za eKonto do usług, regularne wpływy, płatności i aktywne korzystanie z rachunku.
- 100 zł za pierwszą aktywność po otwarciu konta
- 400 zł za regularne wpływy, płatności i oszczędzanie
- 100 zł za otwarcie konta przez selfie, e-dowód lub mObywatel i spełnienie warunków aktywności
- 300 zł za wpływy z wynagrodzenia
- 100 zł za konto dla dziecka
- 5,3% na Moje Cele do 100 000 zł przez 180 dni
Kiedy cashback ma sens?
Cashback ma sens przede wszystkim wtedy, gdy dostajesz zwrot za zakupy, które i tak planujesz, a dodatkowe koszty produktu są zerowe albo wyraźnie niższe od uzyskiwanej korzyści.
Dobra sytuacja wygląda tak:
- korzystasz z konta lub karty również bez programu cashback,
- warunki bezpłatności spełniasz naturalnie,
- większość typowych zakupów kwalifikuje się do zwrotu,
- nie zwiększasz wydatków, aby wykorzystać limit,
- miesięczna korzyść netto jest dla Ciebie zauważalna,
- zasady nie wymagają ciągłego pilnowania wielu wyjątków.
Przykładowo, jeśli zwykle płacisz kartą za zakupy spożywcze i inne codzienne wydatki, a te same transakcje wystarczają do zwolnienia z opłaty za kartę i jednocześnie naliczają cashback, program może działać praktycznie bez dodatkowego wysiłku.
Cashback powinien być dodatkiem do normalnych płatności, a nie powodem do wydawania większej kwoty.
Kiedy lepiej nie kierować się cashbackiem?
Sam cashback ma mniejsze znaczenie, gdy opłaty są wysokie, warunki trudne do spełnienia albo zwrot wymaga zmiany normalnego sposobu wydawania pieniędzy.
Sygnałem ostrzegawczym może być sytuacja, w której:
- miesięczny koszt konta i karty jest zbliżony do maksymalnego cashbacku,
- musisz pilnować wielu dodatkowych warunków tylko po to, aby uniknąć opłat,
- większość Twoich wydatków trafia do kategorii wyłączonych,
- limit zwrotu osiągasz przy niewielkich wydatkach, więc wyższa aktywność nic już nie daje,
- korzystanie z programu wymaga kupowania rzeczy, których normalnie byś nie kupił,
- atrakcyjny zwrot dotyczy płatności generujących inne wysokie koszty.
W takim przypadku lepiej porównać rachunek jako całość, a nie ratować nieopłacalny produkt samym cashbackiem. Pomóc może ranking promocji bankowych, w którym przy ofertach można zwrócić uwagę nie tylko na premie, ale też na wymagane aktywności i koszty.
Jeżeli po analizie chcesz dodatkowo zobaczyć dostępne rachunki, możesz użyć porównania kont osobistych. Przed wyborem nadal warto wejść w aktualną tabelę opłat, regulamin rachunku i warunki ewentualnej promocji.
Jak sprawdzić ofertę przed otwarciem konta?
Ocena cashbacku nie wymaga skomplikowanego arkusza. Wystarczy zebrać kilka liczb i policzyć realistyczny scenariusz dla własnych zakupów.
Najpierw sprawdź stawkę cashbacku i jego maksymalny limit. Potem oszacuj, jaka część Twoich typowych wydatków rzeczywiście będzie kwalifikowana do zwrotu.
Następnie zapisz wszystkie koszty, które mogą pojawić się przy zwykłym korzystaniu z rachunku: opłatę za konto, kartę, wybrane operacje oraz ewentualne koszty płatności zagranicznych. Osobno zaznacz, które z nich można wyzerować i na jakich warunkach.
Na końcu policz dwa scenariusze:
scenariusz normalny — zakładasz, że spełniasz warunki bezpłatności tak jak zwykle;
scenariusz ostrożny — zakładasz jeden miesiąc bez zwolnienia z opłaty albo niższy cashback z powodu limitów i wyłączeń.
Jeżeli oferta pozostaje sensowna również w tym drugim wariancie, jest mniej podatna na pojedyncze pomyłki. Jeśli natomiast całe wyliczenie przestaje się zgadzać po jednej opłacie za kartę, nominalny cashback może dawać fałszywe poczucie wysokiej korzyści.
Najczęstsze pytania
Czy opłatę za konto zawsze trzeba odejmować od cashbacku?
Nie zawsze. Jeśli konto utrzymujesz niezależnie od programu i ponosiłbyś ten sam koszt bez cashbacku, przy ocenie samego zwrotu można patrzeć przede wszystkim na koszty dodatkowe.
Jeżeli jednak rachunek został otwarty specjalnie dla cashbacku, jego opłaty są bezpośrednim kosztem uzyskania tej korzyści i powinny znaleźć się w obliczeniu.
Czy cashback jest opłacalny, jeśli karta jest płatna?
Może być, ale trzeba porównać miesięczną opłatę z realnym zwrotem. Cashback 30 zł i opłata 10 zł oznaczają maksymalnie 20 zł korzyści przed uwzględnieniem pozostałych kosztów.
Jeżeli opłaty za kartę można uniknąć dzięki zakupom, które i tak wykonujesz, wynik może być korzystniejszy.
Czy warto zrobić dodatkowy zakup, żeby uniknąć opłaty za kartę?
Tylko wtedy, gdy jest to zakup, który rzeczywiście był Ci potrzebny. Wydanie pieniędzy na zbędną rzecz po to, aby zaoszczędzić kilka złotych opłaty, zwykle pogarsza cały bilans.
Znacznie lepiej dopasować warunki karty do naturalnych płatności niż dostosowywać zakupy do warunków banku.
Dlaczego niektóre płatności nie naliczają cashbacku?
Przyczyną mogą być wyłączenia opisane w regulaminie, w tym rodzaj transakcji lub jej kategoria MCC. To, że operacja została wykonana kartą, nie oznacza automatycznie, że spełnia zasady konkretnego programu.
Przy braku zwrotu trzeba sprawdzić regulamin obowiązujący w dniu transakcji oraz sposób jej zaksięgowania.
Czy wysoki procent cashbacku oznacza lepszą ofertę?
Nie. O wyniku decydują również limit zwrotu, kwalifikowane transakcje, koszty konta i karty oraz to, czy warunki pasują do Twoich rzeczywistych wydatków.
Oferta z niższym procentem, ale bez kosztów i skomplikowanych wymagań może zostawić więcej pieniędzy niż program z wysoką stawką i niskim limitem.