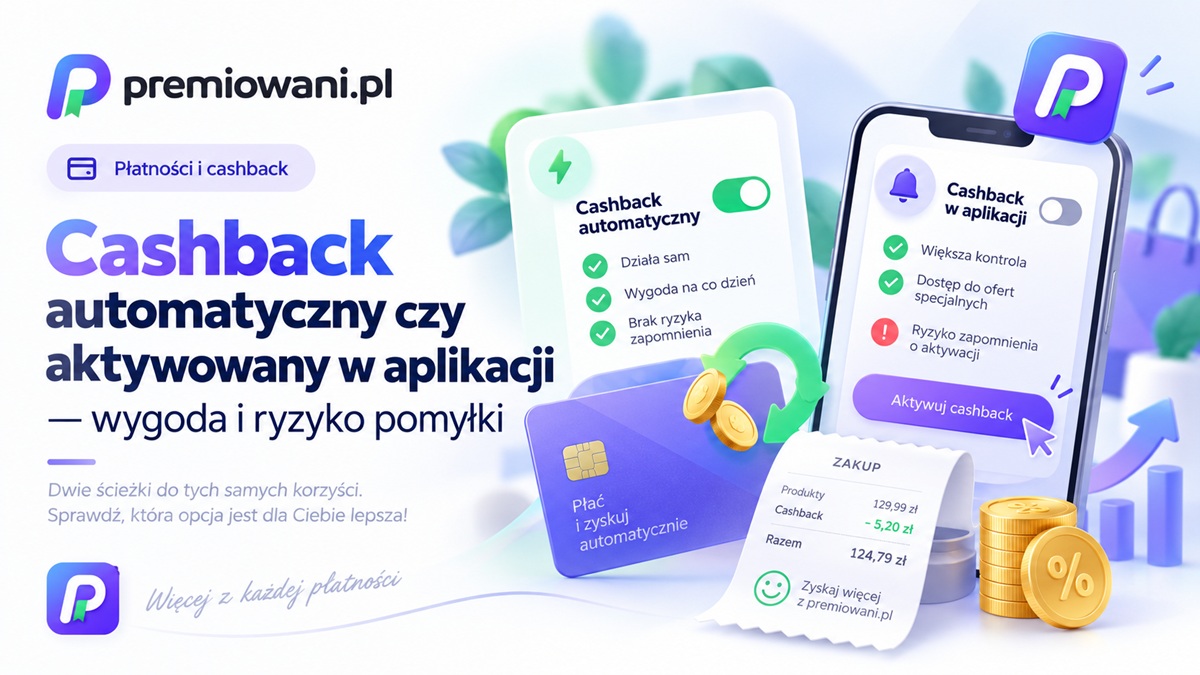
Cashback automatyczny czy aktywowany w aplikacji różni się przede wszystkim tym, ile trzeba pamiętać przed zakupem. W modelu automatycznym po spełnieniu warunków programu kwalifikująca się płatność może zostać rozpoznana bez dodatkowego działania przy każdym zakupie. W modelu aktywowanym trzeba wcześniej włączyć konkretną ofertę, kategorię lub promocję zgodnie z jej zasadami.
Jeśli zależy Ci głównie na wygodzie i ograniczeniu ryzyka, że przegapisz zwrot, przewagę ma cashback automatyczny. Oferty aktywowane w aplikacji mogą jednak być atrakcyjne przy zaplanowanych zakupach, zwłaszcza gdy regularnie zaglądasz do aplikacji bankowej i potrafisz wyrobić sobie nawyk sprawdzania ofert przed płatnością.
Przy porównywaniu obu modeli nie patrz wyłącznie na procent zwrotu. Równie ważne są limity, wyłączenia transakcji, czas obowiązywania oferty i sposób identyfikowania zakupów. Więcej mechanizmów zwrotu za płatności znajdziesz także w poradnikach o płatnościach i cashbacku.
Spis treści
- Cashback automatyczny czy aktywowany w aplikacji — co naprawdę się różni?
- Cashback automatyczny: mniej czynności, ale nie zawsze brak warunków
- Cashback aktywowany w aplikacji: większa kontrola i większe ryzyko pomyłki
- Porównanie obu modeli cashbacku
- Który model wybrać? Rekomendacje dla 3 scenariuszy
- Jak najczęściej traci się cashback?
- Dlaczego kategoria sprzedawcy i MCC mogą mieć znaczenie?
- Jak korzystać z cashbacku aktywowanego bez ciągłego pilnowania aplikacji?
- Czy warto zmienić konto tylko ze względu na cashback?

Konto Przekorzystne
Konto osobiste Banku Pekao z premią do 300 zł, nagrodami podróżnymi do 2400 zł i promocyjnym oprocentowaniem oszczędności.
- 100 zł za otwarcie konta online
- 2 × 100 zł za płatności kartą
- do 2400 zł na wydatki podróżne
- do 5,7% na oszczędnościach do 100 000 zł
- do 10% na Skarbonce do 3000 zł
Cashback automatyczny czy aktywowany w aplikacji — co naprawdę się różni?
Najważniejsza różnica dotyczy momentu, w którym użytkownik musi wykonać dodatkową czynność. Przy cashbacku automatycznym zwykle wystarczy wcześniej przystąpić do programu lub spełnić jego warunki, a później płacić w sposób określony w regulaminie. Przy cashbacku aktywowanym w aplikacji konkretna oferta może wymagać ręcznego włączenia przed zakupem.
Nie oznacza to, że cashback automatyczny działa bez żadnych zasad. Program może obejmować tylko określone płatności, sprzedawców, kategorie wydatków, karty lub okresy. Może również obowiązywać limit zwrotu.
Z kolei konieczność aktywacji nie musi oznaczać, że trzeba coś klikać przed każdą pojedynczą transakcją. Jedna oferta może działać przez określony czas po jednokrotnej aktywacji, inna tylko w danym okresie promocyjnym. Zawsze rozstrzyga regulamin konkretnego programu.
To istotne rozróżnienie: „automatyczny” opisuje sposób naliczenia korzyści, a nie brak warunków. „Aktywowany” mówi natomiast, że jednym z warunków jest wcześniejsze wykonanie określonej czynności.
Cashback automatyczny: mniej czynności, ale nie zawsze brak warunków
Największą zaletą cashbacku automatycznego jest mniejsze obciążenie pamięci. Jeżeli program został prawidłowo uruchomiony i płatność spełnia zasady, nie musisz przed wyjściem do sklepu przypominać sobie o aktywacji konkretnej oferty.
Ma to znaczenie szczególnie przy częstych, niewielkich zakupach. Im więcej transakcji wykonujesz, tym mniej praktyczny staje się system wymagający świadomego działania przed każdą okazją do uzyskania zwrotu.
Automatyzacja ogranicza też typowy błąd: najpierw płacisz, a dopiero później przypominasz sobie o promocji. Jeśli regulamin wymaga aktywacji przed transakcją, późniejsze kliknięcie oferty może być bez znaczenia.
Automatyczny cashback nadal trzeba jednak oceniać na podstawie pełnych warunków. Przed rozpoczęciem korzystania sprawdź przede wszystkim:
- jakie płatności są uwzględniane,
- czy obowiązują wyłączone kategorie transakcji,
- czy zwrot dotyczy wszystkich sprzedawców czy tylko określonych,
- czy istnieje limit miesięczny lub limit dla całej akcji,
- jak długo program obowiązuje,
- kiedy i w jaki sposób zwrot jest rozliczany,
- co dzieje się po zwrocie lub anulowaniu zakupu.
Dlatego automatyczny cashback jest wygodniejszy, ale nie powinien być traktowany jako zwrot należny od każdej płatności.
Cashback aktywowany w aplikacji: większa kontrola i większe ryzyko pomyłki
Model aktywowany w aplikacji wymaga dodatkowego kroku, lecz może dobrze działać przy zakupach, które da się zaplanować. Jeśli wiesz, że za kilka dni kupujesz sprzęt, ubrania albo rezerwujesz usługę, wcześniejsze przejrzenie dostępnych ofert nie musi być uciążliwe.
Problem pojawia się przy zakupach spontanicznych. Możesz zobaczyć ofertę dopiero po dokonaniu płatności albo pamiętać, że promocja istnieje, ale zapomnieć ją aktywować. Z punktu widzenia użytkownika atrakcyjna stawka cashbacku ma wtedy niewielkie znaczenie, ponieważ korzyść pozostaje teoretyczna.
Przy takich ofertach przed płatnością warto sprawdzić cztery rzeczy:
- Czy oferta została już aktywowana i jaki status pokazuje aplikacja?
- Czy promocja nadal obowiązuje?
- Czy dany sprzedawca lub kategoria zakupów jest objęta ofertą?
- Czy sposób płatności spełnia warunki promocji?
Nie zakładaj również, że wcześniejsze korzystanie z podobnej oferty oznacza identyczne zasady kolejnej edycji. Zakres promocji, termin, limit czy sposób kwalifikowania transakcji mogą się zmieniać.

Nagrody do 1300 zł
Do 800 zł premii pieniężnej oraz obrączka płatnicza o wartości 500 zł za Alior Konto i regularną aktywność.
- 200 zł za prawidłowe otwarcie konta
- 200 zł za pierwszy miesiąc aktywności
- do 400 zł w czterech premiach po 100 zł
- obrączkę płatniczą o wartości 500 zł
- 0 zł za prowadzenie konta bez dodatkowych warunków
- do 5% na Koncie Oszczędnościowym na Start
Porównanie obu modeli cashbacku
| Kryterium | Cashback automatyczny | Cashback aktywowany w aplikacji |
|---|---|---|
| Wygoda przy codziennych zakupach | Wysoka | Zależna od nawyku regularnego sprawdzania i aktywowania ofert |
| Ryzyko zapomnienia o zwrocie | Niższe | Wyższe |
| Działanie przed zakupem | Zwykle nie trzeba aktywować każdej oferty osobno | Często trzeba wcześniej aktywować konkretną ofertę lub promocję |
| Spontaniczne zakupy | Dobrze dopasowany | Większe ryzyko, że przypomnisz sobie o ofercie dopiero po płatności |
| Planowane większe zakupy | Wygodny, jeśli transakcja spełnia warunki programu | Dobrze dopasowany, jeśli ofertę sprawdzisz i aktywujesz przed płatnością |
| Kontrola nad wyborem ofert | Mniejsza potrzeba bieżącego wybierania promocji | Większa kontrola nad tym, z których ofert chcesz skorzystać |
| Czytanie warunków | Nadal konieczne | Nadal konieczne, szczególnie przed aktywacją i zakupem |
| Ryzyko wykluczenia transakcji | Występuje — zależy od regulaminu, kategorii i sposobu płatności | Występuje — sama aktywacja nie oznacza, że każda transakcja zostanie zaliczona |
| Limity i terminy | Trzeba sprawdzić limit zwrotu i okres obowiązywania programu | Trzeba pilnować zarówno aktywacji, jak i limitu oraz czasu ważności oferty |
| Najlepsze dopasowanie | Dla osób, które chcą ograniczyć liczbę czynności i pamiętania o promocjach | Dla osób regularnie korzystających z aplikacji i planujących zakupy |
Najważniejszy wniosek z tego porównania jest prosty: automatyzacja zmniejsza ryzyko błędu użytkownika, ale nie usuwa ryzyka wynikającego z warunków programu. Aktywacja daje natomiast dostęp do ofert wymagających świadomego wyboru, lecz dodaje kolejny punkt, w którym można popełnić pomyłkę.
Który model wybrać? Rekomendacje dla 3 scenariuszy
Scenariusz 1: chcesz płacić normalnie i nie myśleć o cashbacku
Najlepiej pasuje cashback automatyczny. Jeżeli robisz dużo codziennych zakupów i nie chcesz otwierać aplikacji przed każdą płatnością, mniejsza liczba wymaganych działań będzie ważniejsza niż okazjonalnie atrakcyjniejsza oferta wymagająca aktywacji.
Szukaj przede wszystkim prostych zasad i sprawdź, czy program obejmuje rodzaje transakcji, które rzeczywiście wykonujesz. Nie wybieraj rozwiązania tylko dlatego, że reklamowany procent zwrotu jest wysoki.
Rekomendacja: cashback automatyczny.
Scenariusz 2: planujesz zakupy i regularnie korzystasz z aplikacji banku
Oferty aktywowane mogą być dla Ciebie wygodne, ponieważ dodatkowy krok nie stanowi dużego problemu. Przed większym zakupem możesz przejrzeć dostępne promocje, aktywować interesującą ofertę i dopiero potem dokonać płatności.
Ten model ma sens zwłaszcza wtedy, gdy nie próbujesz dopasowywać wszystkich zakupów do promocji. Najpierw powinna istnieć realna potrzeba zakupu, a dopiero później warto sprawdzić, czy można otrzymać dodatkowy zwrot.
Rekomendacja: cashback aktywowany w aplikacji, pod warunkiem sprawdzania ofert przed płatnością.
Scenariusz 3: chcesz maksymalizować wygodę, ale korzystać też z dobrych okazji
Najpraktyczniejszy może być model mieszany. Automatyczny cashback traktujesz jako podstawę, która nie wymaga ciągłego pilnowania, a oferty aktywowane sprawdzasz tylko przed większymi lub zaplanowanymi wydatkami.
Takie podejście ogranicza sytuacje, w których codzienne zakupy zaczynają być podporządkowane promocjom. Jednocześnie nie rezygnujesz z dodatkowych okazji wtedy, gdy ich wykorzystanie wymaga jedynie krótkiego sprawdzenia aplikacji.
Rekomendacja: automatyczny cashback na co dzień, oferty aktywowane przy planowanych zakupach.
Jeżeli porównujesz cashback oferowany bezpośrednio w związku z rachunkiem z zewnętrznymi portalami zwrotów, pomocne będzie również porównanie cashbacku bankowego i serwisów zwrotów za zakupy internetowe.
Jak najczęściej traci się cashback?
Najczęstszym problemem nie jest sam mechanizm naliczania, lecz niespełnienie jednego z warunków. W przypadku cashbacku aktywowanego szczególnie łatwo o sytuację, w której zakup jest poprawny, ale oferta nie została uruchomiona w wymaganym momencie.
Aktywacja dopiero po zakupie
Jeżeli regulamin wymaga aktywacji przed transakcją, późniejsze włączenie oferty nie powinno być traktowane jako sposób na jej retroaktywne zastosowanie. Przed płatnością upewnij się więc, że aplikacja pokazuje właściwy status.
Zakup u niewłaściwego sprzedawcy
Podobna nazwa punktu, sklep działający w ramach większej platformy albo zakup u pośrednika nie muszą być kwalifikowane tak samo jak bezpośrednia transakcja u sprzedawcy wskazanego w promocji.
Dlatego ważniejsze od intuicji jest brzmienie warunków programu.
Nieodpowiedni sposób płatności
Program może wskazywać konkretne instrumenty lub rodzaje transakcji. To, że jedna płatność u danego sprzedawcy została objęta zwrotem, nie oznacza automatycznie, że każdy inny sposób zapłaty będzie rozliczany identycznie.
Przekroczony limit
Wysoki procent cashbacku nie mówi, ile realnie możesz odzyskać. Jeżeli program ma ograniczenie kwotowe, po osiągnięciu limitu następne kwalifikujące się zakupy mogą już nie zwiększać zwrotu.
Przykładowo bardziej użyteczne może być 3% zwrotu przy limicie dopasowanym do Twoich normalnych wydatków niż 10% w ofercie, w której maksymalny zwrot jest bardzo niski. Konkretne wartości zawsze sprawdzaj w aktualnym regulaminie.
Zakup poza okresem promocji
Liczy się nie tylko aktywacja, ale również termin obowiązywania oferty i zasady przypisywania transakcji do danego okresu. Nie zakładaj, że oferta widoczna wcześniej w aplikacji nadal jest aktywna.

Premia do 1010 zł
Za eKonto do usług, regularne wpływy, płatności i aktywne korzystanie z rachunku.
- 100 zł za pierwszą aktywność po otwarciu konta
- 400 zł za regularne wpływy, płatności i oszczędzanie
- 100 zł za otwarcie konta przez selfie, e-dowód lub mObywatel i spełnienie warunków aktywności
- 300 zł za wpływy z wynagrodzenia
- 100 zł za konto dla dziecka
- 5,3% na Moje Cele do 100 000 zł przez 180 dni
Dlaczego kategoria sprzedawcy i MCC mogą mieć znaczenie?
Niektóre programy cashback rozpoznają kwalifikujące się płatności między innymi na podstawie kategorii, do której przypisany jest sprzedawca. Jednym ze stosowanych mechanizmów klasyfikacji są kody MCC, czyli czterocyfrowe kody opisujące kategorię działalności akceptanta. ISO 18245 definiuje wartości służące klasyfikowaniu sprzedawców według rodzaju prowadzonej działalności, a dokumentacja Visa wskazuje, że MCC może być wykorzystywany m.in. przy programach nagród.
Oznacza to, że potoczne rozumienie miejsca zakupu nie zawsze musi odpowiadać sposobowi, w jaki transakcja zostanie sklasyfikowana. Jeśli regulamin cashbacku wyłącza określone kategorie albo wymaga zakupu w konkretnej kategorii, klasyfikacja sprzedawcy może wpłynąć na wynik.
Nie ma jednak sensu zapamiętywać długich tabel kodów MCC. Praktyczniejsze jest sprawdzenie regulaminu pod kątem kategorii kwalifikowanych i wyłączonych, a przy niejasnej transakcji — wyjaśnienie jej klasyfikacji z bankiem lub organizatorem programu.
Jak korzystać z cashbacku aktywowanego bez ciągłego pilnowania aplikacji?
Najlepiej ograniczyć liczbę momentów, w których musisz pamiętać o promocjach. Cashback powinien być dodatkiem do normalnych zakupów, a nie powodem do wykonywania zbędnych transakcji.
Prosty schemat może wyglądać tak:
- Przed planowanym większym zakupem sprawdź sekcję ofert w aplikacji.
- Otwórz warunki interesującego cashbacku.
- Sprawdź sprzedawcę, termin, sposób płatności i limit.
- Aktywuj ofertę, jeśli jest wymagana.
- Upewnij się, że aplikacja potwierdza aktywację.
- Dopiero wtedy dokonaj zakupu, który i tak był zaplanowany.
- Po czasie wskazanym w warunkach zweryfikuj naliczenie zwrotu.
Nie trzeba natomiast otwierać aplikacji przed każdą kawą czy drobnym zakupem. Jeśli wymagałoby to stałej uwagi, a wartości zwrotów są niewielkie, bardziej praktyczny może być program automatyczny.
Możesz też przyjąć zasadę, że oferty aktywowane sprawdzasz wyłącznie przed zakupami przekraczającymi ustaloną przez siebie kwotę. Dzięki temu czas poświęcony na analizę promocji pozostaje proporcjonalny do możliwej korzyści.
Czy warto zmienić konto tylko ze względu na cashback?
Sam cashback rzadko powinien być jedynym kryterium wyboru rachunku. Nawet atrakcyjny zwrot może stracić znaczenie, jeśli konto ma niepasujące warunki korzystania, płatną kartę przy Twoim sposobie używania albo wymaga czynności, których normalnie nie wykonujesz.
Przed zmianą rachunku porównaj cały zestaw cech: opłaty, warunki zwolnienia z nich, dostęp do bankomatów, jakość potrzebnych Ci funkcji aplikacji i dopiero później cashback oraz premie.
Jeśli szukasz rachunku również ze względu na aktualne korzyści dla nowych klientów, możesz wykorzystać ranking promocji bankowych jako punkt wyjścia. Warunki każdej promocji trzeba jednak sprawdzić ponownie przed złożeniem wniosku.
Alternatywnie można porównać aktualnie dostępne konta osobiste. To ma sens wtedy, gdy i tak rozważasz zmianę rachunku; nie warto otwierać kolejnego konta tylko po to, aby wykonać zbędne zakupy dla cashbacku.
Najczęstsze pytania
Czy cashback automatyczny oznacza, że niczego nie trzeba aktywować?
Nie zawsze. Automatyczne może być samo rozpoznawanie kolejnych kwalifikujących się transakcji, ale wcześniej może być wymagane przystąpienie do programu, zaakceptowanie jego warunków albo uruchomienie określonej funkcji. Dokładny mechanizm wynika z regulaminu.
Co jest lepsze: wyższy cashback wymagający aktywacji czy niższy naliczany automatycznie?
Lepsza jest oferta, z której realnie skorzystasz przy normalnych zakupach. Wyższy procent nie daje korzyści, jeśli regularnie zapominasz o aktywacji albo szybko osiągasz niski limit zwrotu. Porównuj możliwy zwrot z własnymi wydatkami, a nie samą reklamowaną stawkę.
Czy można aktywować ofertę cashback po dokonaniu zakupu?
Jeżeli warunki wymagają aktywacji przed płatnością, należy zrobić to wcześniej. Nie zakładaj, że późniejsza aktywacja obejmie poprzednią transakcję. Dokładny moment wymaganej aktywacji powinien być wskazany w zasadach konkretnej oferty.
Dlaczego zakup w określonym sklepie może nie zostać zaliczony do cashbacku?
Powodem może być sposób sklasyfikowania transakcji, rodzaj sprzedawcy, użyta metoda płatności, pośrednik w płatności albo inne wyłączenie zapisane w regulaminie. Sama nazwa sklepu widoczna dla klienta nie przesądza o spełnieniu wszystkich warunków.
Co zrobić, gdy cashback nie został naliczony?
Najpierw sprawdź termin, w którym zgodnie z regulaminem zwrot powinien się pojawić, oraz warunki kwalifikacji transakcji. Jeśli płatność je spełnia, a przewidziany czas minął, skorzystaj z procedury kontaktu lub reklamacji wskazanej przez bank albo organizatora programu. Zachowaj dane transakcji potrzebne do jej identyfikacji.