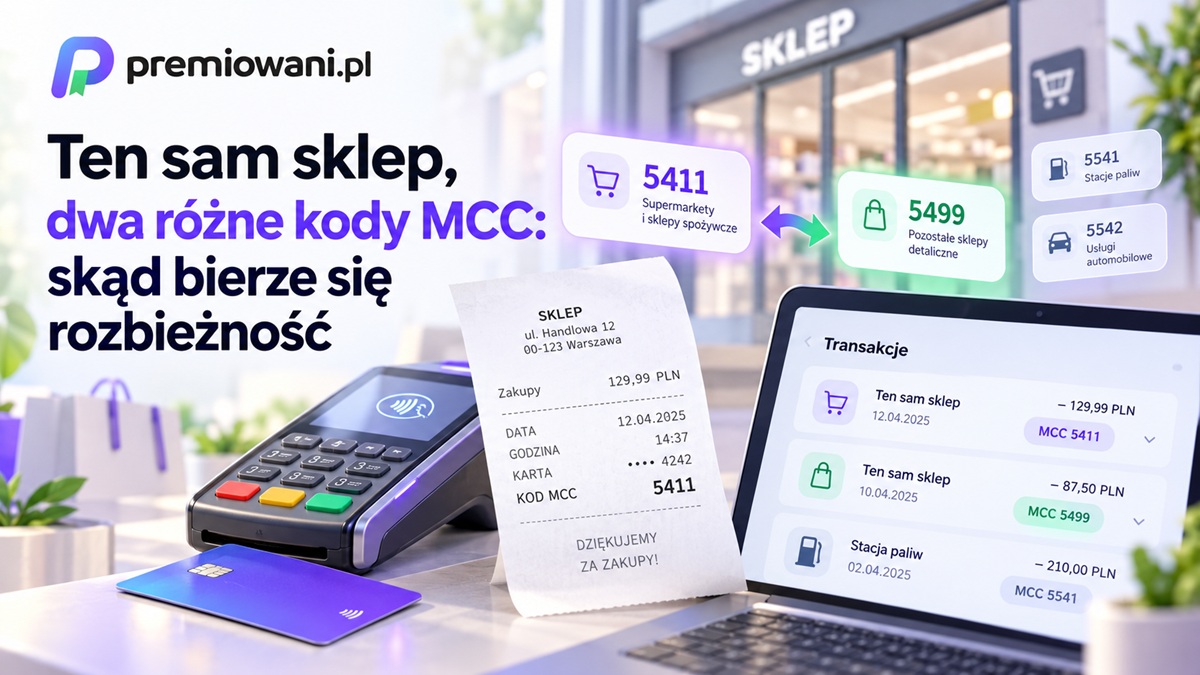
Ten sam sklep, dwa różne kody MCC – taka sytuacja może zaskoczyć, szczególnie gdy korzystasz z cashbacku lub zbierasz transakcje potrzebne do otrzymania premii bankowej. Dwie płatności wykonane pod tym samym szyldem nie muszą mieć identycznej klasyfikacji. Różnica może wynikać ze sposobu obsługi płatności, odrębnych punktów sprzedaży, rodzaju działalności lub zmian w danych akceptanta.
Kod MCC przypisuje się do działalności akceptanta, a nie do konkretnego produktu w koszyku. Dlatego o kwalifikacji transakcji nie przesądza nazwa sklepu ani to, co kupujesz. Znaczenie mają dane przekazane w systemie płatniczym oraz warunki regulaminu bankowego.
Jeżeli dwie podobne płatności zostały rozliczone z różnymi kodami, nie oznacza to automatycznie błędu. Trzeba najpierw ustalić, kto przyjął płatność, jak została przetworzona i czy zastosowana klasyfikacja odpowiada rzeczywistej działalności sprzedawcy.
Spis treści
- Dlaczego ten sam sklep może mieć dwa różne kody MCC?
- Kto przypisuje kod MCC i co decyduje o klasyfikacji?
- Dwa różne kody MCC w praktyce – tabela i przykłady
- Jak różne kody MCC wpływają na cashback i premie bankowe?
- Jak sprawdzić, który kod MCC został użyty?
- Co zrobić, gdy kod MCC jest inny niż oczekiwano?
- Jak ograniczyć ryzyko utraty cashbacku?
- Najczęstsze pytania
Konto Przekorzystne
Konto osobiste Banku Pekao z premią do 300 zł, dodatkową Promocją Podróżną III z nagrodami do 2400 zł i promocyjnym oprocentowaniem oszczędności.
- 100 zł za otwarcie konta online i spełnienie warunków startowych
- 2 × 100 zł za min. 10 płatności kartą w każdym z 2 kolejnych miesięcy
- do 2400 zł w Promocji Podróżnej III
- do 5,7% w skali roku na nowych środkach do 100 000 zł przez 92 dni
- do 10% w skali roku na pierwszej Skarbonce do 3000 zł dla uczestników Promocji Podróżnej
Dlaczego ten sam sklep może mieć dwa różne kody MCC?
Ten sam sklep może występować z różnymi kodami MCC, ponieważ identyczna nazwa handlowa nie oznacza, że każda płatność trafia do tego samego akceptanta lub jest obsługiwana w ramach tej samej działalności.
MCC (Merchant Category Code) jest czterocyfrowym oznaczeniem używanym w systemach kart płatniczych. W typowej sytuacji identyfikuje główny rodzaj działalności sprzedawcy. W określonych przypadkach może również wskazywać szczególny rodzaj transakcji.
Najważniejsze przyczyny rozbieżności to:
Różne punkty sprzedaży pod jedną marką
Dwa sklepy tej samej sieci mogą mieć odmienne profile działalności. Jeden może funkcjonować jako supermarket, a drugi jako mały sklep spożywczy o bardziej wyspecjalizowanym asortymencie.
Znaczenie ma rzeczywisty charakter placówki, a nie wyłącznie logo na wejściu. Dlatego nie należy zakładać, że kod MCC rozpoznany w jednym sklepie będzie obowiązywał we wszystkich lokalizacjach danej sieci.
Oddzielne usługi i stanowiska płatnicze
W jednym obiekcie mogą działać odrębne punkty handlowe lub usługowe, korzystające z różnych systemów przyjmowania płatności.
Dobrym przykładem jest supermarket, w którym funkcjonuje niezależna kawiarnia. Zakupy spożywcze i rachunek za posiłek mogą zostać przypisane do innych kategorii MCC, mimo że obie płatności wykonano w tym samym budynku.
Podobna sytuacja występuje na stacjach paliw, gdzie płatność za paliwo przy kasie może mieć inną klasyfikację niż transakcja obsługiwana bezpośrednio przez automatyczny dystrybutor.
Inna obsługa sprzedaży internetowej
Sklep internetowy i jego placówka stacjonarna mogą być odrębnymi punktami handlowymi w rozumieniu zasad organizacji płatniczej. Jeśli prowadzą działalność o różnym charakterze, mogą mieć różne MCC.
Również zakup przez platformę handlową może przebiegać inaczej niż bezpośrednio u sprzedawcy. Znaczenie ma to, kto występuje jako akceptant i jakie dane zostają przekazane przy transakcji.
Sama obecność pośrednika płatności nie oznacza jednak automatycznej zmiany MCC. Pośrednicy obsługujący płatności kartowe również podlegają zasadom prawidłowej klasyfikacji sprzedawców.
Zmiana agenta rozliczeniowego lub danych sprzedawcy
Agent rozliczeniowy, czyli podmiot obsługujący akceptację i rozliczanie płatności kartowych, uczestniczy w przypisaniu właściwego MCC.
Jeśli przedsiębiorca zmieni dostawcę usług płatniczych, zmodyfikuje strukturę działalności albo uruchomi odrębny punkt sprzedaży, dane wykorzystywane przy rozliczeniach mogą się zmienić.
Nie oznacza to, że agent może dowolnie dobierać kod. Klasyfikacja powinna odpowiadać obowiązującym zasadom organizacji płatniczej. Rozbieżność między prawidłowo porównywalnymi transakcjami może wymagać wyjaśnienia.
Kto przypisuje kod MCC i co decyduje o klasyfikacji?
Za prawidłowe przypisanie MCC w systemie kartowym odpowiada agent rozliczeniowy lub odpowiedni podmiot uczestniczący w obsłudze akceptanta, zgodnie z zasadami organizacji płatniczej.
W dokumentacji Visa podstawą klasyfikacji jest zasadniczo główny rodzaj działalności sprzedawcy, określany według wartości sprzedaży. Istnieją też sytuacje, w których wymagane albo dopuszczalne jest używanie kilku kodów.
Zasady te opisuje Visa Merchant Data Standards Manual.
Czy właściciel sklepu sam wybiera kod MCC?
Sprzedawca przekazuje informacje o prowadzonej działalności, ale kod musi odpowiadać zasadom systemu płatniczego. Nie jest to oznaczenie, które właściciel może swobodnie zmieniać wyłącznie po to, aby klienci otrzymywali większy cashback.
Właściwa klasyfikacja zależy między innymi od rodzaju sprzedaży, struktury działalności oraz sposobu organizacji punktów przyjmowania płatności.
Jeśli przedsiębiorca prowadzi kilka rodzajów działalności, organizacja płatnicza może wymagać odrębnych kodów albo dopuszczać klasyfikację na podstawie działalności dominującej.
Czy MCC jest zapisany w terminalu?
W uproszczeniu mówi się, że terminal ma określony MCC. Technicznie istotne są jednak dane akceptanta i punktu sprzedaży wykorzystywane przy przetwarzaniu transakcji.
Sam terminal nie wybiera losowo kodu dla kolejnych klientów. Jeśli dwa urządzenia w jednym obiekcie obsługują różne działalności lub szczególne rodzaje transakcji, przekazywane dane mogą wskazywać odmienne MCC.
Dlatego porównując płatności, trzeba zwrócić uwagę nie tylko na nazwę sklepu, ale również na miejsce i sposób dokonania transakcji.
Dwa różne kody MCC w praktyce – tabela i przykłady
Najłatwiej zrozumieć rozbieżności MCC, porównując sytuacje, w których podobna lokalizacja lub marka może występować w dwóch różnych kategoriach.
Poniższa tabela zawiera przykładowe kody i scenariusze oparte na klasyfikacji Visa. Nie jest to lista faktycznych kodów przypisanych konkretnym sieciom handlowym.
Dwa różne kody MCC w praktyce
Przykłady płatności, przyczyn rozbieżności i możliwego wpływu na cashback.
| Kody MCC i kategorie | Przykładowe płatności | Skąd może wynikać różnica? | Możliwe znaczenie dla cashbacku |
|---|---|---|---|
5541
– stacje paliw
5542
– automatyczne dystrybutory paliwa
| Zapłata przy kasie stacji i bezpośrednio przy automatycznym dystrybutorze. | Odrębna klasyfikacja automatycznej sprzedaży paliwa. | Jeśli bank wyklucza jeden z kodów, podobne zakupy paliwa mogą być rozliczane inaczej. |
5411
– sklepy spożywcze i supermarkety
5499
– sklepy spożywcze wyspecjalizowane
i convenience
| Zakupy w dwóch placówkach działających pod tą samą marką. | Różny profil działalności punktów handlowych. | Promocja ograniczona do MCC 5411 nie musi obejmować transakcji z MCC 5499. |
5812
– restauracje
5814
– restauracje szybkiej obsługi
| Posiłek w restauracji i zakup w punkcie fast food tej samej marki. | Różny model działalności lub odrębna klasyfikacja punktów. | Zwrot przewidziany dla jednej kategorii gastronomicznej może nie obejmować drugiej. |
5411
– supermarket
5812
– restauracja
| Zakupy spożywcze oraz posiłek w niezależnej restauracji działającej na terenie marketu. | Dwa odrębne punkty sprzedaży w jednym obiekcie. | Tylko część płatności może kwalifikować się do promocji na zakupy spożywcze. |
5942
– księgarnie
5943
– artykuły papiernicze i biurowe
| Zakupy na dwóch wyspecjalizowanych stronach prowadzonych przez tę samą firmę. | Oddzielne sklepy internetowe o różnej działalności. | Bank może zaliczyć wyłącznie kategorię wskazaną w regulaminie. |
5732
– sklepy elektroniczne
5262
– platformy handlowe
| Zakup elektroniki bezpośrednio w sklepie i za pośrednictwem marketplace'u. | Różny podmiot lub model obsługi sprzedaży. MCC 5262 dotyczy określonych platform. | Nie można zakładać identycznej kwalifikacji bez ustalenia MCC rzeczywistej transakcji. |
Ważne: Kody w tabeli opisują przykładowe kategorie i scenariusze, a nie automatyczne wykluczenia bankowe. O przyznaniu cashbacku decyduje regulamin konkretnej promocji. Marketplace nie musi stosować MCC 5262 dla każdej płatności, a zakup internetowy nie musi mieć innego kodu niż zakup stacjonarny.
Ważne: kody w tabeli opisują kategorie, a nie automatyczne wykluczenia bankowe. O tym, czy dana płatność daje cashback lub liczy się do premii, decyduje konkretny regulamin. Marketplace nie musi stosować kodu 5262 dla każdej płatności, a zakup online nie musi mieć innego MCC niż zakup stacjonarny.
Szerszy przegląd ograniczeń znajdziesz w poradniku najczęstsze kategorie MCC wykluczane z cashbacku i promocji.
Przykład 1. Ta sama stacja paliw, ale inny sposób płatności
Wyobraź sobie kierowcę, który jednego dnia płaci za paliwo przy kasie stacji, a podczas kolejnej wizyty korzysta z automatycznego dystrybutora.
W systemie Visa płatności nieobsługiwane przez automatyczny dystrybutor mogą korzystać z MCC 5541, natomiast transakcje automatycznego dystrybutora paliwa powinny być klasyfikowane jako MCC 5542.
Jeśli bank obejmuje promocją MCC 5541, ale wyklucza 5542, druga płatność może nie zostać zaliczona. Mimo że kierowca tankował na tej samej stacji, ostatecznie znaczenie ma kod rzeczywiście wykorzystany przy rozliczeniu.
To przykład różnicy wynikającej z zasad klasyfikowania transakcji, a nie koniecznie z błędnego oznaczenia sprzedawcy.
Przykład 2. Dwa sklepy spożywcze jednej sieci
Klient robi zakupy w dwóch placówkach o tej samej nazwie. Pierwsza ma charakter supermarketu, a druga jest niewielkim sklepem convenience.
W zależności od rzeczywistego profilu działalności mogą zostać przypisane do MCC 5411 albo 5499. Identyczny szyld nie przesądza o wspólnej klasyfikacji.
Jeżeli promocja bankowa obejmuje tylko zakupy w supermarketach wskazanych kodem 5411, płatności z drugiej placówki mogą być pominięte.
Nie oznacza to automatycznie, że jedna z placówek została oznaczona nieprawidłowo. Konieczne jest sprawdzenie jej rzeczywistej klasyfikacji.
Przykład 3. Zakup przez internet i w sklepie stacjonarnym
Klient kupuje podobny produkt najpierw w sklepie stacjonarnym, a następnie na stronie internetowej tej samej marki.
Jeżeli oba kanały reprezentują ten sam rodzaj działalności i są prawidłowo klasyfikowane w tej samej kategorii, ich MCC może pozostać identyczny.
Rozbieżność może pojawić się wtedy, gdy internetowy punkt sprzedaży działa w innym modelu, ma odrębnego sprzedawcę lub oferuje inny rodzaj działalności.
Dlatego sama informacja „zakup online” nie wystarcza do wyjaśnienia innego MCC.
Do 800 zł premii i obrączka płatnicza
Alior Konto z premią II – do 800 zł premii pieniężnej oraz obrączka płatnicza o wartości 500 zł. Łączna wartość nagród wynosi do 1300 zł.
- 200 zł za płatność kartą w portfelu cyfrowym w ciągu 10 dni od zawarcia umowy
- 200 zł za pierwszy miesiąc aktywności
- do 400 zł w czterech premiach po 100 zł
- obrączkę płatniczą o wartości 500 zł
- 0 zł za prowadzenie konta bez dodatkowych warunków
- do 5,5% na Koncie Oszczędnościowym na Start przez 3 miesiące – osobna promocja
Jak różne kody MCC wpływają na cashback i premie bankowe?
Różny MCC może spowodować, że jedna transakcja zostanie zaliczona do promocji, a druga nie, nawet jeśli obie dotyczą podobnych zakupów.
Regulaminy promocji bankowych mogą posługiwać się listami dopuszczonych lub wykluczonych kodów. Czasami kwalifikacja zależy również od innych warunków, takich jak rodzaj płatności, termin jej rozliczenia czy wartość zakupów.
Przykład obliczeniowy: dwie płatności po 100 zł
Załóżmy hipotetyczną promocję bankową oferującą 2% zwrotu od kwalifikujących się płatności, bez przekroczenia limitu cashbacku.
Klient wykonuje dwie transakcje po 100 zł na tej samej stacji:
Dwie płatności, różny cashback
Przykład naliczenia 2% zwrotu przy różnych kodach MCC.
| Transakcja | Kwota | MCC | Założenie regulaminowe | Cashback |
|---|---|---|---|---|
| Płatność przy kasie | 100 zł | 5541 | Kod objęty promocją | 2 zł |
| Płatność przy automatycznym dystrybutorze | 100 zł | 5542 | Kod wykluczony | 0 zł |
| Łącznie | 200 zł | — | Jedna kwalifikująca się płatność | 2 zł |
Jak interpretować wynik? W tym hipotetycznym przykładzie bank zwraca 2% wartości kwalifikujących się płatności. Gdyby obie transakcje spełniały warunki, cashback wyniósłby 4 zł. Ponieważ MCC 5542 jest w przyjętych założeniach wykluczony, klient otrzymuje łącznie 2 zł. To ilustracja mechanizmu, a nie warunki rzeczywistej promocji bankowej.
Gdyby obie operacje spełniały warunki zwrotu, suma cashbacku wyniosłaby 4 zł. W przyjętym przykładzie klient otrzymałby 2 zł.
To wyłącznie ilustracja mechanizmu, a nie opis rzeczywistej oferty bankowej.
Dlaczego różnica MCC może mieć większe znaczenie niż sam cashback?
Problem nie zawsze ogranicza się do kilku złotych zwrotu.
Niektóre promocje wymagają wykonania określonej liczby kwalifikujących się płatności lub osiągnięcia ustalonej wartości transakcji. Operacja wyłączona regulaminem może nie przybliżać klienta do spełnienia tego warunku.
Przykładowo przy wymaganych pięciu transakcjach klient może wykonać pięć zakupów, ale bank zaliczy tylko cztery. W takiej sytuacji zagrożona może być cała premia za dany warunek, a nie jedynie cashback z pojedynczej płatności.
Warto więc rozróżniać:
- Cashback od transakcji – MCC może decydować o naliczeniu zwrotu od konkretnego zakupu.
- Premię za aktywność – MCC może wpływać na liczbę lub wartość płatności zaliczanych do warunku.
- Ofertę w wybranej kategorii – program może obejmować wyłącznie wskazane branże lub kody MCC.
Więcej informacji o interpretowaniu warunków i ograniczeń znajdziesz w kategorii płatności i cashback.
Jak sprawdzić, który kod MCC został użyty?
Najbardziej miarodajne jest ustalenie MCC konkretnej rozliczonej transakcji, a nie sprawdzanie ogólnej kategorii sklepu w internecie.
Bank może udostępniać MCC w szczegółach operacji albo przekazać taką informację podczas kontaktu z obsługą. Zakres widocznych danych zależy od instytucji i jej systemów.
Krok 1. Otwórz szczegóły transakcji
W bankowości internetowej lub mobilnej znajdź płatność, której klasyfikację chcesz zweryfikować.
Sprawdź, czy dostępne są informacje o kategorii sprzedawcy lub samym MCC. Nie należy jednak utożsamiać graficznej kategorii wydatków w aplikacji z rzeczywistym czterocyfrowym kodem transakcji.
Bank może oznaczyć zakup jako „jedzenie” albo „zakupy”, ale taka etykieta nie musi być technicznym MCC użytym w rozliczeniu kartowym.
Krok 2. Poczekaj na rozliczenie operacji
Jeżeli płatność widnieje jeszcze jako blokada lub autoryzacja, jej dane mogą nie być ostateczne.
Do wyjaśnienia kwalifikacji cashbacku najlepiej wykorzystać informacje o operacji zaksięgowanej. Pozwala to ograniczyć ryzyko porównywania danych tymczasowych z ostatecznym rozliczeniem.
Krok 3. Poproś bank o kod konkretnej transakcji
Jeśli MCC nie jest widoczny, skontaktuj się z bankiem i podaj:
- datę oraz kwotę płatności;
- nazwę sprzedawcy z historii rachunku;
- miejsce dokonania zakupu, jeżeli ma znaczenie;
- informację, czy płatność odbyła się stacjonarnie, czy online;
- identyfikator operacji, jeśli jest dostępny.
Poproś o podanie czterocyfrowego MCC zastosowanego do tej konkretnej transakcji, a nie ogólnej kategorii przypisywanej danej sieci sklepów.
Bank może potrzebować dodatkowego czasu na sprawdzenie szczegółów rozliczenia.
Krok 4. Porównaj MCC z regulaminem promocji
Znając kod, sprawdź odpowiedni fragment regulaminu: wykluczenia, kategorie objęte zwrotem albo definicję transakcji kwalifikującej się do premii.
Nie wystarczy ustalić, że kod należy do branży spożywczej czy gastronomicznej. Jeśli regulamin wymienia konkretne wartości numeryczne, to właśnie je trzeba porównać z danymi operacji.
Gdy regulamin jest niejednoznaczny, zwróć się do banku o wyjaśnienie kwalifikacji danej transakcji.
Co zrobić, gdy kod MCC jest inny niż oczekiwano?
Najpierw trzeba ustalić, czy rozbieżność wynika z prawidłowej klasyfikacji, błędnych danych akceptanta czy sposobu zastosowania regulaminu przez bank.
Samo przekonanie, że sklep powinien mieć określony MCC, nie przesądza o nieprawidłowym rozliczeniu.
Ustal, co dokładnie się różni
Porównaj obie operacje. Zwróć uwagę na nazwę akceptanta w historii bankowej, lokalizację, kanał płatności oraz rodzaj stanowiska sprzedaży.
Jeśli jedna płatność dotyczyła zakupów w sklepie, a druga usługi realizowanej przez osobny punkt, różnica może być uzasadniona.
Jeżeli natomiast zapłaciłeś za podobne zakupy w tym samym punkcie, na tych samych zasadach, a MCC zmienił się bez wyraźnego powodu, poproś o wyjaśnienie.
Zapytaj sprzedawcę o klasyfikację płatności
Sprzedawca może skontaktować się ze swoim operatorem płatności i zweryfikować przypisanie kodu.
Nie oznacza to jednak, że pracownik przy kasie będzie znał MCC ani że sklep może samodzielnie zmienić dane rozliczonej transakcji na życzenie klienta.
Jeżeli klasyfikacja jest nieprawidłowa, wyjaśnienie wymaga udziału właściwego podmiotu obsługującego akceptację płatności.
Złóż reklamację do banku, jeżeli spór dotyczy premii
Jeśli bank nie przyznał cashbacku lub nie zaliczył płatności do warunku promocji, możesz złożyć reklamację dotyczącą sposobu zastosowania regulaminu.
W zgłoszeniu wskaż:
- Nazwę promocji i odpowiedni warunek regulaminowy.
- Datę, kwotę oraz identyfikator spornej operacji.
- Kod MCC przekazany przez bank, jeżeli udało się go ustalić.
- Powód, dla którego uważasz, że transakcja powinna zostać uznana.
- Prośbę o wskazanie konkretnej podstawy jej wyłączenia.
Dołącz dokumenty, które mogą pomóc w wyjaśnieniu sprawy, na przykład potwierdzenie zakupu i wcześniejszą korespondencję z bankiem.
Reklamacja nie gwarantuje przyznania premii. Jeśli prawidłowy MCC rzeczywiście znajduje się na liście wykluczeń, bank może mieć podstawę do nieuwzględnienia płatności. Inaczej należy ocenić sytuację, w której bank błędnie zastosował własny regulamin.
Jeżeli nie uda się rozwiązać sporu w postępowaniu reklamacyjnym, można rozważyć skorzystanie z pomocy Rzecznika Finansowego. Informacje o zasadach składania reklamacji i dalszych możliwościach działania publikuje Rzecznik Finansowy – zasady składania reklamacji.
Premia do 1010 zł
Za eKonto do usług, regularne wpływy, płatności i aktywne korzystanie z rachunku.
- 100 zł za pierwszą aktywność po otwarciu konta
- 400 zł za regularne wpływy, płatności i oszczędzanie
- 100 zł za otwarcie konta przez selfie, e-dowód lub mObywatel i spełnienie warunków aktywności
- 300 zł za wpływy z wynagrodzenia
- 100 zł za konto dla dziecka
- 5,3% na Moje Cele do 100 000 zł przez 180 dni
Jak ograniczyć ryzyko utraty cashbacku?
Najbezpieczniej opierać spełnianie warunków promocji na zwykłych, przewidywalnych wydatkach, których kwalifikację można zweryfikować. Nie ma jednak sposobu, który pozwalałby zagwarantować określony MCC każdej przyszłej transakcji.
Nie zakładaj, że rozpoznany MCC obowiązuje w całej sieci
Kod ustalony dla jednej placówki nie musi dotyczyć innych sklepów tej samej marki.
Również wcześniejsze doświadczenie z jednym punktem nie daje pewności, że jego klasyfikacja pozostanie niezmieniona. Zmiany mogą pojawić się po reorganizacji działalności lub obsługi płatności.
Sprawdzaj wykluczenia przed większym wydatkiem
Jeżeli planujesz zakup o dużej wartości i liczysz na cashback, przeanalizuj regulamin jeszcze przed płatnością.
Zwróć uwagę nie tylko na listę MCC, lecz także na ograniczenia związane ze sposobem płatności, pośrednikami, limitem zwrotu oraz terminem rozliczenia.
Przy niejasnych warunkach nie należy traktować potencjalnego cashbacku jako pewnego obniżenia ceny zakupu.
Zachowuj potwierdzenia i kontroluj zaksięgowanie
Przy promocjach wymagających określonej aktywności zachowuj dokumenty umożliwiające identyfikację transakcji.
Po zaksięgowaniu sprawdź, czy bank uznał płatność zgodnie z warunkami programu. Jeżeli aplikacja pokazuje licznik kwalifikujących się transakcji, może on ułatwić kontrolę, o ile dana oferta przewiduje taką funkcję.
Nie wykonuj sztucznych zakupów ani zwrotów tylko po to, aby manipulować liczbą transakcji. Takie działania mogą być sprzeczne z regulaminem i prowadzić do utraty premii.
Zostaw margines przy spełnianiu warunków
Jeżeli promocja wymaga kilku płatności, nie opieraj całego warunku na jednej operacji o niepewnej klasyfikacji.
Rozsądniejszym rozwiązaniem jest planowanie wymaganej aktywności na podstawie normalnych zakupów, które i tak zamierzasz zrobić. Pozwala to ograniczyć ryzyko bez generowania zbędnych wydatków.
Jeśli dopiero wybierasz ofertę bankową, porównuj nie tylko wysokość nagrody, ale też zasady zaliczania transakcji. Pomocny może być ranking promocji bankowych, w którym punktem wyjścia do wyboru są również wymagane aktywności i ograniczenia.
Najczęstsze pytania
Czy ten sam terminal może obsługiwać transakcje z różnymi kodami MCC?
Tak, w określonych modelach obsługi płatności mogą występować różne klasyfikacje. Nie oznacza to jednak, że terminal dowolnie wybiera MCC dla każdej sprzedaży. Znaczenie mają konfiguracja obsługi akceptanta, rodzaj działalności oraz reguły organizacji płatniczej.
Czy płatność telefonem zmienia kod MCC sklepu?
Samo użycie telefonu zamiast fizycznej karty nie powinno być traktowane jako przyczyna automatycznej zmiany MCC. Jeżeli transakcja jest realizowana kartą dodaną do portfela mobilnego, nadal istotne są dane akceptanta. Inne metody płatności lub modele obsługi mogą mieć odrębne zasady kwalifikacji w promocji bankowej.
Czy paragon fiskalny pozwala sprawdzić MCC?
Zwykle nie. Paragon fiskalny potwierdza sprzedaż, ale nie musi zawierać kodu MCC transakcji kartowej. Potwierdzenie z terminala również nie daje pewności, że kod będzie na nim widoczny. W razie wątpliwości najrozsądniej zapytać bank o dane konkretnej operacji.
Czy różne kody MCC oznaczają, że sklep popełnił błąd?
Nie. Dwa kody mogą wynikać z prawidłowej klasyfikacji odrębnych działalności lub rodzajów transakcji. Podejrzenie błędu jest bardziej uzasadnione wtedy, gdy podobne operacje w tym samym punkcie są oznaczane niespójnie i nie istnieje wyraźna przyczyna różnicy.
Czy bank musi przyznać cashback, jeśli sklep ma niewłaściwy MCC?
Nie automatycznie. Rozliczenie premii zależy od warunków konkretnej promocji oraz ustalonych okoliczności. Jeżeli transakcja została nieprawidłowo sklasyfikowana lub bank błędnie zastosował regulamin, sprawę można wyjaśniać w drodze reklamacji. Sam fakt, że klient oczekiwał innego kodu, nie przesądza o obowiązku wypłaty zwrotu.
Czy można poznać MCC przed dokonaniem zakupu?
Czasami można uzyskać informację o dotychczasowej klasyfikacji danego punktu, ale nie zapewnia to pewności co do przyszłej transakcji. Dane mogą się różnić między punktami sprzedaży, kanałami obsługi i rodzajami płatności. Najbardziej wiarygodna weryfikacja dotyczy konkretnej operacji po jej rozliczeniu.