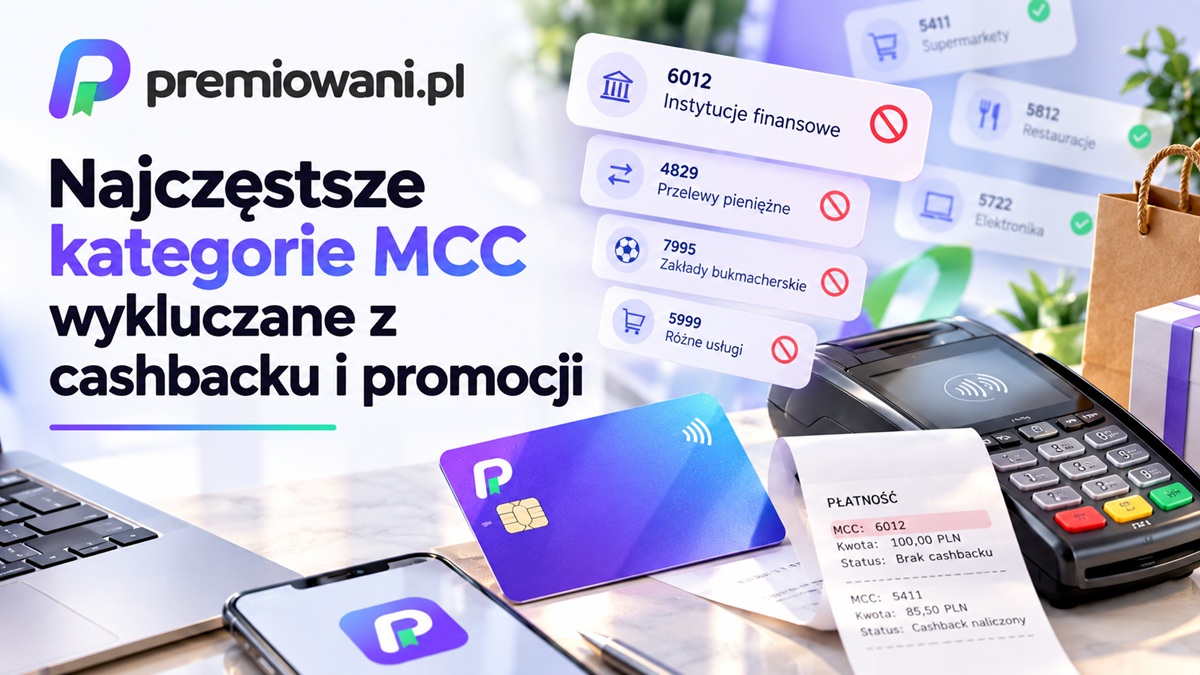
Nie każda płatność kartą zostanie zaliczona do cashbacku albo warunku promocji bankowej. Jednym z najczęstszych powodów są kategorie MCC wykluczane z cashbacku — szczególnie transakcje związane z przekazami pieniężnymi, instytucjami finansowymi, doładowywaniem instrumentów płatniczych czy grami losowymi.
Sam fakt zapłacenia kartą nie przesądza więc, że bank potraktuje operację jak zwykły zakup. Liczy się sposób zaklasyfikowania sprzedawcy lub usługi oraz dokładna definicja transakcji zawarta w regulaminie konkretnej promocji.
Najbezpieczniejsza zasada jest prosta: przed większą płatnością lub realizacją warunku promocji sprawdź nie tylko kwotę transakcji, ale również wyłączenia MCC, rodzaj transakcji i ewentualne ograniczenia dotyczące pośredników.
Spis treści
- Czym jest kod MCC i dlaczego ma znaczenie dla cashbacku?
- Dlaczego banki wyłączają niektóre kategorie MCC?
- Jakie kategorie MCC są najczęściej wykluczane z cashbacku?
- Tabela najczęściej spotykanych kodów MCC i przykładów transakcji
- Czy ta sama płatność zawsze ma taki sam kod MCC?
- Jak pośrednik płatności może wpłynąć na kwalifikację transakcji?
- Jak sprawdzić MCC przed większym zakupem?
- Co zrobić, gdy płatność nie została zaliczona do promocji?
- Jak ograniczyć ryzyko utraty cashbacku lub premii?

Konto Przekorzystne
Konto osobiste Banku Pekao z premią do 300 zł, dodatkową Promocją Podróżną III z nagrodami do 2400 zł i promocyjnym oprocentowaniem oszczędności.
- 100 zł za otwarcie konta online i spełnienie warunków startowych
- 2 × 100 zł za min. 10 płatności kartą w każdym z 2 kolejnych miesięcy
- do 2400 zł w Promocji Podróżnej III
- do 5,7% w skali roku na nowych środkach do 100 000 zł przez 92 dni
- do 10% w skali roku na pierwszej Skarbonce do 3000 zł dla uczestników Promocji Podróżnej
Czym jest kod MCC i dlaczego ma znaczenie dla cashbacku?
MCC, czyli Merchant Category Code, to czterocyfrowy kod służący do klasyfikowania działalności sprzedawcy lub usługodawcy. W dokumentacji organizacji płatniczych MCC jest powiązany z rodzajem prowadzonej działalności lub oferowanych usług.
Kod nie opisuje więc bezpośrednio produktu znajdującego się w Twoim koszyku. Informuje przede wszystkim, do jakiego rodzaju działalności został zakwalifikowany akceptant obsługujący transakcję.
Ma to znaczenie w promocjach bankowych, ponieważ regulamin może określać, że do wymaganej liczby lub wartości płatności nie zaliczają się operacje wykonane u akceptantów oznaczonych konkretnymi kodami MCC.
Przykładowo możesz zapłacić kartą 500 zł i zobaczyć prawidłowo zaksięgowaną transakcję bezgotówkową, a mimo to nie otrzymać za nią cashbacku. Jeżeli regulamin wyłącza MCC użyty przy tej operacji, sama forma płatności nie wystarczy do naliczenia korzyści.
Więcej o zasadach rozliczania płatności i zwrotów znajdziesz w sekcji płatności i cashback.
Dlaczego banki wyłączają niektóre kategorie MCC?
Wyłączenia MCC pozwalają organizatorowi programu określić, jakie transakcje mają być traktowane jako zakupy premiowane. Szczególnie często oddzielane są zwykłe zakupy konsumenckie od operacji, które w praktyce przypominają transfer środków, zasilenie innego instrumentu finansowego albo obrót pieniędzmi.
Dlatego w regulaminach pojawiają się na przykład wyłączenia dotyczące przekazów pieniężnych, instytucji finansowych, zasileń niektórych rachunków lub portfeli, usług brokerskich czy transakcji hazardowych.
Nie oznacza to jednak, że każda promocja wykorzystuje taką samą listę. Bank może w jednym programie premiować szeroki zakres zakupów, a w drugim wskazać konkretne branże, w których cashback jest naliczany. Przykładem takiego podejścia są również programy, w których regulamin wymienia wyłącznie MCC kwalifikujące się do zwrotu.
Z tego powodu lista kodów z innej promocji może być pomocną wskazówką, ale nie zastępuje regulaminu promocji, z której aktualnie korzystasz.
Jakie kategorie MCC są najczęściej wykluczane z cashbacku?
Najwięcej ostrożności wymagają transakcje, które nie są typowym zakupem towaru lub usługi, lecz wiążą się z przepływem pieniędzy pomiędzy rachunkami, instrumentami płatniczymi albo usługami finansowymi.
W regulaminach bankowych można spotkać między innymi wyłączenia dla kodów 4829, 6012 i 6051. W konkretnych ofertach pojawiają się również między innymi 6211 oraz kody dotyczące określonych rodzajów gier losowych.
Nie należy jednak traktować poniższej tabeli jako uniwersalnego regulaminu. Pokazuje ona kategorie, na które szczególnie warto zwrócić uwagę podczas sprawdzania warunków cashbacku lub promocji.

Do 800 zł premii i obrączka płatnicza
Alior Konto z premią II – do 800 zł premii pieniężnej oraz obrączka płatnicza o wartości 500 zł. Łączna wartość nagród wynosi do 1300 zł.
- 200 zł za płatność kartą w portfelu cyfrowym w ciągu 10 dni od zawarcia umowy
- 200 zł za pierwszy miesiąc aktywności
- do 400 zł w czterech premiach po 100 zł
- obrączkę płatniczą o wartości 500 zł
- 0 zł za prowadzenie konta bez dodatkowych warunków
- do 5,5% na Koncie Oszczędnościowym na Start przez 3 miesiące – osobna promocja
Tabela najczęściej spotykanych kodów MCC i przykładów transakcji
Najczęściej spotykane kody MCC i przykłady transakcji
Kategorie, na które szczególnie warto zwrócić uwagę przy cashbacku i promocjach bankowych.
| Kod lub grupa MCC | Typ transakcji | Przykładowa sytuacja | Ryzyko wyłączenia |
|---|---|---|---|
| 4829 | Przekazy pieniężne | Użycie usługi służącej do transferu pieniędzy. | Wysokie — kod pojawia się w wyłączeniach niektórych regulaminów. |
| 6010–6011 | Operacje gotówkowe w instytucjach finansowych | Wypłata gotówki lub operacja o charakterze gotówkowym. | Bardzo wysokie — zwykle nie jest to zwykły zakup bezgotówkowy. |
| 6012 | Instytucje finansowe | Określone płatności na rzecz instytucji finansowych, zasilenia lub spłaty — zależnie od sposobu rozliczenia. | Wysokie — kod występuje w wyłączeniach programów bankowych. |
| 6050–6051 | Usługi finansowe i operacje zbliżone do gotówki | Zakup waluty, przekaz środków albo inne operacje finansowe — zależnie od klasyfikacji. | Wysokie. |
| 6211 | Brokerzy i dealerzy papierów wartościowych | Transakcja związana z usługami inwestycyjnymi. | Wysokie w promocjach wyłączających operacje finansowe. |
| 6540 | Zasilanie określonych instrumentów lub środków przechowywanych | Doładowanie karty, portfela lub podobnego rozwiązania, jeżeli transakcja zostanie w ten sposób zaklasyfikowana. | Wysokie, gdy regulamin wprost obejmuje ten kod. |
| 7800–7802, 7995 | Gry losowe i hazard | Zakład, kasyno lub inna transakcja hazardowa. | Często wyłączana lub traktowana odrębnie. |
| Inne MCC | Branża określona przez organizatora promocji | Na przykład konkretna grupa usług lub sprzedawców wskazana bezpośrednio w regulaminie. | Zależne od zasad konkretnej promocji. |
Ważne: nie istnieje jedna lista kodów MCC wykluczonych ze wszystkich programów. O tym, czy konkretna transakcja kwalifikuje się do cashbacku lub promocji, decyduje aktualny regulamin danego banku lub programu.
Zakres poszczególnych kodów może być aktualizowany przez organizacje płatnicze. Oficjalne zestawienia MCC pokazują również, że kod opisuje działalność akceptanta, a nie prostą etykietę w rodzaju „zwykły zakup” lub „zakup niekwalifikowany”.
To rozróżnienie jest ważne. Zakup za 100 zł w sklepie spożywczym i przekazanie 100 zł przez usługę finansową mogą wyglądać podobnie na saldzie rachunku, ale z punktu widzenia programu cashback są dwiema zupełnie innymi operacjami.
Czy ta sama płatność zawsze ma taki sam kod MCC?
Nie można zakładać, że podobny zakup zawsze zostanie oznaczony identycznym MCC. Kod jest przypisany do działalności akceptanta i sposobu, w jaki dana transakcja jest obsługiwana w systemie płatniczym.
Dwa sklepy sprzedające podobne produkty mogą więc działać w innych kategoriach. Jeszcze większa różnica może wystąpić wtedy, gdy płatność przechodzi przez platformę, marketplace, usługę pośredniczącą lub innego operatora.
Dlatego nie warto budować zasady: „zapłaciłem w tym miejscu raz i dostałem cashback, więc każda kolejna płatność będzie się kwalifikowała”. Zmienić może się regulamin promocji, sposób obsługi płatności albo klasyfikacja transakcji.
Szczególnie ostrożnie trzeba podchodzić do zakupów wykonywanych wyłącznie po to, aby osiągnąć wymagany próg płatności. Jeżeli regulamin wymaga np. określonej wartości transakcji kartą, najlepiej realizować warunek przy zwykłych zakupach, które i tak były planowane.
Jak pośrednik płatności może wpłynąć na kwalifikację transakcji?
Pośrednik może zmienić sposób, w jaki transakcja zostanie przedstawiona bankowi. Nie oznacza to automatycznie, że płatność nie otrzyma cashbacku, ale pojawia się dodatkowy element, którego trzeba pilnować.
Przykładem może być zakup wykonywany przez platformę zbierającą wielu sprzedawców albo zapłata za usługę za pośrednictwem zewnętrznego operatora. Z perspektywy klienta przedmiot zakupu może pozostać taki sam, natomiast informacje przekazywane wraz z transakcją nie muszą wyglądać identycznie jak przy płatności bezpośrednio u sprzedawcy.
Regulamin może też osobno określać sposób traktowania zakupów dokonywanych przez pośredników. W jednym z programów bankowych zakup biletu lotniczego był premiowany tylko przy zakupie bezpośrednio od linii lotniczej, a nie przez agenta lub biuro podróży.
Jeżeli planujesz transakcję o dużej wartości, przejdź wcześniej przez checklistę przed większym zakupem z cashbackiem.

Premia do 1010 zł
Za eKonto do usług, regularne wpływy, płatności i aktywne korzystanie z rachunku.
- 100 zł za pierwszą aktywność po otwarciu konta
- 400 zł za regularne wpływy, płatności i oszczędzanie
- 100 zł za otwarcie konta przez selfie, e-dowód lub mObywatel i spełnienie warunków aktywności
- 300 zł za wpływy z wynagrodzenia
- 100 zł za konto dla dziecka
- 5,3% na Moje Cele do 100 000 zł przez 180 dni
Jak sprawdzić MCC przed większym zakupem?
Nie zawsze da się ze stuprocentową pewnością ustalić MCC jeszcze przed wykonaniem transakcji. Dlatego zamiast szukać jednej internetowej listy sklepów, lepiej przeprowadzić krótką kontrolę warunków konkretnej promocji.
- Otwórz aktualny regulamin promocji lub programu cashback.
- Znajdź definicję „transakcji”, „transakcji bezgotówkowej”, „zakupu premiowanego” albo podobnego pojęcia.
- Wyszukaj w dokumencie skróty „MCC” oraz „Merchant Category Code”.
- Sprawdź, czy regulamin wymienia transakcje wyłączone niezależnie od MCC, np. wypłaty gotówki, zwroty, przekazy pieniężne albo określone zasilenia.
- Jeżeli zakup odbywa się przez pośrednika, sprawdź również zapisy dotyczące platform, agentów i operatorów płatności.
- Przy istotnej kwocie zachowaj regulamin obowiązujący w czasie realizowania warunków promocji.
Nie zastępuj regulaminu ogólną tabelą znalezioną w internecie. Nawet poprawna lista kodów MCC odpowiada tylko na pytanie, czym jest dana kategoria. Nie mówi jeszcze, czy konkretny bank zalicza ją do konkretnej promocji.
Co zrobić, gdy płatność nie została zaliczona do promocji?
Najpierw sprawdź warunki promocji i szczegóły zaksięgowanej operacji. Brak cashbacku nie musi oznaczać błędu banku — transakcja mogła należeć do kategorii wyłączonej albo nie spełnić innego warunku.
Znaczenie mogą mieć również data wykonania i zaksięgowania operacji, minimalna kwota, rodzaj karty, termin spełnienia warunku czy późniejszy zwrot zakupu.
Jeżeli według regulaminu transakcja powinna zostać uznana, skontaktuj się z bankiem i poproś o wyjaśnienie sposobu jej zakwalifikowania. Przy reklamacji przydatne są data, kwota, nazwa widoczna przy operacji oraz wskazanie odpowiedniego punktu regulaminu.
Nie wykonuj kolejnych sztucznych transakcji tylko po to, aby „przetestować” różne sposoby płatności. Jeżeli termin promocji jeszcze nie minął, bezpieczniejszym rozwiązaniem jest spełnienie brakującego warunku przy normalnym zakupie mieszczącym się w zasadach programu.
Jak ograniczyć ryzyko utraty cashbacku lub premii?
Najprostsza metoda to pozostawienie sobie marginesu bezpieczeństwa. Jeśli promocja wymaga określonej liczby lub wartości płatności, nie opieraj całego warunku na jednej nietypowej operacji wykonanej ostatniego dnia.
Dobrze też oddzielić trzy pytania: czy transakcja jest płatnością kartą, czy jej MCC nie znajduje się wśród wyłączeń oraz czy spełnia pozostałe warunki regulaminu. Pozytywna odpowiedź tylko na pierwsze pytanie nie wystarcza.
Przy promocjach bankowych rozsądniej jest realizować wymagania za pomocą zwykłych wydatków: zakupów spożywczych, paliwa, usług czy innych kosztów, które i tak zostały zaplanowane. Dzięki temu spełnienie warunku nie wymaga generowania dodatkowych wydatków.
Jeżeli dopiero wybierasz promocję i chcesz porównać wysokość bonusu z wymaganiami dotyczącymi płatności, możesz wykorzystać ranking promocji bankowych. Przed przystąpieniem do konkretnej oferty nadal trzeba jednak przeczytać jej aktualny regulamin.
Najczęstsze pytania
Czy MCC określa, co dokładnie kupuję?
Nie. MCC klasyfikuje przede wszystkim rodzaj działalności akceptanta. Nie jest kodem każdego produktu znajdującego się na paragonie.
Dlatego dwa różne towary kupione u jednego sprzedawcy mogą zostać rozliczone w ramach tej samej kategorii MCC.
Czy kod MCC 6012 jest zawsze wyłączony z cashbacku?
Nie. O kwalifikacji decyduje regulamin konkretnego programu. MCC 6012 należy jednak do kodów, które występują w wyłączeniach niektórych programów bankowych dotyczących cashbacku lub premiowanych transakcji.
Przed płatnością trzeba więc sprawdzić warunki własnej promocji, a nie zakładać, że zasada obowiązuje we wszystkich bankach.
Czy doładowanie portfela elektronicznego może zostać wyłączone?
Tak, jeżeli sposób rozliczenia operacji odpowiada kategorii lub rodzajowi transakcji wyłączonemu przez regulamin. Niektóre dokumenty bankowe wprost odnoszą się do doładowań portfeli lub instrumentów płatniczych.
Nie należy jednak przenosić zapisów jednego programu na inną promocję.
Czy bank może zmienić listę MCC?
Zasady programu mogą się zmieniać zgodnie z jego regulaminem, a same klasyfikacje MCC również są utrzymywane przez organizacje płatnicze. W regulaminach programów można spotkać postanowienia przewidujące aktualizację wykazu w związku ze zmianami kodów przez organizację płatniczą.
Dlatego przy promocji trwającej kilka miesięcy najlepiej korzystać z aktualnego dokumentu udostępnionego przez bank.
Czy zwrot zakupu może wpłynąć na cashback?
Tak, jeżeli regulamin przewiduje cofnięcie korzyści po anulowaniu lub zwrocie transakcji. Jest to jednak odrębna kwestia od samego MCC.
Przed zwrotem większego zakupu warto sprawdzić, jak konkretny program traktuje operacje zwrócone i czy miały one znaczenie dla spełnienia warunku promocji.