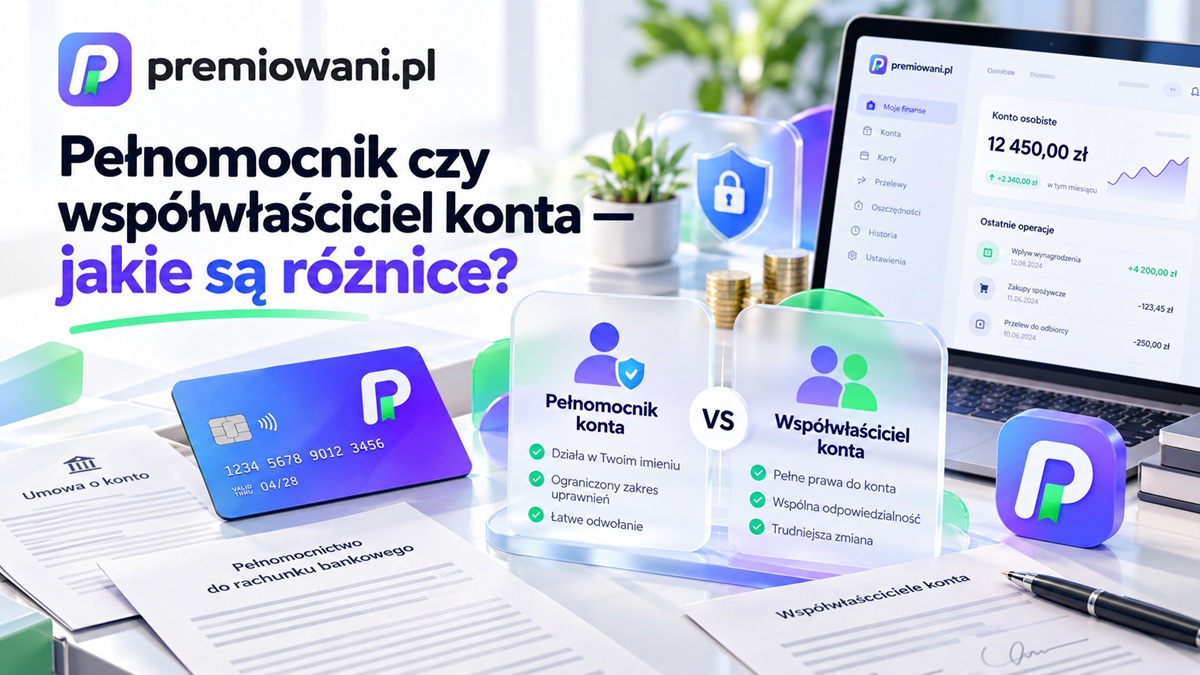
Pełnomocnik czy współwłaściciel konta? Najważniejsza różnica dotyczy statusu wobec banku i zakresu samodzielności. Pełnomocnik działa w imieniu właściciela rachunku, na podstawie udzielonego upoważnienia. Współwłaściciel, a dokładniej współposiadacz konta, jest natomiast stroną umowy z bankiem i ma własne uprawnienia do korzystania z rachunku.
Jeżeli chcesz umożliwić bliskiej osobie wykonywanie przelewów, wypłacanie pieniędzy lub załatwianie spraw bankowych, pełnomocnictwo może być wystarczające. Jeśli jednak dwie osoby mają wspólnie zarządzać codziennymi finansami na równorzędnych zasadach, bardziej odpowiedni może być rachunek wspólny.
Wybór wpływa również na możliwość cofnięcia uprawnień, bezpieczeństwo pieniędzy, odpowiedzialność wynikającą z umowy oraz sytuację po śmierci posiadacza. Dlatego nie należy traktować obu rozwiązań jako zamiennych.
Spis treści
- Czym jest pełnomocnictwo do konta bankowego?
- Kim jest współwłaściciel konta bankowego?
- Pełnomocnik czy współwłaściciel konta — tabela porównawcza
- Jakie uprawnienia mają pełnomocnik i współposiadacz?
- Czy współwłaściciel konta jest właścicielem połowy pieniędzy?
- Co dzieje się z kontem po śmierci właściciela lub współposiadacza?
- Pełnomocnik czy współwłaściciel — co wybrać w trzech sytuacjach?
- Jak ustanowić pełnomocnika lub otworzyć konto wspólne?
- Koszty, bezpieczeństwo i najczęstsze błędy
- Najczęstsze pytania

Konto Przekorzystne
Konto osobiste Banku Pekao z premią do 300 zł, dodatkową Promocją Podróżną III z nagrodami do 2400 zł i promocyjnym oprocentowaniem oszczędności.
- 100 zł za otwarcie konta online, logowanie i min. 10 płatności kartą do końca następnego miesiąca
- 2 × 100 zł za min. 10 płatności kartą w każdym z 2 kolejnych miesięcy
- do 2400 zł w „Promocji Podróżnej III” za kwalifikowane wydatki
- do 6% w skali roku na nowych środkach do 200 000 zł przez 92 dni w osobnej promocji
- do 10% w skali roku na pierwszej Skarbonce do 3000 zł dla uczestników Promocji Podróżnej
Czym jest pełnomocnictwo do konta bankowego?
Pełnomocnictwo do rachunku bankowego pozwala wskazanej osobie wykonywać określone czynności w imieniu posiadacza konta. Nie powoduje jednak, że pełnomocnik staje się współposiadaczem rachunku.
Przykładowo możesz upoważnić dorosłe dziecko do wykonywania przelewów z Twojego konta, gdy samodzielna obsługa bankowości staje się dla Ciebie trudna. Rachunek nadal pozostaje indywidualny, a osoba upoważniona działa w granicach udzielonego pełnomocnictwa.
Zakres dostępnych czynności wynika z treści umocowania oraz zasad konkretnego banku.
Pełnomocnictwo ogólne, rodzajowe i szczególne
W praktyce należy rozróżnić trzy podstawowe rodzaje pełnomocnictw wynikające z Kodeksu cywilnego:
- Pełnomocnictwo ogólne — obejmuje czynności zwykłego zarządu. Nie oznacza automatycznie uprawnienia do wykonania każdej operacji dotyczącej rachunku.
- Pełnomocnictwo rodzajowe — dotyczy określonego rodzaju czynności, na przykład wskazanych operacji na rachunku bankowym.
- Pełnomocnictwo szczególne — pozwala dokonać konkretnej czynności, dla której zostało udzielone.
Bank może stosować własne formularze oraz kategorie pełnomocnictw, na przykład do określonych operacji albo do szerokiej obsługi rachunku.
Sama nazwa „pełnomocnictwo pełne” nie przesądza jednak o nieograniczonych uprawnieniach. Znaczenie ma treść dokumentu i regulamin banku.
Przed podpisaniem upoważnienia ustal, czy pełnomocnik będzie mógł wypłacać gotówkę, wykonywać przelewy, uzyskiwać informacje o rachunku oraz korzystać z bankowości elektronicznej.
Czy pełnomocnik może korzystać z pieniędzy jak właściciel?
Pełnomocnik może wykonywać operacje objęte umocowaniem, ale nie oznacza to, że pieniądze stają się jego własnością.
Jeżeli otrzymał możliwość wypłacania środków, powinien korzystać z niej zgodnie z celem pełnomocnictwa i ustaleniami z posiadaczem rachunku.
Przykładowo córka upoważniona do opłacania rachunków starszego ojca nie uzyskuje z tego powodu prawa do swobodnego przeznaczania jego oszczędności na własne wydatki.
To istotna różnica między techniczną możliwością wykonania operacji bankowej a prawnym uzasadnieniem dysponowania cudzym majątkiem.
Kim jest współwłaściciel konta bankowego?
Współwłaściciel konta, prawidłowo nazywany współposiadaczem rachunku, jest jedną z osób, dla których bank prowadzi rachunek wspólny. Każda z nich pozostaje stroną umowy z bankiem.
Zgodnie z art. 51 i 51a Prawa bankowego rachunek wspólny może być prowadzony dla kilku osób fizycznych. Jeżeli umowa nie stanowi inaczej, każdy współposiadacz może samodzielnie dysponować zgromadzonymi środkami.
Prawo przewiduje również możliwość wypowiedzenia umowy przez jednego współposiadacza ze skutkiem dla pozostałych, chyba że umowa określa inne zasady.
» Prawo bankowe — art. 51 i 51a.
W praktyce rachunek wspólny może służyć małżonkom, partnerom albo innym osobom, które chcą wspólnie obsługiwać określone wydatki.
Nie trzeba pozostawać w związku małżeńskim, aby korzystać ze wspólnego konta. Bank może jednak określać wymagania dotyczące osób uprawnionych do zawarcia takiej umowy.
Czy współposiadacze mają takie same prawa?
Co do zasady współposiadacze mają równorzędny status wobec banku. Oznacza to, że jeden nie jest wyłącznie osobą upoważnioną przez drugiego.
Przy standardowym rachunku wspólnym każdy współposiadacz może mieć możliwość:
- wykonywania przelewów i wypłat,
- sprawdzania salda oraz historii rachunku,
- korzystania z własnych narzędzi dostępu do bankowości,
- składania dyspozycji przewidzianych w umowie,
- podejmowania decyzji dotyczących rachunku w zakresie dopuszczonym przez bank.
Nie należy jednak zakładać, że każda czynność będzie dostępna samodzielnie. Niektóre dyspozycje mogą wymagać współdziałania posiadaczy, a szczegółowe zasady zależą od umowy.
Pełnomocnik czy współwłaściciel konta — tabela porównawcza
Najważniejsze różnice dotyczą tego, skąd pochodzą uprawnienia danej osoby, jak można je zakończyć i jaki jest jej status wobec banku.
Pełnomocnik czy współwłaściciel konta?
Porównanie uprawnień, odpowiedzialności i zasad korzystania z rachunku.
| Kryterium | Pełnomocnik konta | Współwłaściciel konta |
|---|---|---|
| Status wobec banku | Działa w imieniu posiadacza rachunku | Jest współposiadaczem i stroną umowy |
| Źródło uprawnień | Udzielone pełnomocnictwo | Umowa rachunku wspólnego |
| Dostęp do pieniędzy | W granicach udzielonego umocowania | Co do zasady samodzielny, zgodnie z umową |
| Własność środków | Pełnomocnictwo nie przenosi własności pieniędzy | Status współposiadacza nie przesądza o własności wszystkich środków |
| Wykonywanie przelewów | Jeśli obejmuje to pełnomocnictwo | Zazwyczaj samodzielnie |
| Karta i bankowość elektroniczna | Zależnie od zasad banku i zakresu umocowania | Zależnie od dostępnych usług i umowy |
| Zmiana uprawnień | Posiadacz może co do zasady odwołać pełnomocnictwo | Nie można jednostronnie odwołać drugiej osoby jak pełnomocnika |
| Zakończenie relacji | Zwykle przez odwołanie lub wygaśnięcie pełnomocnictwa | Zgodnie z umową rachunku i przepisami |
| Śmierć posiadacza | Pełnomocnictwo co do zasady wygasa | Skutki zależą m.in. od umowy, regulaminu i sytuacji spadkowej |
| Najlepsze zastosowanie | Pomoc w obsłudze indywidualnego konta | Wspólne zarządzanie rachunkiem |
Ważne: Pełnomocnik działa w granicach udzielonego upoważnienia, a współposiadacz korzysta z własnych uprawnień wynikających z umowy. Sam dostęp do rachunku nie przesądza jednak o tym, do kogo należą zgromadzone pieniądze. Szczegółowe zasady zawsze należy sprawdzić w umowie i regulaminie banku.
Wniosek: pełnomocnictwo jest rozwiązaniem bardziej elastycznym, gdy chcesz zachować indywidualny charakter rachunku. Konto wspólne lepiej odpowiada potrzebom osób, które mają stale i samodzielnie korzystać z tych samych pieniędzy.
Nie oznacza to jednak, że współposiadanie rachunku jest bezpieczniejszą albo bardziej opłacalną opcją w każdej sytuacji.

Do 800 zł premii i obrączka płatnicza
Alior Konto z premią II – do 800 zł premii pieniężnej oraz obrączka płatnicza o wartości 500 zł. Łączna wartość nagród wynosi do 1300 zł.
- 200 zł za płatność kartą w portfelu cyfrowym w ciągu 10 dni od zawarcia umowy
- 200 zł za pierwszy miesiąc aktywności
- do 400 zł w czterech premiach po 100 zł
- obrączkę płatniczą o wartości 500 zł
- 0 zł za prowadzenie konta bez dodatkowych warunków
- do 5,5% na Koncie Oszczędnościowym na Start przez 3 miesiące – osobna promocja
Jakie uprawnienia mają pełnomocnik i współposiadacz?
Pełnomocnik korzysta z uprawnień nadanych przez posiadacza rachunku, natomiast współposiadacz wykonuje własne uprawnienia wynikające z umowy. Różnica staje się szczególnie istotna przy większych wypłatach, zmianach umowy i sporach.
Czy pełnomocnik może wypłacić wszystkie pieniądze?
Może mieć techniczną możliwość wypłacenia całego salda, jeżeli zakres pełnomocnictwa i warunki banku na to pozwalają.
Nie oznacza to jednak, że nabywa prawo własności wypłaconych pieniędzy. Powinien również respektować ograniczenia wynikające z relacji z mocodawcą.
Dlatego szerokiego pełnomocnictwa nie należy udzielać wyłącznie z myślą o pojedynczej czynności.
Jeżeli potrzebujesz pomocy jedynie przy określonych płatnościach, zapytaj bank o możliwość ograniczenia zakresu upoważnienia.
Czy współposiadacz może wypłacić całe saldo bez zgody drugiej osoby?
Tak, może być to dopuszczalne przy rachunku wspólnym, jeżeli umowa nie przewiduje ograniczeń.
Przykładowo na rachunku wspólnym znajdują się środki przeznaczone na czynsz, zakupy i opłaty. Jeden współposiadacz może mieć możliwość wykonania przelewu obejmującego całe dostępne saldo, mimo że druga osoba planowała wykorzystać część pieniędzy na inne wydatki.
Taka operacja nie przesądza jednak, komu środki przysługiwały w relacji między współposiadaczami.
Bank realizuje dyspozycje zgodnie z umową rachunku. Ewentualny spór o uprawnienie do zatrzymania lub wykorzystania pieniędzy jest odrębną kwestią.
Czy pełnomocnik może zamknąć konto?
Nie na podstawie każdego pełnomocnictwa. Zamknięcie rachunku wymaga odpowiedniego umocowania, a bank może przewidywać dodatkowe ograniczenia.
Samo prawo do wykonywania przelewów nie oznacza prawa do wypowiedzenia umowy.
W przypadku współposiadacza sytuacja jest inna. Art. 51a Prawa bankowego dopuszcza wypowiedzenie umowy przez jednego ze współposiadaczy ze skutkiem dla pozostałych, o ile umowa nie stanowi inaczej.
Przed otwarciem rachunku wspólnego dobrze ustalić, czy takie rozwiązanie odpowiada wszystkim zainteresowanym.
Czy współwłaściciel konta jest właścicielem połowy pieniędzy?
Nie. Sam fakt bycia współposiadaczem rachunku bankowego nie oznacza automatycznie, że dana osoba jest właścicielem połowy środków.
To jedno z najczęstszych nieporozumień dotyczących kont wspólnych.
Trzeba odróżnić dwie kwestie:
- Prawo do dysponowania rachunkiem — wynika z umowy z bankiem i określa, jakie operacje może wykonywać współposiadacz.
- Prawo do pieniędzy — zależy od rzeczywistych stosunków majątkowych między osobami, źródła środków oraz innych okoliczności prawnych.
Przykładowo dwie osoby niepozostające w małżeństwie mogą założyć wspólne konto na wydatki związane z mieszkaniem. Jedna wpłaca 4000 zł, a druga 1000 zł.
Samo korzystanie ze wspólnego rachunku nie przesądza, że każdej osobie przysługuje po 2500 zł.
Podział środków zależy od tego, do kogo należały pieniądze oraz jakie ustalenia i czynności prawne towarzyszyły ich przekazaniu.
Konto wspólne a wspólność majątkowa małżonków
Rachunek wspólny i małżeńska wspólność majątkowa nie są tym samym.
Małżonkowie mogą posiadać indywidualne rachunki, na których gromadzone są środki należące do majątku wspólnego. Mogą również korzystać z rachunku wspólnego, na którym znajdują się środki należące do majątku osobistego jednego z nich.
O zakwalifikowaniu pieniędzy do określonego majątku nie decyduje wyłącznie liczba nazwisk w umowie rachunku.
Przy rozdzielności majątkowej, większych darowiznach lub sporach dotyczących pochodzenia środków warto odrębnie ustalić skutki prawne i podatkowe.
Co dzieje się z kontem po śmierci właściciela lub współposiadacza?
Śmierć posiadacza konta jest sytuacją, w której różnica między pełnomocnictwem a współposiadaniem rachunku ma szczególnie duże znaczenie.
Śmierć właściciela konta z pełnomocnikiem
Pełnomocnictwo do rachunku bankowego co do zasady wygasa wraz ze śmiercią posiadacza.
Wynika to z art. 101 § 2 Kodeksu cywilnego, który przewiduje wygaśnięcie umocowania wraz ze śmiercią mocodawcy lub pełnomocnika, z ustawowo określonym zastrzeżeniem dotyczącym uzasadnionych wyjątków.
W standardowej sytuacji bankowej nie należy zakładać, że wcześniejsze upoważnienie pozwoli nadal swobodnie wypłacać pieniądze po śmierci właściciela.
Osoba, która była pełnomocnikiem, nie staje się również automatycznie spadkobiercą środków zgromadzonych na rachunku.
Przykład: syn miał upoważnienie do wypłacania pieniędzy z konta ojca. Po jego śmierci nie może traktować dotychczasowego pełnomocnictwa jako podstawy do dalszego finansowania wydatków lub wypłacenia pozostałych oszczędności.
Dalsze postępowanie wymaga zastosowania właściwych przepisów i procedur bankowych.
Śmierć jednego ze współposiadaczy konta
W przypadku rachunku wspólnego sytuacja jest bardziej złożona.
Sama śmierć jednego współposiadacza nie oznacza automatycznie, że drugi staje się właścicielem całego majątku zgromadzonego na rachunku.
Możliwe konsekwencje zależą od umowy, regulaminu banku oraz praw do środków.
W zależności od przyjętych rozwiązań bank może przewidywać kontynuowanie prowadzenia rachunku, jego przekształcenie, rozwiązanie umowy albo określone ograniczenia w dysponowaniu pieniędzmi.
Rzecznik Finansowy wskazuje, że praktyka banków w zakresie postępowania po śmierci współposiadacza nie jest jednolita.
» Rzecznik Finansowy — Finanse po śmierci członka rodziny.
Nie należy więc wybierać konta wspólnego wyłącznie po to, aby ominąć formalności spadkowe. Status rachunku i własność pieniędzy są odrębnymi zagadnieniami.
Jeśli zależy Ci na uporządkowaniu finansów bliskich na wypadek śmierci, sprawdź również zasady dziedziczenia i dopuszczalne dyspozycje bankowe. W razie wątpliwości dotyczących konkretnego majątku pomocna może być konsultacja prawna.

Premia do 1010 zł
Za eKonto do usług, regularne wpływy, płatności i aktywne korzystanie z rachunku.
- 100 zł za pierwszą aktywność po otwarciu konta
- 400 zł za regularne wpływy, płatności i oszczędzanie
- 100 zł za otwarcie konta przez selfie, e-dowód lub mObywatel i spełnienie warunków aktywności
- 300 zł za wpływy z wynagrodzenia
- 100 zł za konto dla dziecka
- 5,3% na Moje Cele do 100 000 zł przez 180 dni
Pełnomocnik czy współwłaściciel — co wybrać w trzech sytuacjach?
Najlepszy wybór zależy przede wszystkim od tego, czy druga osoba ma jedynie pomagać w obsłudze rachunku, czy samodzielnie uczestniczyć we wspólnym zarządzaniu pieniędzmi.
Scenariusz 1: starszy rodzic potrzebuje pomocy w banku
Rekomendacja: pełnomocnictwo o zakresie dopasowanym do potrzeb.
Załóżmy, że rodzic samodzielnie podejmuje decyzje finansowe, ale ma trudności z obsługą aplikacji bankowej albo regularnymi wizytami w placówce.
Dorosłe dziecko ma pomagać w opłacaniu rachunków, wypłacaniu gotówki i wykonywaniu uzgodnionych przelewów.
W takiej sytuacji nie ma oczywistej potrzeby zmieniania indywidualnego konta rodzica w rachunek wspólny.
Bardziej odpowiednie może być pełnomocnictwo, ponieważ:
- rodzic zachowuje status jedynego posiadacza rachunku,
- zakres czynności można dopasować do potrzeb,
- upoważnienie można co do zasady odwołać,
- nie powstaje konieczność wspólnego prowadzenia całego rachunku.
Przed udzieleniem pełnomocnictwa należy ustalić, jakie czynności są rzeczywiście niezbędne.
Ważne ograniczenie: pełnomocnictwo nie zastępuje procedur związanych z utratą zdolności do podejmowania decyzji prawnych. Przy takim problemie konieczna może być odrębna ocena prawna.
Scenariusz 2: para chce wspólnie płacić za mieszkanie i codzienne wydatki
Rekomendacja: rachunek wspólny, jeśli obie osoby akceptują zakres wzajemnych uprawnień.
Partnerzy albo małżonkowie mogą potrzebować konta, z którego będą regulować czynsz, media, zakupy spożywcze i inne wspólne zobowiązania.
Rachunek wspólny pozwala organizować takie wydatki bez konieczności każdorazowego przekazywania pieniędzy jednej osobie odpowiedzialnej za płatności.
Praktyczny model może wyglądać następująco:
- Każda osoba zachowuje indywidualny rachunek do własnych wydatków.
- Oboje przelewają uzgodnione kwoty na konto wspólne.
- Z rachunku wspólnego opłacane są wydatki gospodarstwa domowego.
- Większe zakupy i wypłaty wymagają wcześniejszego uzgodnienia między partnerami.
Ostatnia zasada ma charakter organizacyjny. Sama nie ogranicza możliwości wykonania operacji w banku.
Jeżeli nie chcecie udostępniać sobie całych osobistych oszczędności, nie musicie przenosić ich na konto wspólne.
Więcej o organizacji takiego układu znajdziesz w poradniku jeden bank czy kilka wyspecjalizowanych kont..
Scenariusz 3: chcesz umożliwić partnerowi awaryjny dostęp do pieniędzy
Rekomendacja: ograniczone pełnomocnictwo, jeśli chodzi o pomoc za Twojego życia, a nie o stałe wspólne zarządzanie pieniędzmi.
Przykładowo często podróżujesz i chcesz, aby zaufana osoba mogła załatwić określone sprawy bankowe, gdy nie masz możliwości zrobić tego samodzielnie.
Jeżeli nie zamierzacie prowadzić wspólnego budżetu, nadawanie drugiej osobie statusu współposiadacza może być nadmiernym rozwiązaniem.
Pełnomocnictwo umożliwia wskazanie czynności, przy których potrzebujesz pomocy.
Trzeba jednak uwzględnić dwa ograniczenia.
Po pierwsze, nie każda forma pełnomocnictwa zapewnia zdalny dostęp do rachunku i wszystkich usług. Po drugie, pełnomocnictwo nie jest narzędziem zapewniającym standardowo dostęp do pieniędzy po śmierci właściciela.
Jeżeli zależy Ci również na niezależnym dostępie do własnych środków w przypadku awarii jednego banku, rozsądniejszym rozwiązaniem może być dodatkowy rachunek indywidualny w innej instytucji.
W praktyce decyzję można sprowadzić do trzech pytań:
- Kto ma podejmować decyzje o pieniądzach? Jeśli jedna osoba, a druga ma pomagać — rozważ pełnomocnictwo.
- Czy obie osoby mają samodzielnie korzystać ze wspólnego rachunku? Jeśli tak — rozważ współposiadanie.
- Czy chodzi wyłącznie o dostęp awaryjny? Jeśli tak — sprawdź, czy pełnomocnictwo albo osobne konto nie wystarczy.
Jak ustanowić pełnomocnika lub otworzyć konto wspólne?
Obie procedury wymagają formalności w banku, ale ich rezultat prawny jest inny.
Jak dodać pełnomocnika do istniejącego konta?
Najpierw sprawdź, czy bank umożliwia ustanowienie pełnomocnika do posiadanego rodzaju rachunku.
Następnie:
- Ustal zakres pełnomocnictwa. Określ czynności, które druga osoba rzeczywiście ma wykonywać.
- Sprawdź wymaganą formę. Bank może wymagać wizyty w oddziale, odpowiedniego formularza lub spełnienia dodatkowych wymagań identyfikacyjnych.
- Przygotuj dane pełnomocnika. Zakres wymaganych informacji wynika z procedury banku.
- Podpisz odpowiednie dokumenty. Przed zatwierdzeniem sprawdź, czy ich treść odpowiada uzgodnionemu zakresowi uprawnień.
- Potwierdź aktywację pełnomocnictwa. Dowiedz się, od kiedy i za pomocą jakich kanałów pełnomocnik może wykonywać operacje.
Warto również ustalić sposób późniejszego ograniczenia lub odwołania umocowania.
Nie przekazuj pełnomocnikowi własnego hasła, kodów autoryzacyjnych ani dostępu do aplikacji przez udostępnienie indywidualnych danych logowania. Korzystaj wyłącznie z rozwiązań przewidzianych przez bank.
Jak otworzyć konto wspólne?
Najpierw sprawdź, czy bank oferuje rachunki wspólne dla osób w Waszej sytuacji.
Nie każda oferta konta indywidualnego pozwala po prostu dopisać drugiego współposiadacza. W części przypadków konieczne może być otwarcie nowego rachunku.
Przed zawarciem umowy:
- Potwierdź możliwość otwarcia rachunku przez obie osoby.
- Sprawdź sposób zawarcia umowy i wymagane dokumenty.
- Ustal, czy każdy współposiadacz może samodzielnie wykonywać przelewy i wypłaty.
- Zweryfikuj zasady wypowiedzenia umowy, zmiany liczby współposiadaczy oraz postępowania po śmierci jednej osoby.
- Porównaj koszty prowadzenia rachunku, kart i dodatkowych usług.
- Ustal między sobą zasady wpłat oraz wykorzystywania wspólnych środków.
Jeżeli dopiero wybierasz bank, punktem wyjścia mogą być poradniki dotyczące kont osobistych.
Możesz też porównać dostępne oferty kont osobistych, zwracając uwagę na to, czy dana oferta przewiduje rachunek wspólny.
Warunki konta, dostępność funkcji i procedury należy potwierdzić bezpośrednio w wybranym banku przed podpisaniem umowy.
Czy istniejące konto indywidualne można zmienić na wspólne?
To zależy od banku i rodzaju rachunku.
Niektóre instytucje mogą dopuszczać zmianę liczby posiadaczy na warunkach określonych w umowie. Inne mogą wymagać założenia nowego rachunku.
Przed zmianą sprawdź również, czy zachowasz dotychczasowy numer konta, zlecenia stałe i warunki cenowe. Nie należy zakładać, że wszystkie te elementy pozostaną bez zmian.
Koszty, bezpieczeństwo i najczęstsze błędy
Największym ryzykiem nie jest sam wybór pełnomocnictwa lub konta wspólnego, lecz przyznanie uprawnień szerszych, niż wymaga rzeczywista sytuacja.
Jakie opłaty mogą pojawić się przy obu rozwiązaniach?
Bank może przewidywać osobne zasady i opłaty dotyczące ustanawiania pełnomocników, wydawania kart, wykonywania dyspozycji lub obsługi rachunków wspólnych.
Nie ma jednej uniwersalnej stawki obowiązującej we wszystkich bankach.
Przy pełnomocnictwie sprawdź przede wszystkim:
- ewentualną opłatę za ustanowienie lub zmianę upoważnienia,
- zasady korzystania z usług przez pełnomocnika,
- opłaty za czynności wykonywane w oddziale,
- warunki wydania dodatkowych narzędzi dostępu, jeśli bank je przewiduje.
Przy rachunku wspólnym zweryfikuj koszty prowadzenia konta, kart dla współposiadaczy, przelewów i wypłat gotówki.
Zwróć również uwagę na warunki zwolnienia z opłat. W niektórych ofertach bezpłatność zależy od określonej aktywności, a sposób jej rozliczania wynika z regulaminu.
Źródłem aktualnych informacji powinny być tabela opłat i prowizji, umowa oraz regulamin danego banku, a nie samo hasło reklamowe „darmowe konto”.
Czy pieniądze na rachunku wspólnym są chronione przez BFG?
Środki na kwalifikującym się rachunku wspólnym w banku objętym polskim systemem gwarantowania depozytów mogą korzystać z ochrony Bankowego Funduszu Gwarancyjnego.
Podstawowy limit wynosi równowartość 100 000 euro na jednego deponenta w danym banku, z ustawowymi wyjątkami dotyczącymi czasowo podwyższonej ochrony.
Przy ustalaniu kwoty gwarantowanej uwzględnia się środki i należności danej osoby w tym banku, w tym przypadający na nią udział w rachunku wspólnym.
Pełnomocnictwo nie tworzy natomiast dodatkowego deponenta w odniesieniu do środków posiadacza rachunku. Samo dodanie pełnomocnika nie podwaja limitu gwarancji.
Zakres ochrony należy potwierdzić w informacjach BFG oraz dokumentach dotyczących konkretnej instytucji.
Trzy błędy, których lepiej unikać
Błąd 1: ustanowienie współposiadacza tylko po to, aby umożliwić kilka przelewów.
Jeżeli druga osoba ma pomagać okazjonalnie, status współposiadacza może przyznawać jej szersze możliwości niż potrzebne. Przed zmianą umowy sprawdź wariant z odpowiednio ograniczonym pełnomocnictwem.
Błąd 2: przekonanie, że współposiadacz jest automatycznie właścicielem wszystkich środków.
Możliwość wypłacenia pieniędzy nie jest równoznaczna z prawem do zatrzymania ich dla siebie. Przy większych kwotach i odrębnych majątkach dokumentuj źródło środków oraz wzajemne ustalenia.
Błąd 3: traktowanie pełnomocnictwa jako zabezpieczenia dostępu do pieniędzy po śmierci właściciela.
Standardowe pełnomocnictwo wygasa z chwilą śmierci mocodawcy. Planowanie spraw spadkowych wymaga innych rozwiązań niż zwykłe upoważnienie do obsługi rachunku.
Co zrobić, gdy tracisz zaufanie do osoby mającej dostęp do konta?
Jeżeli chodzi o pełnomocnika, niezwłocznie skontaktuj się z bankiem i ustal sposób skutecznego odwołania lub ograniczenia pełnomocnictwa. Poproś również o informację dotyczącą aktywnych narzędzi dostępu.
W przypadku rachunku wspólnego sytuacja jest trudniejsza, ponieważ drugi współposiadacz ma własne prawa wynikające z umowy.
Trzeba wtedy sprawdzić zasady wypowiedzenia rachunku, rozliczenia środków oraz ewentualnych ograniczeń wynikających z przepisów lub umowy.
Jeżeli doszło do operacji nieuzgodnionej między stronami, najpierw ustal, czy była ona nieautoryzowana w rozumieniu przepisów o usługach płatniczych, czy też wykonał ją uprawniony współposiadacz wbrew prywatnym ustaleniom. Te sytuacje mogą wywoływać odmienne konsekwencje.
Najczęstsze pytania
Czy pełnomocnik może mieć własną kartę do konta?
Może, jeśli bank przewiduje takie rozwiązanie i odpowiednie uprawnienia zostały przyznane. Nie należy zakładać, że każde pełnomocnictwo automatycznie obejmuje kartę lub dostęp do aplikacji. Szczegóły wynikają z oferty i regulaminu banku.
Czy pełnomocnik może zostać współwłaścicielem konta?
Tak, może uzyskać status współposiadacza, jeżeli bank dopuszcza taką zmianę i zostaną spełnione odpowiednie wymagania. Nie następuje to jednak automatycznie przez rozszerzenie pełnomocnictwa. Konieczna jest odpowiednia zmiana umowy lub zawarcie nowej umowy rachunku wspólnego.
Czy można mieć pełnomocnika i współposiadacza na jednym koncie?
Może to być możliwe, jeżeli zasady banku dopuszczają ustanowienie pełnomocnika do rachunku wspólnego. Należy sprawdzić, kto może udzielić takiego pełnomocnictwa, czy potrzebna jest zgoda wszystkich współposiadaczy i jaki zakres uprawnień można przyznać.
Czy pełnomocnik odpowiada za długi właściciela konta?
Samo pełnomocnictwo nie powoduje automatycznego przejęcia osobistych zobowiązań posiadacza rachunku. Pełnomocnik może jednak ponosić odpowiedzialność za własne działania, na przykład przekroczenie umocowania lub wyrządzenie szkody. Konkretne skutki zależą od okoliczności i przepisów.
Czy konto wspólne można założyć z osobą niespokrewnioną?
Tak, prawo dopuszcza prowadzenie rachunków wspólnych dla kilku osób fizycznych bez ogólnego wymogu pokrewieństwa. Poszczególne banki mogą jednak określać warunki dostępności swoich produktów. Przed złożeniem wniosku sprawdź, czy wybrana oferta umożliwia otwarcie wspólnego rachunku w Waszej sytuacji.
Czy pełnomocnictwo do konta trzeba odnawiać?
Nie zawsze. Pełnomocnictwo może zostać udzielone na określony czas albo bez wskazanego terminu końcowego, zależnie od jego treści i warunków banku. Może również wygasnąć z innych przyczyn przewidzianych prawem. Warto okresowo sprawdzać, czy zakres udzielonego upoważnienia nadal odpowiada rzeczywistym potrzebom.