Pakiet usług czy płatność osobno? Nie ma jednej odpowiedzi dobrej dla każdego konta. Pakiet zwykle ma sens wtedy, gdy regularnie korzystasz z większości objętych nim usług, natomiast rozliczanie pojedynczych czynności może być korzystniejsze przy sporadycznym używaniu karty, bankomatów czy dodatkowych przelewów.
Najważniejsze jest więc nie to, czy bank nazywa ofertę „pakietem”, „kontem bez opłat” albo „usługami dodatkowymi”, lecz ile kosztuje Twój rzeczywisty sposób korzystania z rachunku. Porównanie najlepiej oprzeć na jednym typowym miesiącu, a później sprawdzić, czy wynik utrzyma się w skali roku.
Spis treści
- Jak działa pakiet usług na koncie?
- Pakiet usług czy płatność osobno — jak to policzyć?
- Tabela porównawcza: kiedy wygrywa pakiet, a kiedy osobne opłaty?
- Trzy scenariusze i praktyczna rekomendacja
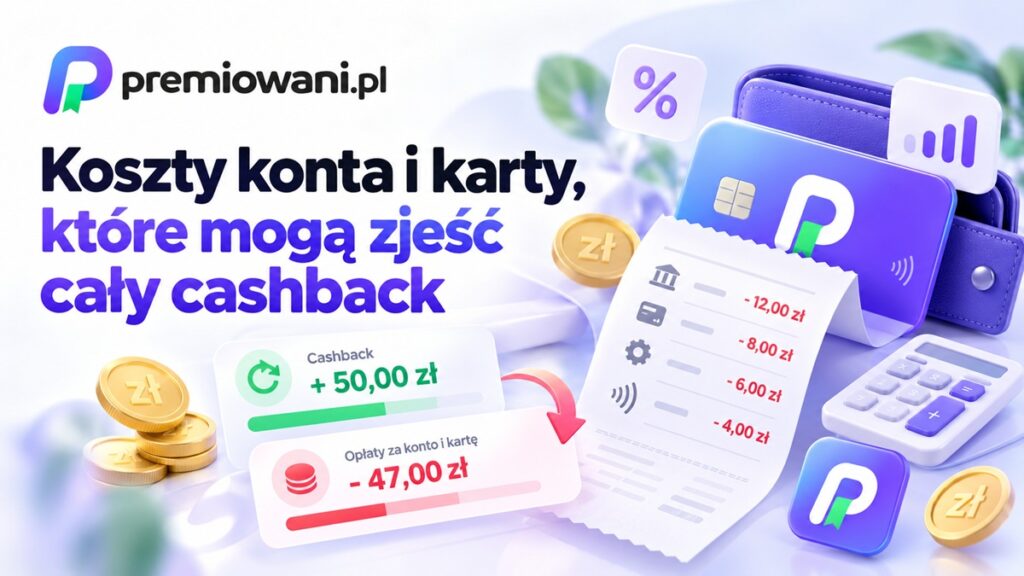
- Jakie opłaty najłatwiej przeoczyć?
- Warunki zwolnienia z opłat też są częścią kosztu
- Kiedy zmienić sposób rozliczania albo konto?
- Najczęstsze pytania

Konto Przekorzystne
Konto osobiste Banku Pekao z premią do 300 zł, dodatkową Promocją Podróżną III z nagrodami do 2400 zł i promocyjnym oprocentowaniem oszczędności.
- 100 zł za otwarcie konta online i spełnienie warunków startowych
- 2 × 100 zł za min. 10 płatności kartą w każdym z 2 kolejnych miesięcy
- do 2400 zł w Promocji Podróżnej III
- do 5,7% w skali roku na nowych środkach do 100 000 zł przez 92 dni
- do 10% w skali roku na pierwszej Skarbonce do 3000 zł dla uczestników Promocji Podróżnej
Jak działa pakiet usług na koncie?
Pakiet usług oznacza, że kilka czynności bankowych jest objętych jedną opłatą albo wspólnym zestawem warunków. W zależności od oferty może chodzić między innymi o prowadzenie rachunku, kartę, wypłaty z bankomatów, przelewy, wpłaty gotówki lub inne operacje.
Alternatywą jest model, w którym podstawowy rachunek kosztuje niewiele albo nic, ale za część usług płacisz oddzielnie. Taki układ może być korzystny dla osoby, która wykonuje mało płatnych operacji. Dla aktywnego użytkownika wiele drobnych opłat może natomiast dać większy miesięczny koszt niż jeden pakiet.
Dlatego przy porównywaniu rachunków dobrze najpierw ustalić, jak faktycznie używasz konta. W poradnikach o kontach osobistych można następnie porównać również inne elementy codziennego bankowania, takie jak karta, bankomaty, aplikacja i warunki unikania opłat.
Pakiet usług czy płatność osobno — jak to policzyć?
Najprostsza metoda polega na porównaniu dwóch kosztów dla tego samego miesiąca.
Wariant pakietowy:
koszt pakietu = opłata za pakiet + opłaty za czynności, których pakiet nie obejmuje
Wariant rozliczany osobno:
koszt usług osobno = suma wszystkich opłat za rzeczywiście wykonane czynności
Nie porównuj samej ceny pakietu z jedną opłatą, na przykład za kartę. Trzeba uwzględnić cały zestaw usług, których realnie używasz.
Przygotuj historię rachunku lub własną listę aktywności z kilku poprzednich miesięcy i zaznacz:
- czy płacisz za prowadzenie rachunku,
- czy występuje opłata za kartę,
- ile razy korzystasz z bankomatów i jakiego rodzaju,
- czy wpłacasz gotówkę,
- czy wykonujesz przelewy objęte dodatkową opłatą,
- czy korzystasz z usług wykonywanych w oddziale,
- czy bank pobiera inne regularne opłaty związane z rachunkiem.
Następnie sprawdź, które z tych czynności obejmuje pakiet. Jeżeli część często używanych usług nadal pozostaje płatna, sama nazwa pakietu niewiele mówi o jego rzeczywistej opłacalności.
Porównuj koszt roczny, nie tylko jeden dobry miesiąc
Miesięczny koszt jest wygodny do pierwszego porównania, ale ostatecznie lepiej spojrzeć na pełny rok. Zachowanie klienta nie jest identyczne każdego miesiąca: podczas urlopu możesz częściej wypłacać gotówkę, a w innym okresie skorzystać z dodatkowego przelewu lub obsługi w placówce.
Możesz zastosować prostą metodę:
roczny koszt konta = suma wszystkich przewidywanych opłat w ciągu 12 miesięcy
Nie trzeba prognozować każdej operacji idealnie. Chodzi o wychwycenie sytuacji, w której tani pakiet po przemnożeniu przez cały rok kosztuje więcej niż kilka sporadycznych opłat — albo odwrotnie.
Tabela porównawcza: kiedy wygrywa pakiet, a kiedy osobne opłaty?
Pakiet usług czy płatność osobno?
Porównanie pokazuje, który model może lepiej pasować do różnych sposobów korzystania z konta.
| Kryterium | Pakiet usług | Płatność osobno |
|---|---|---|
| Liczba płatnych operacji | Zwykle korzystniejszy przy regularnym korzystaniu z wielu usług. | Zwykle korzystniejsza przy niewielkiej liczbie płatnych czynności. |
| Przewidywalność kosztu | Wyższa, jeśli pakiet rzeczywiście obejmuje potrzebne usługi. | Koszt może zmieniać się zależnie od aktywności. |
| Osoba korzystająca głównie cyfrowo | Opłacalność zależy od zakresu pakietu. | Może wystarczyć, jeśli większość podstawowych operacji jest bezpłatna. |
| Częste wypłaty lub wpłaty gotówki | Pakiet może ograniczać koszt, jeśli obejmuje odpowiednie operacje. | Wiele pojedynczych opłat może się kumulować. |
| Sporadyczne korzystanie z karty lub dodatkowych usług | Można płacić za elementy, których się nie używa. | Łatwiej płacić wyłącznie za potrzebne czynności. |
| Kontrola budżetu | Jedna stała opłata może być prostsza do przewidzenia. | Wymaga większej kontroli cennika i historii rachunku. |
| Zmiana sposobu korzystania z konta | Pakiet może stracić sens, jeśli aktywność spadnie. | Koszt automatycznie spada, gdy nie korzystasz z płatnych czynności. |
| Warunki zwolnienia z opłat | Trzeba sprawdzić, czy dotyczą całego pakietu lub jego części. | Warunki mogą dotyczyć poszczególnych usług, np. karty. |
Ważne: tabela pokazuje ogólne różnice między modelami rozliczania. Rzeczywiste koszty zależą od oferty banku, zakresu pakietu, liczby wykonywanych operacji oraz aktualnej tabeli opłat i prowizji.
Tabela nie zastępuje taryfy konkretnego banku. Zakres pakietów, ceny poszczególnych czynności i zasady zwalniania z opłat różnią się między ofertami i mogą się zmieniać.

Do 800 zł premii i obrączka płatnicza
Alior Konto z premią II – do 800 zł premii pieniężnej oraz obrączka płatnicza o wartości 500 zł. Łączna wartość nagród wynosi do 1300 zł.
- 200 zł za płatność kartą w portfelu cyfrowym w ciągu 10 dni od zawarcia umowy
- 200 zł za pierwszy miesiąc aktywności
- do 400 zł w czterech premiach po 100 zł
- obrączkę płatniczą o wartości 500 zł
- 0 zł za prowadzenie konta bez dodatkowych warunków
- do 5,5% na Koncie Oszczędnościowym na Start przez 3 miesiące – osobna promocja
Trzy scenariusze i praktyczna rekomendacja
Scenariusz 1: regularnie korzystasz z wielu usług
Jeżeli na co dzień używasz karty, bankomatów, przelewów i innych elementów objętych pakietem, porównanie powinno rozpocząć się od łącznego kosztu wszystkich tych operacji.
Rekomendacja: pakiet jest wart rozważenia, gdy jego cena jest niższa od przewidywanej sumy pojedynczych opłat, a większość zawartych w nim usług rzeczywiście wykorzystujesz. Sprawdź jednak limity oraz czynności wyłączone z pakietu — na przykład określone rodzaje bankomatów lub operacji wykonywanych poza bankowością internetową.
Scenariusz 2: konto służy Ci głównie do podstawowych operacji
Jeżeli otrzymujesz wpływy, wykonujesz zwykłe przelewy, płacisz bezgotówkowo i rzadko korzystasz z usług dodatkowo płatnych, szeroki pakiet może oznaczać opłatę za funkcje, których praktycznie nie potrzebujesz.
Rekomendacja: najpierw policz wariant z płatnościami osobno. Jeśli przez większość miesięcy nie wykonujesz czynności objętych opłatami, stały koszt pakietu może być zbędny.
W tym scenariuszu szczególnie ważne jest również sprawdzenie, czy karta lub rachunek pozostają bezpłatne po spełnieniu określonych warunków.
Scenariusz 3: jedna usługa generuje większość kosztów
Może się zdarzyć, że rachunek jest tani w codziennym użyciu, ale regularnie płacisz za jedną czynność, na przykład określony typ wypłaty, wpłatę gotówki albo usługę wykonywaną w placówce.
Rekomendacja: nie kupuj szerokiego pakietu automatycznie. Najpierw sprawdź, czy pakiet obejmuje właśnie tę czynność. Jeżeli nie, jego wykupienie może wcale nie usunąć głównego źródła kosztów.
W takiej sytuacji sensowne może być również porównanie innych rachunków, których standardowe warunki lepiej odpowiadają Twojemu sposobowi korzystania z banku. Aktualne oferty można zestawić w rankingu promocji bankowych, pamiętając, aby oprócz premii sprawdzać także późniejsze koszty prowadzenia rachunku.
Jakie opłaty najłatwiej przeoczyć?
Największym błędem jest ograniczenie analizy do pozycji „prowadzenie konta”. Rachunek może nie mieć opłaty miesięcznej, a mimo to generować koszty przy konkretnych czynnościach.
Przy porównywaniu sprawdź w szczególności:
- opłatę za kartę i zasady jej uniknięcia,
- zasady wypłat z różnych sieci bankomatów,
- koszty wpłat gotówki,
- opłaty za przelewy wykonywane innym kanałem niż standardowa bankowość elektroniczna,
- koszty usług w oddziale,
- opłaty za dodatkowe karty lub inne usługi powiązane z rachunkiem.
Jeżeli część płatności możesz zautomatyzować, przydatne jest również rozróżnienie mechanizmów używanych do regulowania rachunków. Zlecenie stałe czy polecenie zapłaty wyjaśnia, kiedy każda z tych metod ma zastosowanie.
Warunki zwolnienia z opłat też są częścią kosztu
Usługa określana jako bezpłatna może być bezpłatna bezwarunkowo albo dopiero po spełnieniu wymagań banku. Z ekonomicznego punktu widzenia to dwie różne sytuacje.
Bank może uzależniać uniknięcie określonej opłaty od aktywności opisanej w swojej aktualnej taryfie lub warunkach rachunku. Oficjalny materiał Erste dotyczący darmowego konta pokazuje właśnie taki mechanizm i jednocześnie odsyła klientów do tabeli opłat i prowizji. Sam artykuł wskazuje stan informacji na 21 grudnia 2023 r., dlatego konkretnych parametrów nie należy traktować jako uniwersalnych ani bezterminowych — aktualne warunki trzeba każdorazowo potwierdzić w obowiązujących dokumentach banku.
Praktycznie oznacza to, że do kosztu konta trzeba podejść w dwóch krokach. Najpierw sprawdzasz standardową opłatę, a później warunki pozwalające jej uniknąć.
Jeżeli spełniasz je naturalnie w ramach zwykłego korzystania z rachunku, możesz przyjąć wariant po zwolnieniu z opłaty. Jeżeli musiałbyś zmieniać swoje zachowanie wyłącznie po to, by nie zapłacić kilku opłat, lepiej policzyć również scenariusz, w którym warunku nie uda się spełnić.
„Darmowe” nie powinno wymagać niepotrzebnych zakupów
Nie ma sensu wykonywać sztucznych transakcji tylko po to, żeby osiągnąć wymagany poziom aktywności. Jeżeli warunek zwolnienia z opłaty pasuje do Twoich normalnych wydatków, może być wygodny. Jeżeli wymusza dodatkowe zakupy lub czynności, których normalnie byś nie wykonał, uwzględnij to przy wyborze konta.
To samo dotyczy pakietu. Nawet atrakcyjnie wyglądający zestaw usług nie jest korzystny, jeśli płacisz za funkcje niewykorzystywane w codziennym bankowaniu.

Premia do 1010 zł
Za eKonto do usług, regularne wpływy, płatności i aktywne korzystanie z rachunku.
- 100 zł za pierwszą aktywność po otwarciu konta
- 400 zł za regularne wpływy, płatności i oszczędzanie
- 100 zł za otwarcie konta przez selfie, e-dowód lub mObywatel i spełnienie warunków aktywności
- 300 zł za wpływy z wynagrodzenia
- 100 zł za konto dla dziecka
- 5,3% na Moje Cele do 100 000 zł przez 180 dni
Kiedy zmienić sposób rozliczania albo konto?
Zmiana jest uzasadniona wtedy, gdy obecny model przestaje odpowiadać Twojemu sposobowi korzystania z rachunku. Dobrym sygnałem jest regularne pojawianie się tych samych opłat albo przeciwnie — opłacanie pakietu, z którego prawie nie korzystasz.
Raz na kilka miesięcy można wykonać prosty audyt:
- Otwórz historię opłat pobranych przez bank.
- Zgrupuj je według rodzaju usługi.
- Sprawdź ich sumę za kilka miesięcy.
- Porównaj ją z kosztem dostępnego pakietu.
- Sprawdź warunki zwolnienia z opłat.
- Powtórz obliczenie w skali roku.
- Dopiero na tej podstawie zdecyduj, czy zmiana modelu ma ekonomiczny sens.
Jeżeli dochodzisz do wniosku, że obecny rachunek jest niedopasowany, możesz porównać alternatywne konta osobiste i ich podstawowe parametry.
Sprawdź porównanie kont osobistych.
Przy takim porównaniu premia za otwarcie rachunku powinna być dodatkiem, a nie sposobem na zamaskowanie stałych kosztów, które pojawią się później.
Najczęstsze pytania
Czy pakiet usług bankowych zawsze jest tańszy niż płacenie osobno?
Nie. Pakiet jest korzystny tylko wtedy, gdy jego koszt i zakres odpowiadają usługom, z których rzeczywiście korzystasz. Osoba wykonująca niewiele płatnych operacji może zapłacić mniej, rozliczając je pojedynczo.
Czy konto za 0 zł oznacza, że wszystkie usługi są bezpłatne?
Nie. Brak opłaty za prowadzenie rachunku nie przesądza o kosztach karty, bankomatów, operacji gotówkowych lub innych usług. Trzeba sprawdzić aktualną tabelę opłat i prowizji oraz dokumenty dotyczące konkretnego rachunku.
Jak często sprawdzać koszty konta?
Dobrym momentem jest każda większa zmiana sposobu korzystania z rachunku oraz pojawienie się nowych, regularnych opłat. Okresowy przegląd historii rachunku pozwala też zauważyć niewielkie opłaty, które pojedynczo są mało widoczne, ale powtarzają się przez cały rok.
Czy warto kupić pakiet tylko dla jednej często używanej usługi?
Tylko po porównaniu kosztów. Jeśli oszczędność na jednej usłudze jest większa niż cena całego pakietu, rozwiązanie może mieć sens. Trzeba jednak potwierdzić, że dana czynność rzeczywiście jest objęta pakietem i nie obowiązują dodatkowe limity.
Co zrobić, jeśli trudno przewidzieć liczbę operacji?
Porównaj kilka ostatnich miesięcy i przygotuj wariant typowy oraz miesiąc z większą aktywnością. Dzięki temu zobaczysz nie tylko najniższy możliwy koszt, ale również to, ile może kosztować konto w okresach, gdy używasz go intensywniej.