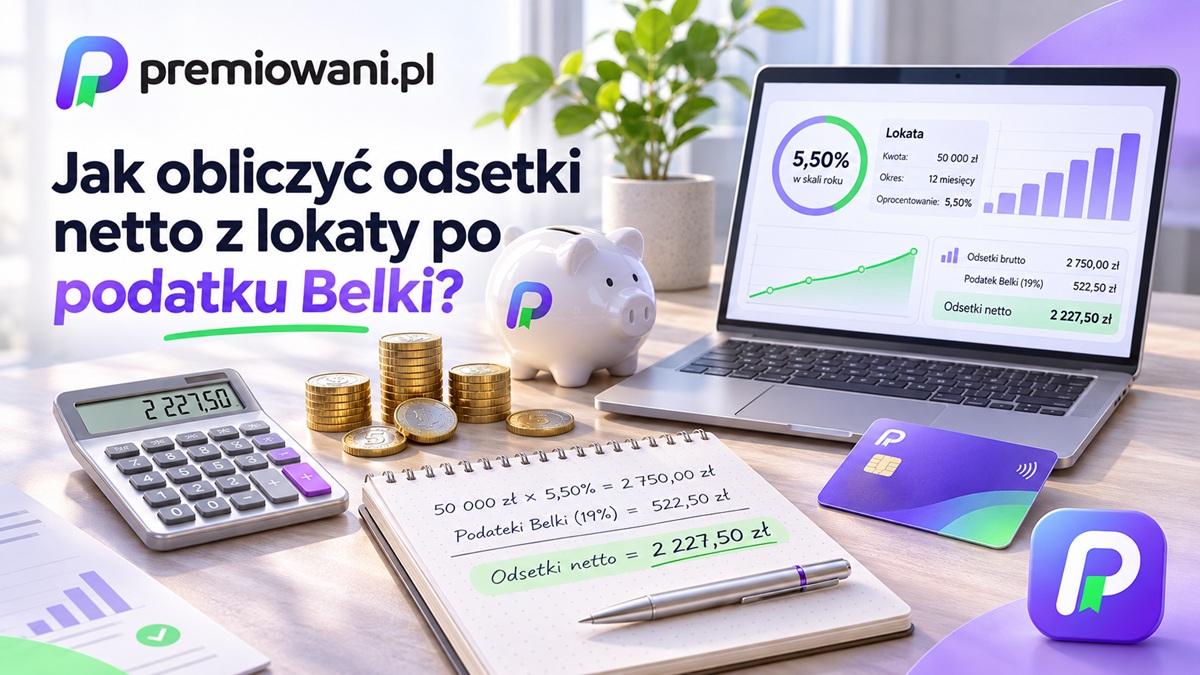
Aby obliczyć odsetki netto z lokaty po podatku Belki, trzeba najpierw ustalić odsetki brutto, a następnie odjąć od nich 19% zryczałtowanego podatku dochodowego. W prostym przybliżeniu na Twoim rachunku pozostaje 81% naliczonych odsetek. Dokładny wynik zależy jednak również od sposobu naliczania odsetek, okresu lokaty i zasad zaokrąglania podatku.
Przykładowo lokata, która przyniesie 500 zł odsetek brutto, zapewni 405 zł zysku netto. Przy krótszych okresach oszczędzania trzeba dodatkowo uwzględnić liczbę dni, ponieważ oprocentowanie podawane przez bank jest zazwyczaj stawką roczną.
Prawidłowe obliczenie pozwala ustalić kwotę, którą rzeczywiście otrzymasz, porównać dwie lokaty oraz sprawdzić, czy naliczenie banku odpowiada warunkom umowy.
Spis treści
- Ile wynosi podatek Belki od lokaty?
- Jak obliczyć odsetki netto z lokaty? Wzór i kolejne kroki
- Tabela obliczeń – ile zarobisz na lokacie po podatku?
- Jak zaokrągla się odsetki i podatek Belki?
- Co wpływa na ostateczny zysk netto z lokaty?
- Jak porównywać lokaty na podstawie zysku netto?
- Jak sprawdzić, czy bank prawidłowo naliczył odsetki?
- Najczęstsze pytania

Konto Przekorzystne
Konto osobiste Banku Pekao z premią do 300 zł, dodatkową Promocją Podróżną III z nagrodami do 2400 zł i promocyjnym oprocentowaniem oszczędności.
- 100 zł za otwarcie konta online, logowanie i min. 10 płatności kartą do końca następnego miesiąca
- 2 × 100 zł za min. 10 płatności kartą w każdym z 2 kolejnych miesięcy
- do 2400 zł w „Promocji Podróżnej III” za kwalifikowane wydatki
- do 6% w skali roku na nowych środkach do 200 000 zł przez 92 dni w osobnej promocji
- do 10% w skali roku na pierwszej Skarbonce do 3000 zł dla uczestników Promocji Podróżnej
Ile wynosi podatek Belki od lokaty?
Podatek Belki od odsetek ze standardowej lokaty bankowej wynosi 19%. Jest naliczany od wypracowanych odsetek, a nie od całej kwoty wpłaconej do banku.
Jeżeli wpłacisz na lokatę 10 000 zł i uzyskasz 200 zł odsetek brutto, podatek zostanie obliczony od 200 zł. Twój kapitał początkowy nie jest podstawą opodatkowania.
W takim przypadku rozliczenie wygląda następująco:
- Kapitał początkowy: 10 000 zł.
- Odsetki brutto: 200 zł.
- Podatek Belki (19%): 38 zł.
- Odsetki netto: 162 zł.
- Łączna kwota po zakończeniu lokaty: 10 162 zł.
Podatek Belki to potoczne określenie podatku od określonych dochodów kapitałowych. Podstawą opodatkowania odsetek od typowych lokat osób fizycznych jest art. 30a ust. 1 pkt 3 ustawy o podatku dochodowym od osób fizycznych.
» Ustawa o podatku dochodowym od osób fizycznych, art. 30a.
Zgodnie ze stanem prawnym zweryfikowanym na 19 listopada 2026 r. stawka podatku od takich odsetek wynosi 19%.
Czy bank sam pobiera podatek Belki?
Tak. Przy standardowej lokacie osoby fizycznej w polskim banku podatek jest co do zasady obliczany i pobierany przez bank jako płatnika.
W praktyce bank rozlicza podatek przy wypłacie lub kapitalizacji odsetek, zgodnie z konstrukcją produktu. Otrzymujesz więc odsetki już pomniejszone o należną kwotę podatku.
Zazwyczaj nie musisz samodzielnie wpisywać tych odsetek do rocznego zeznania PIT. Inaczej może wyglądać rozliczenie lokaty w zagranicznym banku albo produktu objętego szczególnymi zasadami podatkowymi.
Jak obliczyć odsetki netto z lokaty? Wzór i kolejne kroki
W przypadku standardowej lokaty o stałym oprocentowaniu, bez kapitalizacji w trakcie okresu oszczędzania, obliczenie składa się z trzech etapów: ustalenia odsetek brutto, wyliczenia podatku i obliczenia kwoty netto.
Krok 1. Oblicz odsetki brutto
Podstawowy wzór dla lokaty rozliczanej według rzeczywistej liczby dni i podstawy 365 dni w roku wygląda tak:
Odsetki brutto = kapitał × oprocentowanie roczne × liczba dni / 365
Oprocentowanie należy zapisać jako ułamek dziesiętny, np. 5% jako 0,05.
Oznaczenia:
- Kapitał – kwota wpłacona na lokatę.
- Oprocentowanie roczne – nominalna stopa procentowa w skali roku.
- Liczba dni – liczba dni uwzględnianych przez bank przy naliczaniu odsetek.
- 365 – przyjęta w tym przykładzie podstawa roczna.
Przykład: wpłacasz 10 000 zł na 90 dni przy oprocentowaniu 5% w skali roku.
10 000 zł × 0,05 × 90 / 365 = 123,287671… zł
Po przyjętym w tym przykładzie zaokrągleniu odsetek do groszy otrzymujemy:
Odsetki brutto: 123,29 zł.
To jeszcze nie jest kwota, którą otrzymasz po opodatkowaniu.
Wzór z 365 dniami jest przydatny do samodzielnych symulacji. Dokładną podstawę naliczania, sposób liczenia dni i zaokrągleń trzeba jednak ustalić na podstawie dokumentów konkretnej lokaty.
Krok 2. Oblicz podatek Belki
Odsetki brutto pomnóż przez stawkę podatkową:
Podatek Belki = odsetki brutto × 19%
W naszym przykładzie:
123,29 zł × 0,19 = 23,4251 zł
Podatek od takich odsetek zaokrągla się do pełnego grosza w górę.
Podatek Belki: 23,43 zł.
Nie wystarczy więc w każdym przypadku zwyczajnie zaokrąglić otrzymany wynik do najbliższego grosza. Sposób zaokrąglania podatku określają przepisy.
Krok 3. Oblicz odsetki netto
Od naliczonych odsetek brutto odejmij podatek:
Odsetki netto = odsetki brutto − podatek Belki
123,29 zł − 23,43 zł = 99,86 zł
Ostateczny wynik:
- Wpłata początkowa: 10 000 zł.
- Odsetki brutto: 123,29 zł.
- Podatek: 23,43 zł.
- Zysk netto: 99,86 zł.
- Kwota końcowa: 10 099,86 zł.
To oznacza, że lokata na 5% w skali roku nie przynosi 5% zysku w ciągu 90 dni. Na wynik wpływają zarówno długość okresu oszczędzania, jak i opodatkowanie.
Skrócony wzór na zysk netto
Do szybkiego oszacowania wyniku można zastosować wzór:
Odsetki netto ≈ kapitał × oprocentowanie roczne × liczba dni / 365 × 0,81
Współczynnik 0,81 oznacza część odsetek pozostającą po odjęciu 19% podatku.
Ten wzór jest uproszczeniem. Może dawać wynik różniący się o grosze, ponieważ pomija osobne zaokrąglanie odsetek i podatku. Nie uwzględnia też kapitalizacji odsetek w trakcie trwania lokaty.
Do planowania oszczędności zwykle wystarcza. Jeśli jednak chcesz porównać wynik z historią operacji bankowych, zastosuj pełne obliczenie w trzech krokach.
Tabela obliczeń – ile zarobisz na lokacie po podatku?
Poniższa tabela przedstawia cztery przykładowe lokaty o różnych kwotach, okresach i oprocentowaniu. Pokazuje różnicę pomiędzy odsetkami brutto a kwotą, którą otrzymasz po potrąceniu podatku Belki.
Wszystkie stawki oprocentowania są hipotetyczne i służą wyłącznie do obliczeń. Nie stanowią aktualnych ofert bankowych.
Porównanie odsetek brutto, podatku i zysku netto
Ile zarobisz na lokacie po podatku Belki?
Porównanie odsetek brutto, podatku i rzeczywistego zysku netto.
| Kapitał | Oprocentowanie roczne | Okres | Odsetki brutto | Podatek 19% | Odsetki netto |
|---|---|---|---|---|---|
| 5 000 zł | 4% | 30 dni | 16,44 zł | 3,13 zł | 13,31 zł |
| 10 000 zł | 5% | 90 dni | 123,29 zł | 23,43 zł | 99,86 zł |
| 25 000 zł | 6% | 180 dni | 739,73 zł | 140,55 zł | 599,18 zł |
| 10 000 zł | 5% | 365 dni | 500,00 zł | 95,00 zł | 405,00 zł |
Przykłady zakładają stałe oprocentowanie, brak dopłat i wypłat oraz jednorazowe naliczenie odsetek na koniec lokaty. Przyjęto rok liczący 365 dni, odsetki brutto zaokrąglone do najbliższego grosza oraz 19% podatku Belki zaokrąglanego do pełnego grosza w górę. Podane oprocentowanie jest hipotetyczne i nie stanowi aktualnej oferty bankowej.
Oprocentowanie roczne nie oznacza takiego samego procentu zysku za dowolny okres lokaty. Przykładowo 10 000 zł ulokowane na 365 dni przy oprocentowaniu 5% przyniesie 500 zł odsetek brutto, ale po potrąceniu podatku Belki pozostanie 405 zł netto. Przy krótszych lokatach zysk zależy również od liczby dni naliczania odsetek.
Przykład 1. Lokata 5 000 zł na 30 dni przy oprocentowaniu 4%
Odsetki brutto:
5 000 × 0,04 × 30 / 365 = 16,44 zł
Podatek:
16,44 × 0,19 = 3,1236 zł, czyli 3,13 zł po zaokrągleniu w górę.
Odsetki netto:
16,44 zł − 3,13 zł = 13,31 zł
Kwota końcowa wynosi 5 013,31 zł.
Ten przykład pokazuje, że przy krótkim okresie lokaty nawet kilka procent oprocentowania rocznego daje stosunkowo niewielką kwotę odsetek.
Przykład 2. Lokata 10 000 zł na 90 dni przy oprocentowaniu 5%
Odsetki brutto:
10 000 × 0,05 × 90 / 365 = 123,29 zł
Podatek Belki:
123,29 × 0,19 = 23,43 zł po zaokrągleniu w górę.
Zysk netto:
123,29 zł − 23,43 zł = 99,86 zł
Kwota końcowa wynosi 10 099,86 zł.
To dobry punkt odniesienia dla lokat krótkoterminowych. Przed porównaniem go z ofertą oznaczoną jako trzymiesięczna trzeba sprawdzić faktyczną liczbę dni naliczania odsetek.
Przykład 3. Lokata 25 000 zł na 180 dni przy oprocentowaniu 6%
Odsetki brutto:
25 000 × 0,06 × 180 / 365 = 739,73 zł
Podatek:
739,73 × 0,19 = 140,5487 zł, czyli 140,55 zł.
Zysk netto:
739,73 zł − 140,55 zł = 599,18 zł
Kwota końcowa wynosi 25 599,18 zł.
Wyższa wpłata i dłuższy okres oszczędzania przekładają się na większą nominalną kwotę odsetek. Nie oznacza to jednak, że każda dłuższa lokata jest korzystniejsza – trzeba uwzględnić również dostępność pieniędzy i warunki zakończenia depozytu.
Przykład 4. Lokata 10 000 zł na 365 dni przy oprocentowaniu 5%
Odsetki brutto:
10 000 × 0,05 = 500 zł
Podatek:
500 × 0,19 = 95 zł
Zysk netto:
500 zł − 95 zł = 405 zł
Kwota końcowa wynosi 10 405 zł.
W tym przypadku zysk netto odpowiada 4,05% początkowego kapitału. Jest to nominalny wynik po podatku za przyjęty okres 365 dni, bez dodatkowej kapitalizacji.
Nie należy utożsamiać go z realną stopą zwrotu po uwzględnieniu inflacji.

Do 800 zł premii i obrączka płatnicza
Alior Konto z premią II – do 800 zł premii pieniężnej oraz obrączka płatnicza o wartości 500 zł. Łączna wartość nagród wynosi do 1300 zł.
- 200 zł za płatność kartą w portfelu cyfrowym w ciągu 10 dni od zawarcia umowy
- 200 zł za pierwszy miesiąc aktywności
- do 400 zł w czterech premiach po 100 zł
- obrączkę płatniczą o wartości 500 zł
- 0 zł za prowadzenie konta bez dodatkowych warunków
- do 5,5% na Koncie Oszczędnościowym na Start przez 3 miesiące – osobna promocja
Jak zaokrągla się odsetki i podatek Belki?
Podatek Belki od odsetek bankowych zaokrągla się do pełnych groszy w górę. Ma to szczególne znaczenie przy niewielkich kwotach odsetek i przy częstej kapitalizacji.
Art. 63 § 1a Ordynacji podatkowej przewiduje zaokrąglanie podstaw opodatkowania wskazanych w art. 30a ust. 1 pkt 1–3 ustawy o PIT oraz kwot pobieranego od nich podatku do pełnych groszy w górę.
» Ordynacja podatkowa, art. 63 § 1a.
Dlaczego samo pomnożenie odsetek przez 0,81 nie zawsze wystarcza?
Załóżmy, że bank naliczył dokładnie 100,01 zł odsetek brutto.
Proste oszacowanie:
100,01 zł × 0,81 = 81,0081 zł
Po zwykłym zaokrągleniu otrzymalibyśmy 81,01 zł.
Dokładne obliczenie podatku wygląda jednak inaczej:
100,01 zł × 0,19 = 19,0019 zł
Podatek zaokrąglony w górę wynosi 19,01 zł.
Odsetki netto:
100,01 zł − 19,01 zł = 81,00 zł
Różnica wynosi jeden grosz.
Przy bardzo małych kwotach może być proporcjonalnie bardziej widoczna. Przykładowo, jeżeli podstawą opodatkowania jest 0,01 zł odsetek, podatek po ustawowym zaokrągleniu wynosi również 0,01 zł. Odsetki netto z takiej pojedynczej kwoty wyniosą więc 0 zł.
To jeden z powodów, dla których samodzielne szacunki mogą minimalnie odbiegać od rozliczenia bankowego.
Kiedy zaokrąglenia mogą się kumulować?
Znaczenie ma moment naliczenia i opodatkowania odsetek.
Jeżeli lokata przewiduje tylko jedno rozliczenie na koniec okresu, podatek jest obliczany od odsetek należnych przy tym rozliczeniu.
Jeżeli odsetki są kapitalizowane częściej, bank może naliczać i pobierać podatek przy kolejnych kapitalizacjach. Każde takie rozliczenie trzeba wówczas uwzględnić osobno.
Nie należy więc obliczać podatku od całej hipotetycznej sumy odsetek brutto dopiero na koniec roku, jeżeli produkt przewiduje wcześniejsze kapitalizacje i opodatkowanie.
Co wpływa na ostateczny zysk netto z lokaty?
Na wynik wpływają nie tylko kapitał i oprocentowanie. Istotne są również rzeczywisty czas oszczędzania, sposób kapitalizacji, zasady zakończenia lokaty i ewentualne warunki dodatkowe.
1. Oprocentowanie w skali roku a faktyczny okres lokaty
Oprocentowanie 6% w skali roku nie oznacza, że otrzymasz 6% kapitału po trzech miesiącach.
Przy założeniu dokładnie jednej czwartej roku i braku kapitalizacji w trakcie okresu odsetki brutto odpowiadałyby 1,5% kapitału. Dopiero od tak obliczonej kwoty trzeba odjąć podatek.
W rzeczywistych obliczeniach istotna jest jednak liczba dni. Lokata trzymiesięczna może obejmować inną liczbę dni niż przyjęte umownie 90, ponieważ miesiące kalendarzowe mają różną długość.
Przed obliczeniem zysku ustal datę rozpoczęcia i zakończenia lokaty oraz zasady określania dni odsetkowych przez bank.
2. Rok przestępny i sposób naliczania odsetek
Nie każda kalkulacja opiera się na identycznym sposobie liczenia roku i dni odsetkowych.
Przy lokacie obejmującej luty roku przestępnego albo przełom lat szczególnie istotna jest konwencja stosowana przez bank. Sam fakt występowania 29 lutego nie oznacza automatycznie, że w każdym wzorze należy zastąpić 365 liczbą 366.
Podstawę naliczania i sposób uwzględniania dni określają warunki danego produktu.
Jeżeli kalkulator i bank stosują różne założenia, mogą pokazać nieznacznie odmienne wyniki mimo takiej samej kwoty i stopy procentowej.
3. Kapitalizacja odsetek
Kapitalizacja oznacza doliczenie naliczonych odsetek do kapitału, dzięki czemu w kolejnych okresach mogą one również pracować.
Dla odsetek netto szczególne znaczenie ma to, jaka kwota faktycznie powiększa kapitał po potrąceniu podatku.
Przykład uproszczony:
- Początkowy kapitał: 10 000 zł.
- Odsetki brutto za pierwszy okres: 100 zł.
- Podatek: 19 zł.
- Odsetki netto: 81 zł.
- Kapitał po kapitalizacji netto: 10 081 zł.
Jeżeli w następnym okresie odsetkowym bank naliczy odsetki od powiększonego kapitału, ich wartość będzie zależeć od 10 081 zł, a nie wyłącznie od początkowych 10 000 zł.
Nie każda lokata działa w ten sposób. W wielu standardowych depozytach terminowych kapitalizacja następuje jednorazowo na koniec okresu.
Przed skorzystaniem z kalkulatora upewnij się, czy jego ustawienia odpowiadają rzeczywistej kapitalizacji produktu.
4. Stałe i zmienne oprocentowanie
Przy stałym oprocentowaniu i dotrzymaniu warunków lokaty można z dużą dokładnością przewidzieć odsetki netto.
Oprocentowanie zmienne wymaga uwzględnienia zmian stawki w poszczególnych okresach. Jedno działanie matematyczne z aktualnym oprocentowaniem może wtedy nie wystarczyć.
Jeżeli oprocentowanie zmienia się podczas trwania lokaty, oblicz odsetki za każdy okres obowiązywania danej stawki, a następnie rozlicz je zgodnie z zasadami kapitalizacji i poboru podatku.
5. Wcześniejsze zerwanie lokaty
Zysk pokazany w kalkulatorze najczęściej zakłada utrzymanie środków do umówionego terminu.
Wcześniejsze zakończenie lokaty może oznaczać utratę wszystkich naliczonych odsetek albo wypłatę tylko ich części. Zależy to od regulaminu produktu.
Przykładowo, jeżeli lokata miała przynieść 200 zł odsetek brutto, ale zgodnie z umową po przedterminowym zamknięciu nie przysługuje żadne oprocentowanie, nie otrzymasz oczekiwanych 162 zł zysku netto.
Przed ulokowaniem pieniędzy przeznaczonych na nieprzewidziane wydatki rozważ, czy brak swobodnego dostępu do nich jest akceptowalny.
Szersze zasady wyboru produktów oszczędnościowych znajdziesz w poradnikach o oszczędzaniu w banku.
6. Opłaty i warunki dodatkowe
Odsetki netto nie zawsze są tożsame z całkowitą korzyścią finansową z korzystania z oferty.
Lokata może wymagać posiadania określonego rachunku, spełnienia warunków promocyjnych lub utrzymania minimalnej kwoty oszczędności. Jeżeli powiązany produkt generuje opłaty, trzeba uwzględnić je osobno.
Przykładowo:
- Odsetki netto z lokaty: 100 zł.
- Koszt powiązanego rachunku poniesiony w okresie korzystania z oferty: 20 zł.
- Korzyść po uwzględnieniu tego kosztu: 80 zł.
To kalkulacja ekonomiczna, a nie dodatkowe pomniejszenie podatku Belki. Nie należy automatycznie zakładać, że opłaty można odliczyć od podstawy opodatkowania odsetek.
Jak porównywać lokaty na podstawie zysku netto?
Najbardziej użytecznym kryterium porównania lokat o tym samym okresie i kapitale jest kwota odsetek netto, skorygowana o rzeczywiste koszty związane z ofertą.
Samo oprocentowanie może sugerować dużą różnicę pomiędzy dwiema ofertami, chociaż kwotowo będzie ona niewielka.
Przykład: lokata na 5% czy 5,2%?
Załóżmy, że porównujesz dwie hipotetyczne lokaty na 10 000 zł przez 90 dni. Obie mają stałe oprocentowanie, jednorazowe naliczenie odsetek i identyczną metodę obliczeń.
Lokata na 5% czy 5,2% — ile wynosi różnica?
Porównanie dwóch lokat na 10 000 zł przez 90 dni po podatku Belki.
| Parametr | Lokata A | Lokata B |
|---|---|---|
| Kapitał | 10 000 zł | 10 000 zł |
| Oprocentowanie roczne | 5% | 5,2% |
| Okres lokaty | 90 dni | 90 dni |
| Odsetki brutto | 123,29 zł | 128,22 zł |
| Podatek Belki (19%) | 23,43 zł | 24,37 zł |
| Zysk netto | 99,86 zł | 103,85 zł |
Obie lokaty mają identyczny kapitał, okres oszczędzania i jednorazowe naliczenie odsetek. Przyjęto stałe oprocentowanie, rok liczący 365 dni oraz 19% podatku Belki zaokrąglanego do pełnego grosza w górę. Odsetki brutto zaokrąglono do najbliższego grosza. Nie uwzględniono dodatkowych opłat. Stawki są hipotetyczne i nie stanowią aktualnych ofert bankowych.
Lokata B przynosi o 3,99 zł większy zysk netto. Różnica oprocentowania wynosząca 0,2 punktu procentowego daje więc niewielką dodatkową korzyść przy kapitale 10 000 zł i okresie 90 dni. Jeśli lokata B wymagałaby dodatkowej opłaty w wysokości 5 zł, jej korzyść po uwzględnieniu tego kosztu spadłaby do 98,85 zł, czyli poniżej wyniku lokaty A.
Lokata B zapewnia o 3,99 zł większy zysk netto.
Jeżeli wymagałaby poniesienia dodatkowej opłaty w wysokości 5 zł, której nie trzeba płacić przy lokacie A, przewaga wynikająca z oprocentowania zostałaby zniwelowana.
Przed wyborem oferty porównaj więc:
- Faktyczny zysk netto w złotych.
- Okres, przez jaki pieniądze pozostaną na lokacie.
- Możliwość wcześniejszego zakończenia depozytu.
- Limity kwot objętych promocyjnym oprocentowaniem.
- Warunki dodatkowe, np. wymóg nowych środków lub posiadania rachunku.
- Koszty, które rzeczywiście poniesiesz.
Dwie lokaty o różnej długości nie powinny być porównywane wyłącznie przez kwotę końcowych odsetek. Dłuższa lokata może wygenerować więcej pieniędzy tylko dlatego, że kapitał pracuje przez większą liczbę dni.
W takim przypadku osobno oceń roczną stopę zwrotu netto i to, jak długo środki pozostają niedostępne.
Czy wyższe oprocentowanie zawsze oznacza lepszą lokatę?
Nie. Wyższe oprocentowanie może przynieść większy zysk przy porównywalnych warunkach, ale sama stawka nie rozstrzyga o opłacalności.
Przykładowo wyżej oprocentowana lokata może wymagać zamrożenia środków na dłużej, ograniczać maksymalną wpłatę lub uzależniać stawkę od spełnienia dodatkowych warunków.
Jeśli potrzebujesz elastycznego dostępu do oszczędności, konto oszczędnościowe może być odpowiedniejszym rozwiązaniem niż lokata terminowa, nawet gdy oferuje niższą stopę procentową. Trzeba jednak uwzględnić jego aktualne oprocentowanie, zasady wypłat i ewentualne limity promocyjne.
Przy porównywaniu produktów dobrze jest oddzielić trzy kwestie: przewidywany nominalny zysk netto, dostępność środków oraz rzeczywiste koszty.

Premia do 1010 zł
Za eKonto do usług, regularne wpływy, płatności i aktywne korzystanie z rachunku.
- 100 zł za pierwszą aktywność po otwarciu konta
- 400 zł za regularne wpływy, płatności i oszczędzanie
- 100 zł za otwarcie konta przez selfie, e-dowód lub mObywatel i spełnienie warunków aktywności
- 300 zł za wpływy z wynagrodzenia
- 100 zł za konto dla dziecka
- 5,3% na Moje Cele do 100 000 zł przez 180 dni
Jak sprawdzić, czy bank prawidłowo naliczył odsetki?
Najpierw porównaj odsetki brutto z wyliczeniem opartym na warunkach umowy, a następnie sprawdź pobrany podatek. Nie zaczynaj od samej kwoty netto, ponieważ trudniej wtedy ustalić źródło ewentualnej różnicy.
Procedura kontroli rozliczenia lokaty
- Odczytaj kwotę kapitału. Upewnij się, że obliczasz odsetki od faktycznie ulokowanych środków, a nie od innego salda rachunku.
- Potwierdź oprocentowanie. Zweryfikuj stawkę obowiązującą dla Twojej lokaty, jej okres ważności oraz to, czy jest stała, czy zmienna.
- Ustal liczbę dni odsetkowych. Porównaj daty rozpoczęcia i zakończenia lokaty z zasadami naliczania odsetek w banku.
- Sprawdź kapitalizację. Ustal, czy odsetki naliczono jednorazowo, czy w kilku okresach.
- Przelicz odsetki brutto i podatek. Przy obliczaniu podatku uwzględnij ustawowe zaokrąglenie do grosza w górę.
- Porównaj wynik z historią operacji. Sprawdź zaksięgowane odsetki, potrącony podatek i kwotę zwróconego kapitału.
Jeżeli różnica wynosi jeden lub kilka groszy, sprawdź najpierw sposób zaokrąglania oraz liczbę dni uwzględnianych przez bank.
Większa rozbieżność może wynikać z innej stawki procentowej, niespełnienia warunków promocji, odmiennej kapitalizacji albo przedterminowego zakończenia depozytu.
Jeśli wyliczenie nadal nie zgadza się z dokumentami, poproś bank o szczegółowe zestawienie naliczenia odsetek. W razie stwierdzenia nieprawidłowości można złożyć reklamację zgodnie z procedurą banku.
Jak zapisywać rzeczywisty zysk z oszczędności?
Prognoza z kalkulatora i kwota rzeczywiście otrzymanych odsetek to dwie różne informacje.
W osobistym zestawieniu oszczędności dobrze jest zapisywać kwotę odsetek netto w dacie ich otrzymania. Dzięki temu nie pomylisz własnych wpłat z pieniędzmi wypracowanymi przez lokatę.
Praktyczny sposób prowadzenia takich zapisów opisuje miesięczny audyt oszczędności.
Dzięki regularnemu zapisowi salda, wpłat, wypłat i uzyskanych odsetek łatwiej ocenisz, ile oszczędności rzeczywiście przybyło w danym okresie.
Najczęstsze pytania
Czy podatek Belki nalicza się od całej kwoty lokaty?
Nie. W przypadku standardowej lokaty podatek jest obliczany od przychodu w postaci odsetek, a nie od wpłaconego kapitału. Jeżeli zdeponujesz 20 000 zł i uzyskasz 400 zł odsetek brutto, opodatkowaniu podlega 400 zł. Przy stawce 19% podatek wyniesie 76 zł, a odsetki netto 324 zł.
Czy odsetki netto z lokaty trzeba wykazać w PIT?
Zazwyczaj nie, jeżeli chodzi o standardową lokatę osoby fizycznej w polskim banku, od której bank prawidłowo pobrał zryczałtowany podatek. Inne zasady mogą dotyczyć na przykład odsetek uzyskanych z rachunków w zagranicznych bankach. W takiej sytuacji należy ustalić obowiązki podatkowe z uwzględnieniem własnej rezydencji podatkowej i właściwych przepisów.
Czy odnowienie lokaty zwiększa zysk netto?
Może, ale zależy to od zasad odnowienia i nowego oprocentowania. Jeżeli odsetki netto zostaną doliczone do kapitału, w kolejnym okresie podstawą naliczania może być wyższa kwota. Automatyczne odnowienie nie oznacza jednak, że bank utrzyma wcześniejsze oprocentowanie promocyjne. Warunki kolejnego okresu należy sprawdzić przed odnowieniem.
Czy podatek Belki jest pobierany, jeśli lokata nie przyniosła odsetek?
Jeżeli lokata nie wygenerowała przychodu podlegającego opodatkowaniu, nie ma odsetek, od których można pobrać ten podatek. Przykładem jest sytuacja, w której zgodnie z regulaminem bank nie wypłaca odsetek po przedterminowym zerwaniu lokaty. Trzeba odróżnić brak odsetek od sytuacji, w której bank wcześniej wypłacił lub skapitalizował odsetki i pobrał już podatek.
Czy lokata na trzy miesiące daje taki sam zysk jak lokata na 90 dni?
Niekoniecznie. Trzy miesiące kalendarzowe mogą obejmować 89, 90, 91 lub 92 dni, zależnie od konkretnych dat i roku. Jeżeli bank nalicza odsetki za rzeczywistą liczbę dni, zysk z lokaty trzymiesięcznej może różnić się od symulacji dla dokładnie 90 dni. Rozstrzygające są daty i zasady określone w umowie.
Czy zysk netto z lokaty oznacza, że oszczędności realnie zyskały na wartości?
Nie zawsze. Odsetki netto oznaczają nominalny przyrost pieniędzy po podatku, ale nie uwzględniają zmiany siły nabywczej. Jeśli ceny towarów i usług rosną szybciej niż wartość Twoich oszczędności, realna wartość kapitału może spadać mimo dodatnich odsetek. Do oceny realnej stopy zwrotu potrzebne są również dane o inflacji za porównywany okres.