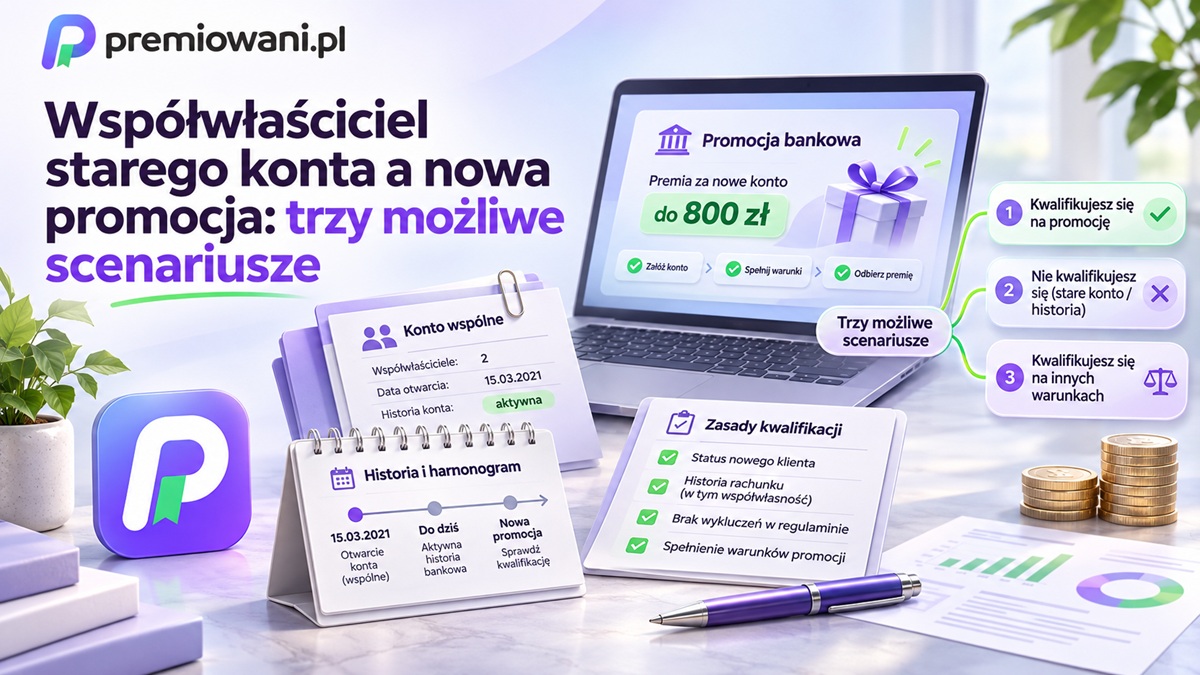
Współwłaściciel starego konta a nowa promocja bankowa to sytuacja, w której o prawie do premii może zdecydować historia rachunku wspólnego. Nawet jeśli nigdy nie prowadziłeś w danym banku samodzielnego konta osobistego, wcześniejsze współposiadanie rachunku może mieć znaczenie przy ocenie, czy jesteś nowym klientem.
Nie oznacza to jednak automatycznego wykluczenia. Możliwe są trzy scenariusze: wcześniejsze współposiadanie konta odbiera prawo do nagrody, nie wpływa na kwalifikację albo wymaga dodatkowego wyjaśnienia z bankiem. Decydują definicje uczestnika, rodzaj dawnego rachunku oraz okres wskazany w regulaminie promocji.
Przed złożeniem nowego wniosku trzeba więc ustalić nie tylko, kiedy zamknięto stare konto, lecz także jaki był Twój formalny status i które produkty bank uwzględnia przy kwalifikacji do promocji.
Spis treści
- Współwłaściciel starego konta a nowa promocja — co decyduje?
- Trzy scenariusze kwalifikacji do nowej promocji
- Jak bank może traktować historię współposiadania rachunku?
- Jak sprawdzić prawo do premii przed otwarciem konta?
- Trzy praktyczne przykłady
- Czy zamknięcie starego konta przywraca status nowego klienta?
- Kiedy udział w nowej promocji ma sens?
- Najczęstsze błędy i ich konsekwencje
- Najczęstsze pytania

Konto Przekorzystne
Konto osobiste Banku Pekao z premią do 300 zł, dodatkową Promocją Podróżną III z nagrodami do 2400 zł i promocyjnym oprocentowaniem oszczędności.
- 100 zł za otwarcie konta online, logowanie i min. 10 płatności kartą do końca następnego miesiąca
- 2 × 100 zł za min. 10 płatności kartą w każdym z 2 kolejnych miesięcy
- do 2400 zł w „Promocji Podróżnej III” za kwalifikowane wydatki
- do 6% w skali roku na nowych środkach do 200 000 zł przez 92 dni w osobnej promocji
- do 10% w skali roku na pierwszej Skarbonce do 3000 zł dla uczestników Promocji Podróżnej
Współwłaściciel starego konta a nowa promocja — co decyduje?
O prawie do udziału w promocji rozstrzyga regulamin konkretnej akcji, a nie samo przekonanie klienta, że wcześniej nie miał własnego konta. Bank może uwzględniać zarówno rachunki indywidualne, jak i wspólne, ale zakres takiej weryfikacji zależy od przyjętej definicji nowego klienta.
Największe znaczenie mają trzy elementy:
- Status przy starym rachunku — czy byłeś jego współposiadaczem, jedynym posiadaczem, czy tylko pełnomocnikiem.
- Zakres wykluczenia — czy regulamin uwzględnia wcześniejsze posiadanie danego rodzaju konta, dowolnego rachunku albo także innych produktów banku.
- Okres karencji — czy Twoje wcześniejsze relacje z bankiem przypadają na okres, który wyklucza udział w promocji.
Przykładowo bank może uznać za nowego klienta osobę, która w określonym czasie nie była posiadaczem ani współposiadaczem rachunku oszczędnościowo-rozliczeniowego. W takim przypadku sam fakt, że konto prowadziły dwie osoby, nie oznacza pominięcia go podczas weryfikacji.
Inna promocja może stosować odmienną definicję uczestnika lub obejmować wykluczeniem szerszą kategorię produktów. Dlatego warunków jednej oferty nie należy przenosić na kolejną, nawet gdy obie organizuje ten sam bank.
Współposiadacz a pełnomocnik — ważna różnica
W języku potocznym często mówi się o współwłaścicielu konta. W dokumentach bankowych zwykle występuje jednak określenie „współposiadacz rachunku”.
Współposiadacz jest jedną z osób, dla których bank prowadzi rachunek wspólny. Z kolei pełnomocnik otrzymuje uprawnienia do wykonywania określonych czynności na rachunku innej osoby, ale samo pełnomocnictwo nie czyni go współposiadaczem.
Rozróżnienie ma znaczenie przy promocjach:
- współposiadanie rachunku może zostać wprost uwzględnione w okresie wykluczenia;
- pełnomocnictwo może być traktowane odmiennie, zależnie od definicji uczestnika;
- bycie małżonkiem posiadacza konta nie oznacza automatycznie współposiadania tego rachunku.
Podstawowe zasady rachunków wspólnych wynikają z art. 51 i 51a Prawa bankowego. Natomiast warunki kwalifikacji do premii wynikają z regulaminu danej promocji.
Trzy scenariusze kwalifikacji do nowej promocji
Wcześniejsze współposiadanie rachunku może prowadzić do trzech różnych rezultatów. Rozstrzygnięcie zależy od tego, czy dawne konto mieści się w definicji produktów wykluczających udział oraz czy było prowadzone w okresie objętym karencją.
Scenariusz 1: dawne konto wspólne wyklucza z promocji
Jeżeli regulamin uwzględnia wcześniejsze współposiadanie określonego rachunku, a Twoje stare konto mieści się w okresie wykluczenia, możesz nie spełniać definicji nowego klienta.
Wyobraź sobie, że przez pewien czas prowadziłeś wspólny rachunek osobisty z partnerem. Konto zostało zamknięte, a teraz bank oferuje premię za otwarcie nowego rachunku indywidualnego.
Regulamin wymaga jednak, aby uczestnik w określonym okresie nie był ani posiadaczem, ani współposiadaczem rachunku oszczędnościowo-rozliczeniowego.
Jeżeli Twoje wcześniejsze współposiadanie przypada na ten okres, samo otwarcie nowego konta indywidualnego nie zmienia sytuacji. Możesz zostać wykluczony z promocji, mimo że nowy rachunek będzie prowadzony wyłącznie na Twoje nazwisko.
W tym scenariuszu:
- dawne konto odpowiada rodzajowi produktu wskazanemu w regulaminie;
- byłeś jego formalnym współposiadaczem;
- współposiadanie występowało w okresie wykluczającym;
- nowy rachunek nie usuwa historii wcześniejszej relacji z bankiem.
Wniosek: jeżeli wszystkie te warunki są spełnione, ubieganie się o premię przeznaczoną wyłącznie dla nowych klientów może nie mieć sensu.
Scenariusz 2: wcześniejsze współposiadanie nie wyklucza
Dawne konto wspólne nie musi przekreślać udziału w nowej promocji. Możesz kwalifikować się do nagrody, jeśli wcześniejsza relacja z bankiem nie narusza definicji uczestnika.
Najprostszy przypadek dotyczy zakończenia współposiadania przed początkiem okresu karencji.
Załóżmy, że kiedyś prowadziłeś wspólne konto, ale przestałeś być jego współposiadaczem przed okresem wskazanym w nowym regulaminie. Od tego czasu nie miałeś również innych produktów objętych wykluczeniem.
Jeżeli bank bada historię klientów wyłącznie w późniejszym przedziale czasu, wcześniejsze współposiadanie może nie stanowić przeszkody.
Druga możliwość występuje wtedy, gdy regulamin obejmuje wykluczeniem tylko konkretne rodzaje produktów, a Twoje dawne konto nie należy do tej grupy.
Nie wolno jednak zakładać, że każde konto oszczędnościowe, walutowe lub techniczne jest automatycznie pomijane. Zakres produktów musi wynikać z regulaminu.
Wniosek: wcześniejsze współposiadanie nie musi wykluczać z promocji, jeżeli nie przypada na okres karencji albo nie obejmuje produktu wskazanego w warunkach wykluczenia. Nadal trzeba spełnić pozostałe wymagania akcji.
Scenariusz 3: regulamin nie daje jednoznacznej odpowiedzi
Trzeci scenariusz pojawia się wtedy, gdy historia rachunku jest znana, ale zapisy promocji nie pozwalają jednoznacznie ocenić kwalifikacji.
Przykładowo regulamin może używać określenia „osoba nieposiadająca konta osobistego”, a bez dodatkowych definicji nie jest jasne, jak bank traktuje wcześniejszych współposiadaczy.
Wątpliwości mogą dotyczyć również sytuacji, w której:
- do starego konta dołączyłeś dopiero po jego otwarciu;
- zrezygnowałeś ze współposiadania, ale rachunek nadal prowadzi druga osoba;
- korzystałeś z konta na podstawie upoważnienia i nie znasz dokładnego zakresu swoich praw;
- poprzedni rachunek został przekształcony z indywidualnego we wspólny;
- regulamin posługuje się kilkoma definicjami klienta, które wymagają łącznego odczytania.
W takich sytuacjach nie należy interpretować braku jednoznacznego zakazu jako potwierdzenia prawa do nagrody.
Najbezpieczniejsze rozwiązanie to przedstawienie bankowi konkretnej historii rachunku i poproszenie o pisemne wyjaśnienie warunków promocji.
Wniosek: jeżeli nie możesz jednoznacznie ustalić statusu uczestnika, wstrzymaj się ze składaniem wniosku promocyjnego do czasu wyjaśnienia zasad.
Jak bank może traktować historię współposiadania rachunku?
Historia klienta i okres karencji to dwa powiązane, ale odrębne zagadnienia. Bank może wiedzieć, że wcześniej korzystałeś z jego usług, a jednocześnie dopuszczać Cię do nowej promocji, jeśli nie naruszasz jej warunków.
Samo istnienie historycznej relacji z bankiem nie przesądza więc o wykluczeniu.
Stare konto wspólne a nowa promocja
Sześć sytuacji, które mogą wpływać na prawo do premii bankowej.
| Sytuacja | Co trzeba ustalić? | Możliwy rezultat |
|---|---|---|
| Byłeś współposiadaczem konta w okresie karencji. | Czy regulamin obejmuje współposiadaczy i ten rodzaj rachunku. | Wykluczenie z promocji. |
| Dawne współposiadanie zakończyło się przed okresem karencji. | Czy inne produkty lub relacje nadal nie wykluczają udziału. | Możliwość uczestnictwa. |
| Byłeś tylko pełnomocnikiem rachunku. | Czy definicja uczestnika uwzględnia pełnomocników. | Wynik zależny od regulaminu. |
| Stare konto było innego rodzaju niż rachunek promocyjny. | Jakie rodzaje produktów obejmuje wykluczenie. | Możliwość uczestnictwa lub wykluczenie. |
| Konto było wspólne, ale regulamin nie wyjaśnia statusu współposiadaczy. | Jak bank interpretuje definicję klienta. | Konieczne wyjaśnienie. |
| Dawne konto nadal istnieje, a Ty przestałeś być jego współposiadaczem. | Kiedy formalnie zakończyło się Twoje współposiadanie. | Wynik zależny od daty i regulaminu. |
Tabela przedstawia możliwe mechanizmy kwalifikacji, a nie zasady obowiązujące we wszystkich bankach. O prawie do nagrody decydują warunki konkretnej promocji, w tym definicja nowego klienta, rodzaj rachunku i okres karencji.
Wcześniejsze współposiadanie konta nie oznacza automatycznej utraty prawa do nowej premii. Przed otwarciem rachunku porównaj daty swojej wcześniejszej relacji z bankiem z okresem karencji oraz sprawdź definicję uczestnika. Jeśli regulamin pozostawia wątpliwości, poproś bank o pisemne wyjaśnienie.
Tabela przedstawia możliwe mechanizmy, a nie zasady obowiązujące we wszystkich bankach.
Dlaczego liczy się formalny status, a nie sposób korzystania z konta?
Możesz być współposiadaczem rachunku, na który wpływały wyłącznie pieniądze drugiej osoby. Możesz również mieć dostęp do wspólnego konta, choć sam nigdy nie wykonywałeś z niego płatności.
Nie zmienia to faktu, że byłeś stroną umowy rachunku jako współposiadacz.
Dla promocji badającej wcześniejsze współposiadanie znaczenie może mieć formalna relacja z bankiem, a nie liczba operacji, wysokość salda czy osoba finansująca rachunek.
Podobnie konto bez aktywności nie staje się automatycznie kontem nieistniejącym. Jeżeli umowa nadal obowiązuje, może ono wpływać na kwalifikację do promocji.
Czy liczy się konto osobiste, oszczędnościowe czy każdy produkt?
To zależy od zakresu definicji nowego klienta.
Jedna promocja może uwzględniać tylko wcześniejsze rachunki oszczędnościowo-rozliczeniowe. Inna może obejmować również rachunki oszczędnościowe albo szerszą relację umowną z bankiem.
Dlatego przy analizie karencji trzeba oddzielić dwa pytania:
- Czy w wymaganym okresie byłeś klientem banku?
- Czy posiadany przez Ciebie produkt należał do kategorii wykluczającej udział?
Odpowiedź twierdząca na pierwsze pytanie nie zawsze oznacza wykluczenie. Rozstrzygający jest zakres drugiego warunku i pozostałe postanowienia regulaminu.
Więcej o zasadach uczestnictwa, terminach i warunkach aktywności znajdziesz w poradnikach o promocjach bankowych.

Do 800 zł premii i obrączka płatnicza
Alior Konto z premią II – do 800 zł premii pieniężnej oraz obrączka płatnicza o wartości 500 zł. Łączna wartość nagród wynosi do 1300 zł.
- 200 zł za płatność kartą w portfelu cyfrowym w ciągu 10 dni od zawarcia umowy
- 200 zł za pierwszy miesiąc aktywności
- do 400 zł w czterech premiach po 100 zł
- obrączkę płatniczą o wartości 500 zł
- 0 zł za prowadzenie konta bez dodatkowych warunków
- do 5,5% na Koncie Oszczędnościowym na Start przez 3 miesiące – osobna promocja
Jak sprawdzić prawo do premii przed otwarciem konta?
Najskuteczniejsza procedura polega na porównaniu historii Twoich rachunków z dokładną definicją uczestnika promocji. Najlepiej wykonać ją przed złożeniem wniosku, ponieważ otwarcie konta nie daje automatycznego prawa do premii.
Krok 1. Ustal historię starego konta
Zbierz podstawowe informacje:
- nazwę banku;
- rodzaj dawnego rachunku;
- informację, czy byłeś współposiadaczem czy pełnomocnikiem;
- datę rozpoczęcia współposiadania;
- datę jego zakończenia, jeżeli nastąpiło;
- informację, czy rachunek nadal jest prowadzony.
Jeżeli nie znasz tych danych, sprawdź zachowaną umowę, potwierdzenie zamknięcia rachunku albo zwróć się do banku o informacje dotyczące Twojego statusu.
Nie opieraj się wyłącznie na tym, że rachunek zniknął z aplikacji. Trzeba ustalić, kiedy formalnie zakończyło się współposiadanie.
Krok 2. Znajdź definicję nowego klienta
Otwórz regulamin tej konkretnej edycji promocji, w której chcesz uczestniczyć.
Szukaj określeń takich jak:
- „uczestnik promocji”;
- „nowy klient”;
- „posiadacz rachunku”;
- „współposiadacz rachunku”;
- „okres wykluczenia”;
- „warunki uczestnictwa”.
Nie ograniczaj się do krótkiego opisu marketingowego. Informacja o premii dla nowych klientów może nie wyjaśniać, kto dokładnie jest uznawany za nowego klienta.
Krok 3. Porównaj daty i rodzaje produktów
Sprawdź, od kiedy regulamin bada wcześniejsze posiadanie rachunków i do jakiego momentu klient musi spełniać warunek.
Następnie porównaj ten okres z datami rozpoczęcia i zakończenia współposiadania.
Zwróć uwagę, czy bank ocenia sytuację na dzień złożenia wniosku, zawarcia umowy, przystąpienia do promocji czy w innym określonym momencie.
Znaczenie może mieć także to, czy warunek nieposiadania danego produktu musi być spełniany przez cały okres uczestnictwa.
Krok 4. Sprawdź rodzaj nowego rachunku
Nie każda promocja dopuszcza konto wspólne.
Bank może wymagać otwarcia indywidualnego rachunku osobistego albo ograniczać możliwość przekształcenia go we wspólny w czasie trwania akcji.
Jeżeli zamierzasz później dołączyć drugą osobę do konta, sprawdź tę możliwość jeszcze przed rozpoczęciem promocji.
Krok 5. Wyjaśnij wątpliwości z bankiem
Gdy regulamin nie daje jednoznacznej odpowiedzi, skontaktuj się z bankiem, najlepiej kanałem umożliwiającym zachowanie treści korespondencji.
Możesz użyć następującego pytania:
„W przeszłości byłem współposiadaczem rachunku wspólnego w Państwa banku. Współposiadanie trwało od [data] do [data]. Czy zgodnie z regulaminem promocji [nazwa i edycja] spełniam warunek dotyczący nowego klienta i mogę ubiegać się o premię?”
Podaj rodzaj dawnego konta i jego status, ale nie przesyłaj niepotrzebnych danych osobowych ani informacji uwierzytelniających.
Odpowiedź banku porównaj z regulaminem. Jeśli jest ogólna lub nie odnosi się do Twojej sytuacji, poproś o doprecyzowanie konkretnego warunku.
Krok 6. Sprawdź pozostałe wymagania premii
Po ustaleniu prawa do uczestnictwa zweryfikuj również:
- sposób przystąpienia do promocji;
- wymagany rodzaj rachunku i ewentualne dodatkowe produkty;
- warunki wpływów i płatności;
- wymagane zgody;
- terminy realizacji aktywności;
- zasady utrzymania konta do wypłaty nagrody;
- opłaty za rachunek i kartę.
Możliwość przystąpienia do promocji jest dopiero pierwszym etapem. Prawo do wypłaty nagrody zależy również od spełnienia pozostałych warunków.
Trzy praktyczne przykłady
Poniższe sytuacje są przykładami modelowymi. Nie opisują konkretnej aktualnej oferty bankowej i służą pokazaniu, jak zastosować definicje z regulaminu.
Przykład 1: Anna była współposiadaczką konta męża
Anna przez pewien czas korzystała ze wspólnego rachunku osobistego z mężem. Nie miała w tym banku żadnego konta indywidualnego. Wspólny rachunek został zamknięty, a po pewnym czasie Anna zainteresowała się promocją dla nowych klientów.
Regulamin akcji wyklucza jednak osoby, które w określonym okresie były posiadaczami lub współposiadaczami rachunków osobistych. Okres ten obejmuje czas, w którym Anna miała wspólne konto.
Rezultat: Anna nie spełnia warunku dotyczącego historii klienta, mimo że nigdy nie prowadziła samodzielnego rachunku.
Otwarcie indywidualnego konta nie zmieni faktu wcześniejszego współposiadania.
Przykład 2: Marek zakończył współposiadanie przed okresem karencji
Marek kiedyś prowadził wspólne konto z partnerką. Po zakończeniu wspólnego korzystania z rachunku przestał być jego współposiadaczem.
Po dłuższym czasie pojawiła się nowa promocja bankowa. Regulamin określa okres wykluczenia, który rozpoczyna się już po formalnym zakończeniu współposiadania przez Marka.
Zakładamy również, że Marek nie posiadał w tym okresie innych produktów objętych wykluczeniem i spełnia pozostałe kryteria.
Rezultat: dawne konto wspólne nie musi stanowić przeszkody. Marek może zakwalifikować się do promocji, jeśli spełni wszystkie warunki regulaminu.
Istotna jest data zakończenia jego statusu współposiadacza, a nie wyłącznie data zamknięcia rachunku przez drugą osobę.
Przykład 3: Katarzyna korzystała z konta rodzica
Katarzyna miała dostęp do rachunku prowadzonego przez rodzica. Korzystała z niego w określonym zakresie, ale nie pamięta, czy była formalnym współposiadaczem, czy pełnomocnikiem.
Obecnie chce otworzyć konto z premią dla nowych klientów.
Regulamin wyklucza wcześniejszych posiadaczy i współposiadaczy określonych rachunków, ale nie opisuje w tym samym warunku pełnomocników.
Rezultat: Katarzyna powinna najpierw ustalić swój formalny status. Jeżeli była współposiadaczem, trzeba sprawdzić okres karencji. Jeśli była tylko pełnomocnikiem, należy zweryfikować również pozostałe definicje i wyłączenia w regulaminie.
Samo korzystanie z cudzego rachunku nie wystarcza do ustalenia prawa do premii.
Czy zamknięcie starego konta przywraca status nowego klienta?
Zamknięcie konta wspólnego nie przywraca automatycznie statusu nowego klienta. Jeśli regulamin bierze pod uwagę historię rachunku z określonego okresu, wcześniejsze współposiadanie nadal może wykluczać udział.
W praktyce trzeba rozdzielić dwie sytuacje.
Pierwsza: bank wymaga, aby uczestnik nie posiadał określonego rachunku w dniu przystąpienia do promocji. W takim przypadku zakończenie posiadania konta może mieć znaczenie, o ile pozostałe warunki również są spełnione.
Druga: bank wymaga, aby uczestnik nie był posiadaczem lub współposiadaczem rachunku przez cały wskazany okres. Wtedy samo zamknięcie konta tuż przed złożeniem wniosku może nie wystarczyć.
Co jeśli druga osoba nadal korzysta ze wspólnego rachunku?
Nie zawsze trzeba zamknąć cały rachunek, aby jedna osoba przestała być jego współposiadaczem. Dostępne rozwiązania zależą od umowy i procedur banku.
Możliwe są sytuacje, w których bank dopuszcza zmianę składu posiadaczy lub wymaga zamknięcia rachunku i otwarcia nowego.
W kontekście promocji najważniejsze jest formalne zakończenie współposiadania, a nie samo zaprzestanie korzystania z konta.
Nie zmieniaj jednak starego rachunku wyłącznie z myślą o nowej premii bez sprawdzenia konsekwencji dla drugiego współposiadacza. Zmiana lub zakończenie umowy może wpływać na wspólne płatności, zlecenia stałe i dostęp do środków.
Czy można ponownie skorzystać z promocji tego samego banku?
Można, jeżeli regulamin nowej akcji nie wyklucza takiej osoby i zostały spełnione wszystkie wymagania uczestnictwa.
Bank może organizować kolejne promocje z różnymi warunkami karencji. Wcześniejsza nagroda, posiadanie konta lub udział w innej akcji mogą mieć znaczenie, ale nie muszą stanowić bezterminowej przeszkody.
Nie należy więc zakładać ani dożywotniego wykluczenia, ani automatycznej możliwości powrotu po zamknięciu rachunku.
Każdą nową edycję trzeba oceniać według jej własnego regulaminu.

Premia do 1010 zł
Za eKonto do usług, regularne wpływy, płatności i aktywne korzystanie z rachunku.
- 100 zł za pierwszą aktywność po otwarciu konta
- 400 zł za regularne wpływy, płatności i oszczędzanie
- 100 zł za otwarcie konta przez selfie, e-dowód lub mObywatel i spełnienie warunków aktywności
- 300 zł za wpływy z wynagrodzenia
- 100 zł za konto dla dziecka
- 5,3% na Moje Cele do 100 000 zł przez 180 dni
Kiedy udział w nowej promocji ma sens?
Ponowne otwarcie konta po wcześniejszym współposiadaniu ma sens wtedy, gdy kwalifikacja do promocji jest potwierdzona, rachunek będzie przydatny, a wymagania nagrody można spełnić bez niepotrzebnych wydatków.
Najkorzystniejszy scenariusz występuje, gdy:
- dawne konto nie wyklucza Cię z promocji;
- spełniasz definicję nowego klienta;
- warunki aktywności odpowiadają Twoim codziennym płatnościom;
- ewentualne opłaty są akceptowalne;
- możesz utrzymać wymagane produkty przez wskazany okres;
- konto przyda Ci się również po zakończeniu promocji albo masz przemyślaną decyzję co do jego dalszego prowadzenia.
Jeżeli chcesz porównać dostępne oferty pod względem premii i warunków uczestnictwa, pomocny będzie ranking promocji bankowych z warunkami nagród.
Kiedy lepiej zrezygnować?
Nie warto otwierać kolejnego rachunku wyłącznie z nadzieją, że bank nie uwzględni wcześniejszego współposiadania.
Ostrożność jest szczególnie uzasadniona, gdy status nowego klienta pozostaje niejasny, regulamin wprost obejmuje Twoją historię rachunku albo utrzymanie konta wiązałoby się z opłatami niewspółmiernymi do spodziewanej nagrody.
Problemem mogą być również wymagania dotyczące płatności, wpływów i dodatkowych produktów. Jeżeli do otrzymania premii musiałbyś ponosić wydatki, których normalnie nie planujesz, korzyść może okazać się niewielka.
A jeśli konto wspólne prowadziłeś z partnerem?
Każda osoba powinna oddzielnie zweryfikować własną historię klienta.
Może się okazać, że jedno z Was kwalifikuje się do nowej promocji, a drugie nie. Możliwa jest też sytuacja, w której oboje możecie przystąpić, ale regulamin wymaga od każdego otwarcia własnego rachunku.
Szczegółowe zasady takiego rozwiązania opisuje poradnik promocja bankowa dla pary i dwie oddzielne nagrody.
Jeżeli wcześniejsze konto wspólne uniemożliwia udział w interesującej Cię promocji, rozsądną alternatywą może być porównanie rachunków w innych bankach. Każda instytucja ustala własne warunki uczestnictwa.
W wyborze można wykorzystać porównanie ofert kont osobistych. Przed złożeniem wniosku trzeba jednak sprawdzić regulamin konkretnej promocji i aktualną tabelę opłat.
Najczęstsze błędy i ich konsekwencje
Mylenie konta wspólnego z pełnomocnictwem
Błąd: klient zakłada, że skoro jedynie korzystał z konta należącego do innej osoby, nie mógł być jego współposiadaczem.
Konsekwencja: może błędnie ocenić swój status i przystąpić do promocji, której warunków nie spełnia.
Rozwiązanie: ustal formalną rolę w umowie rachunku, zamiast opierać się na sposobie korzystania z pieniędzy.
Przyjmowanie daty zamknięcia konta jako początku karencji
Błąd: klient zakłada, że okres karencji zawsze liczy się od zamknięcia rachunku.
Konsekwencja: może niepotrzebnie rezygnować z promocji albo uznać, że okres wykluczenia już minął.
Rozwiązanie: sprawdź dokładne ramy czasowe i moment oceny warunku wskazane w regulaminie. Nie każda promocja liczy karencję w ten sam sposób.
Otwieranie nowego konta bez weryfikacji starego
Błąd: klient składa wniosek o rachunek, ponieważ uznaje, że konto indywidualne jest czymś innym niż wcześniej posiadany rachunek wspólny.
Konsekwencja: może otworzyć konto bez prawa do premii, a jednocześnie podjąć obowiązki związane z jego prowadzeniem.
Rozwiązanie: najpierw sprawdź definicję uczestnika i historię produktów. Dopiero później podejmuj decyzję o otwarciu rachunku.
Zakładanie, że nowa edycja ma takie same warunki
Błąd: klient wykorzystuje zasady wcześniejszej promocji jako podstawę oceny nowej oferty.
Konsekwencja: może pominąć zmianę okresu karencji, zakresu produktów albo rodzaju rachunku wymaganego do otrzymania nagrody.
Rozwiązanie: posługuj się regulaminem dokładnie tej edycji, do której zamierzasz przystąpić.
Zmiana rachunku bez oceny skutków
Błąd: klient rezygnuje ze współposiadania starego konta lub zmienia rachunek promocyjny na wspólny bez sprawdzenia umowy i warunków akcji.
Konsekwencja: może wpłynąć na dostęp drugiej osoby do rachunku, wykonywanie wspólnych płatności albo własne prawo do nagrody.
Rozwiązanie: przed zmianą potwierdź procedurę banku i jej konsekwencje dla wszystkich współposiadaczy.
Najczęstsze pytania
Czy współwłaściciel starego konta jest uznawany za nowego klienta banku?
Może być uznawany za nowego klienta, jeśli spełnia definicję z regulaminu konkretnej promocji. Niektóre akcje uwzględniają wcześniejsze współposiadanie rachunku przy ocenie okresu karencji. Sam brak własnego konta indywidualnego nie przesądza więc o kwalifikacji.
Czy konto wspólne zamknięte kilka lat temu może wykluczyć z promocji?
Tak, jeżeli okres wykluczenia obejmuje czas, w którym byłeś współposiadaczem rachunku, a regulamin uwzględnia ten rodzaj konta. Jeżeli współposiadanie zakończyło się przed początkiem wymaganego okresu, dawne konto może nie stanowić przeszkody. Trzeba również sprawdzić inne produkty i warunki uczestnictwa.
Czy współposiadacz konta musi płacić za nowy rachunek, jeśli nie otrzyma premii?
Ewentualne opłaty wynikają z umowy nowego rachunku i aktualnej taryfy banku, a nie z samego prawa do nagrody. Brak kwalifikacji do promocji nie oznacza automatycznego zwolnienia z kosztów prowadzenia konta lub karty. Przed podpisaniem umowy trzeba sprawdzić zasady naliczania i unikania opłat.
Czy dodanie drugiej osoby do konta po otrzymaniu premii jest dozwolone?
Może być dozwolone, ale zależy od zasad banku i warunków konkretnej akcji. Trzeba sprawdzić, czy promocja wymaga prowadzenia rachunku indywidualnego przez cały określony czas oraz czy po wypłacie nagrody nie pozostają dodatkowe zobowiązania. Nie zakładaj, że otrzymanie premii automatycznie kończy wszystkie ograniczenia.
Czy bank może odmówić premii, jeśli wniosek o nowe konto został zaakceptowany?
Tak. Akceptacja wniosku o prowadzenie rachunku nie musi oznaczać potwierdzenia spełnienia wszystkich warunków promocji. Jeśli bank odmówi wypłaty nagrody, poproś o wskazanie podstawy z regulaminu i porównaj ją z własną historią. Jeżeli uważasz, że warunki zostały spełnione, możesz złożyć reklamację.
Czy wcześniejsze współposiadanie konta w innym banku wpływa na promocję?
Zwykle promocje dla nowych klientów odnoszą się do historii w banku organizującym akcję, ale zakres definicji uczestnika zawsze trzeba ustalić z regulaminu. Sam fakt prowadzenia rachunku wspólnego w innej instytucji nie oznacza automatycznego wykluczenia. Szczególną uwagę zwróć na wskazanie banku i produktów objętych warunkiem.