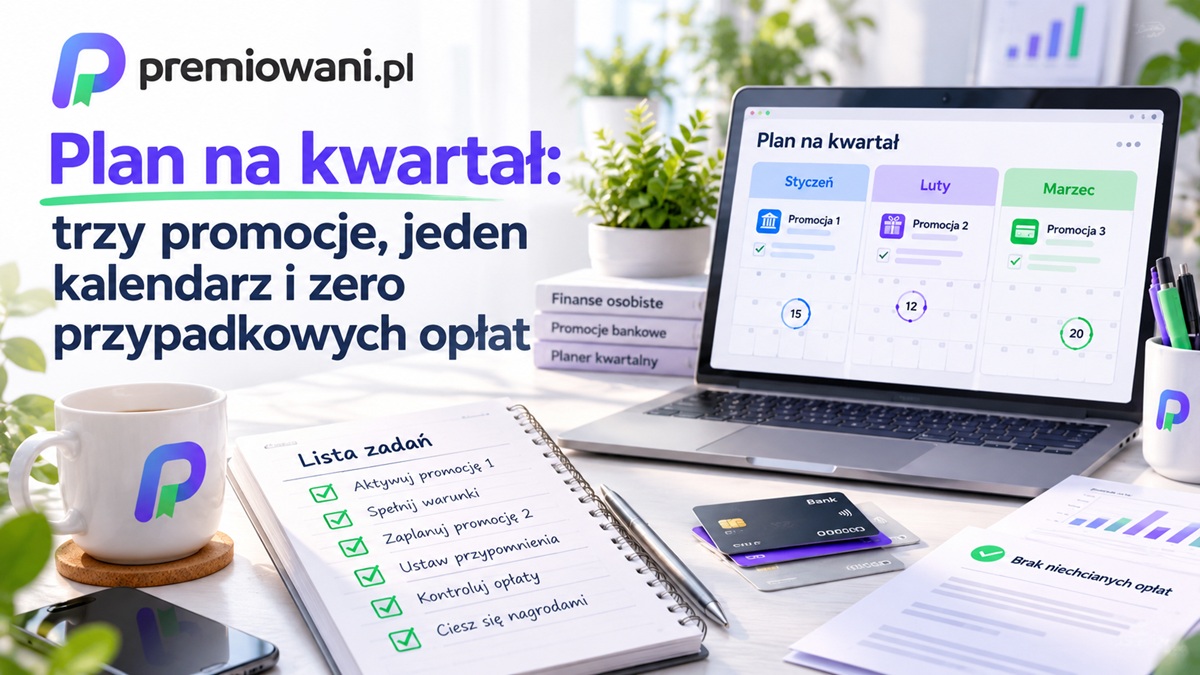
Plan na kwartał z trzema promocjami bankowymi pozwala uporządkować zdobywanie premii bez codziennego sprawdzania kilku regulaminów. Wystarczy wybrać oferty o możliwych do pogodzenia warunkach, zapisać zadania w jednej tabeli i ustawić przypomnienia przed terminami. Osobno trzeba kontrolować opłaty za konta i karty, ponieważ warunki otrzymania bonusu nie muszą być takie same jak warunki bezpłatnego korzystania z produktów.
Najważniejsza zasada jest prosta: najpierw sprawdzasz, czy potrafisz spełnić wymagania trzech promocji przy swoich normalnych wydatkach i wpływach, a dopiero później otwierasz rachunki. Jeżeli jedna oferta wymaga zbyt wielu dodatkowych działań, lepiej zastąpić ją prostszą albo ograniczyć plan do dwóch promocji.
Celem nie jest zdobywanie maksymalnej liczby bonusów. Chodzi o przewidywalny proces, w którym wiesz, co zrobić, kiedy bank może naliczyć opłatę i w jakim terminie należy oczekiwać nagrody.
Spis treści
- Plan na kwartał: jak dobrać trzy promocje?
- Zanim złożysz wniosek: sprawdź warunki i opłaty
- Tabela kwartalna do skopiowania i wypełniony przykład
- Jak ustawić jeden kalendarz dla wszystkich promocji?
- Miesięczna rutyna, która ogranicza przypadkowe opłaty
- Co zrobić, gdy plan się rozjedzie?
- Koniec kwartału: wypłaty, koszty i zamykanie kont
- Najczęstsze pytania

Konto Przekorzystne
Konto osobiste Banku Pekao z premią do 300 zł, dodatkową Promocją Podróżną III z nagrodami do 2400 zł i promocyjnym oprocentowaniem oszczędności.
- 100 zł za otwarcie konta online i spełnienie warunków startowych
- 2 × 100 zł za min. 10 płatności kartą w każdym z 2 kolejnych miesięcy
- do 2400 zł w Promocji Podróżnej III
- do 5,7% w skali roku na nowych środkach do 100 000 zł przez 92 dni
- do 10% w skali roku na pierwszej Skarbonce do 3000 zł dla uczestników Promocji Podróżnej
Plan na kwartał: jak dobrać trzy promocje?
Najwygodniej połączyć trzy promocje o różnych rodzajach wymagań. Dzięki temu nie musisz co miesiąc wykonywać podobnych zadań w kilku bankach ani przenosić całych codziennych finansów między rachunkami.
Dobry podział wygląda następująco:
- Promocja A — główna. Konto osobiste z premią za regularne korzystanie, na przykład za kwalifikowane płatności i wpływy. To oferta wymagająca największej uwagi.
- Promocja B — uzupełniająca. Bonus za ograniczoną liczbę czynności, takich jak aktywacja określonej usługi lub wykonanie kilku wymaganych operacji. Konkretne działania wynikają z regulaminu.
- Promocja C — elastyczna. Oferta, której warunki możesz zrealizować bez kolizji z pozostałymi, na przykład promocja oszczędnościowa, jeżeli masz odpowiednie wolne środki i nie naruszasz swojej poduszki finansowej.
To model organizacyjny, a nie zestaw konkretnych ofert. Nie każda promocja oszczędnościowa zapewnia gotówkową premię. Korzyścią może być także promocyjne oprocentowanie, którego rzeczywisty wynik zależy od kwoty, czasu, warunków i rozliczenia podatkowego.
Nie wybieraj trzech najwyższych premii
Wysokość reklamowanego bonusu nie mówi jeszcze, czy oferta będzie opłacalna.
Dwie promocje mogą zapewniać podobną korzyść, ale jedna wymagać regularnych zakupów kartą przez kilka miesięcy, a druga kilku prostych działań. Dodatkowo bank może uzależnić wypłatę części nagrody od utrzymania konta lub spełnienia warunków już po zakończeniu kwartału.
Przy wyborze porównaj pięć elementów:
- Czy kwalifikujesz się do promocji jako nowy lub powracający klient?
- Czy wymagane wpływy, transakcje i salda pasują do Twoich finansów?
- Czy potrafisz wykonać zadania bez dodatkowych zakupów?
- Czy konto i karta mogą być bezpłatne przy planowanym sposobie korzystania?
- Jak długo trzeba utrzymywać produkt i czekać na nagrodę?
Jeżeli masz już aktywną promocję wymagającą comiesięcznych płatności, uwzględnij ją jako jedno z trzech miejsc w planie. Nie trzeba rozpoczynać każdej oferty od zera.
Szersze zasady wyboru bonusów znajdziesz w sekcji poradniki o zarabianiu na bankach.
Kiedy ograniczyć plan do jednej lub dwóch promocji?
Trzy oferty nie są obowiązkowym celem. Mniejsza liczba może być rozsądniejsza, gdy masz nieregularne dochody, niewielką liczbę codziennych płatności albo już korzystasz z kilku rachunków wymagających aktywności.
Sygnałem ostrzegawczym jest konieczność robienia zakupów wyłącznie po to, aby osiągnąć próg promocji. Podobnie wygląda sytuacja, gdy utrzymanie wymaganych sald ograniczyłoby dostęp do pieniędzy potrzebnych na bieżące wydatki.
W takim przypadku lepiej zachować wolne miejsce w kalendarzu niż komplikować swoje finanse dla kolejnego bonusu.
Zanim złożysz wniosek: sprawdź warunki i opłaty
Przed rozpoczęciem każdej promocji przygotuj krótką kartę jej warunków. Powinna obejmować nie tylko premię, lecz także sposób przystąpienia, okresy wykonywania działań i zasady naliczania opłat.
Nie opieraj decyzji wyłącznie na opisie marketingowym. Rozstrzygające informacje znajdziesz w odpowiednim regulaminie promocji, dokumentach produktu oraz aktualnej tabeli opłat i prowizji banku.
Siedem informacji do zapisania
Dla każdej promocji zanotuj:
- Warunek uczestnictwa. Kto może skorzystać, czy obowiązuje karencja i jakie wcześniejsze relacje z bankiem mogą wykluczać udział.
- Sposób przystąpienia. Czy potrzebny jest konkretny formularz, kod, zgłoszenie, aktywacja lub dodatkowy produkt.
- Termin rozpoczęcia. Do kiedy trzeba złożyć wniosek i co bank uznaje za skuteczne przystąpienie.
- Warunki aktywności. Jakie płatności, wpływy, logowania lub inne czynności są wymagane.
- Okresy rozliczeniowe. Czy bank liczy miesiące kalendarzowe, okresy od otwarcia rachunku czy inne przedziały.
- Opłaty. Za konto, kartę, plan taryfowy oraz usługi, których możesz używać.
- Wypłatę i zakończenie. Kiedy spodziewać się premii i jak długo utrzymywać produkty, aby nie naruszyć warunków.
Zapisz również miejsce przechowywania regulaminu i datę jego pobrania. Jeśli bank opublikuje nową edycję oferty, łatwiej ustalisz, które dokumenty dotyczą Twojego uczestnictwa.
Dwa różne zestawy wymagań
Jednym z najczęstszych źródeł pomyłek jest traktowanie warunków premii i warunków bezpłatności karty jako jednego zadania.
Przykładowo promocja może wymagać określonej liczby kwalifikowanych transakcji, a zwolnienie z opłaty za kartę — osiągnięcia minimalnej wartości płatności w innym okresie. Bank może również inaczej definiować transakcje uwzględniane do promocji i do naliczenia opłaty.
Dlatego w notatkach utwórz osobne pozycje:
- Premia: jakie czynności dają prawo do nagrody?
- Bezpłatność: jakie czynności zapobiegają naliczeniu opłaty?
Nie zakładaj też, że przelew między własnymi rachunkami zostanie uznany za wymagany wpływ. Znaczenie ma definicja zapisana w regulaminie konkretnej promocji.
Czy promocja rzeczywiście się opłaca?
Do wstępnej oceny wystarczy proste równanie:
Korzyść netto = wartość uzyskanych nagród − opłaty bankowe − dodatkowe koszty poniesione ze względu na promocję.
Przy nagrodach rzeczowych uwzględnij ich faktyczną przydatność, nie tylko wartość deklarowaną w reklamie. Przy promocyjnym oprocentowaniu oblicz spodziewane odsetki z uwzględnieniem zasad produktu i właściwego rozliczenia podatku.
Zwykłe zakupy, które i tak planujesz, nie muszą stanowić dodatkowego kosztu. Jeżeli jednak kupujesz niepotrzebną rzecz wyłącznie dla spełnienia warunku, jest to realny wydatek obniżający sens promocji.
Możesz również oszacować czas potrzebny na obsługę oferty. Nawet dodatni wynik finansowy nie musi oznaczać, że udział jest dla Ciebie korzystny.
Do wyszukiwania kandydatów na kolejny kwartał przyda się lista aktualnych promocji bankowych. Ostateczną kwalifikację i koszty potwierdź jednak w dokumentach właściwego banku.
Tabela kwartalna do skopiowania i wypełniony przykład
Jedna tabela wystarczy do zarządzania trzema promocjami, pod warunkiem że zawiera działania, terminy, koszty i status nagród. Możesz prowadzić ją w arkuszu kalkulacyjnym, zwykłym dokumencie albo notatniku.
Najwygodniej podzielić plan na trzy miesiące oznaczone jako M1, M2 i M3. Nie muszą one odpowiadać kwartałowi kalendarzowemu. Jeśli zaczynasz w połowie miesiąca, zapisz rzeczywiste daty i okresy rozliczeniowe przypisane do każdej oferty.
Pusty szablon planu kwartalnego
Twój plan na trzy promocje bankowe
Gotowy szablon do zaplanowania warunków, terminów i opłat na kwartał.
| Element planu | Promocja A | Promocja B | Promocja C |
|---|---|---|---|
| Bank i nazwa promocji | Do wpisania | Do wpisania | Do wpisania |
| Termin przystąpienia | Do wpisania | Do wpisania | Do wpisania |
| Warunek nowego klienta | Do sprawdzenia | Do sprawdzenia | Do sprawdzenia |
| Zadania w M1 | Do wpisania | Do wpisania | Do wpisania |
| Zadania w M2 | Do wpisania | Do wpisania | Do wpisania |
| Zadania w M3 | Do wpisania | Do wpisania | Do wpisania |
| Zwolnienie z opłat | Do wpisania | Do wpisania | Do wpisania |
| Termin wypłaty nagrody | Do wpisania | Do wpisania | Do wpisania |
| Najwcześniejsza bezpieczna decyzja o zamknięciu | Do ustalenia | Do ustalenia | Do ustalenia |
| Aktualny status | Nie rozpoczęto | Nie rozpoczęto | Nie rozpoczęto |
Jak korzystać z szablonu? M1, M2 i M3 oznaczają kolejne miesiące planu. Uzupełnij tabelę na podstawie regulaminów wybranych promocji. Zapisuj osobno warunki otrzymania premii i unikania opłat. Terminy wypłat oraz możliwość zamknięcia rachunku zawsze weryfikuj w dokumentach banku.
Nie wpisuj do takiego arkusza haseł, kodów dostępu, pełnych danych kart ani innych poufnych danych bankowych. Do identyfikowania promocji wystarczą nazwy banków i produktów.
Wypełniony przykład: trzy promocje w jednym kwartale
Załóżmy, że użytkownik ma już konto do codziennych płatności i chce skorzystać z trzech dodatkowych ofert. Dysponuje regularnymi wpływami, robi zakupy kartą i ma pewną kwotę wolnych oszczędności.
Poniższy scenariusz jest całkowicie hipotetyczny. Banki A, B i C oraz opisane warunki służą wyłącznie pokazaniu organizacji pracy. Nie przedstawiają rzeczywistych, aktualnych promocji.
Trzy promocje w jednym kwartale
Przykładowy harmonogram działań dla banków A, B i C.
| Element planu | Bank A — konto z premią | Bank B — bonus za aktywność | Bank C — oferta oszczędnościowa |
|---|---|---|---|
| Start | Początek M1 | Początek M2 | Początek M2 |
| M1 — pierwszy miesiąc | Otwarcie konta, aktywacja karty, wymagane płatności | Bez działań | Bez działań |
| M2 — drugi miesiąc | Kolejny miesiąc płatności | Wymagany wpływ i aktywacja usługi | Wpłata wolnych środków |
| M3 — trzeci miesiąc | Ostatni miesiąc wymaganych płatności | Kontrola spełnienia warunków i wypłaty | Kontrola salda i zakończenia okresu promocyjnego |
| Kontrola opłat | Co okres rozliczeniowy karty | Po otwarciu i przed końcem M2 | Przed wypłatą środków |
| Nagroda | Sprawdzenie daty z regulaminu | Sprawdzenie daty z regulaminu | Obliczenie rzeczywistych odsetek |
| Zakończenie | Po spełnieniu wymogów i sprawdzeniu rozliczenia | Po rozliczeniu wymaganych etapów | Po ocenie warunków dalszego oszczędzania |
Ważne: to hipotetyczny przykład organizacji trzech promocji, a nie zestaw aktualnych ofert bankowych. M1, M2 i M3 oznaczają kolejne miesiące planu. Rzeczywiste terminy, wymagania, koszty i zasady wypłaty nagród należy ustalić na podstawie regulaminów oraz tabel opłat konkretnych banków.
W tym scenariuszu promocja A odpowiada za regularną aktywność, B wymaga ograniczonej liczby działań, a C nie konkuruje bezpośrednio o te same płatności kartą.
Największe obciążenie przypada na drugi miesiąc, ponieważ wtedy funkcjonują trzy oferty. Warto więc wcześniej sprawdzić, czy zadania rzeczywiście można wykonać bez dodatkowych wydatków i nadmiernego przemieszczania środków.
Wypełnienie tabeli jest dopiero pierwszym etapem. Przy rzeczywistych promocjach każdy ogólny zapis, taki jak „wymagany wpływ”, trzeba zastąpić dokładną definicją i datą wynikającą z właściwego regulaminu.
Dodaj prosty status każdego zadania
W bardziej szczegółowym arkuszu możesz korzystać z czterech oznaczeń:
- Do zrobienia — zadanie jeszcze nie zostało wykonane.
- Wykonane — czynność została przeprowadzona.
- Potwierdzone — masz możliwość zweryfikowania jej zgodności z warunkami.
- Rozliczone — bank uwzględnił warunek albo wypłacił nagrodę.
Rozróżnienie wykonania i potwierdzenia jest ważne. Sam fakt dokonania płatności nie oznacza jeszcze, że bank zaliczył ją do promocji.

Do 800 zł premii i obrączka płatnicza
Alior Konto z premią II – do 800 zł premii pieniężnej oraz obrączka płatnicza o wartości 500 zł. Łączna wartość nagród wynosi do 1300 zł.
- 200 zł za płatność kartą w portfelu cyfrowym w ciągu 10 dni od zawarcia umowy
- 200 zł za pierwszy miesiąc aktywności
- do 400 zł w czterech premiach po 100 zł
- obrączkę płatniczą o wartości 500 zł
- 0 zł za prowadzenie konta bez dodatkowych warunków
- do 5,5% na Koncie Oszczędnościowym na Start przez 3 miesiące – osobna promocja
Jak ustawić jeden kalendarz dla wszystkich promocji?
Wspólny kalendarz powinien zawierać konkretne terminy działań, a nie tylko daty zakończenia promocji. Najlepiej, aby każde przypomnienie wskazywało bank, wymagane zadanie i okres, którego dotyczy.
Nie potrzebujesz specjalnej aplikacji do obsługi promocji. Wystarczy zwykły kalendarz z powiadomieniami i dostępem z telefonu.
Cztery rodzaje wydarzeń
1. Terminy przystąpienia
Zapisuj ostatni dzień składania wniosku, termin aktywacji produktu i ewentualne dodatkowe zgłoszenia. Jeśli oferta wymaga zamówienia lub otrzymania karty, uwzględnij czas potrzebny na jej wydanie i uruchomienie.
2. Terminy wykonywania warunków
Osobne wpisy powinny przypominać o płatnościach, wpływach, logowaniu, aktywacji wymaganych usług i utrzymywaniu odpowiedniego salda, jeżeli takie warunki przewiduje promocja.
3. Terminy kontroli opłat
Zapisuj koniec okresu rozliczeniowego dla konta lub karty. Nie zakładaj, że zawsze pokrywa się on z ostatnim dniem miesiąca.
4. Terminy wypłaty i zakończenia
Dodaj przewidywany termin wypłaty nagrody, dzień jej weryfikacji oraz późniejszą kontrolę dalszej przydatności rachunku.
Jak powinno wyglądać przypomnienie?
Zamiast zapisywać:
„Bank A — promocja”
lepiej użyć:
„Bank A — zweryfikuj wymagane płatności za bieżący okres i warunek bezpłatności karty”.
Drugi zapis określa działanie, które trzeba wykonać.
Przy każdym ważnym terminie ustaw dwa przypomnienia:
- Wcześniejsze: z kilkudniowym zapasem, aby mieć możliwość uzupełnienia brakujących działań.
- Kontrolne: odpowiednio blisko końca okresu, aby potwierdzić wykonanie wymagania.
Zapas jest Twoją zasadą organizacyjną, a nie dodatkowym terminem przyznawanym przez bank. Nie zakładaj, że płatność wykonana w ostatniej chwili zostanie zakwalifikowana, jeśli regulamin określa inne wymagania dotyczące realizacji lub rozliczenia transakcji.
Kalendarz to terminy, a tabela to postęp
Nie próbuj przechowywać całej treści regulaminów w opisach wydarzeń.
Kalendarz ma odpowiadać na pytanie: co i kiedy trzeba zrobić?
Tabela powinna odpowiadać na pytanie: co już zostało wykonane, co potwierdzone i na jakie rozliczenie czekasz?
Takie oddzielenie obowiązków od dokumentacji pomaga zmniejszyć liczbę codziennych czynności. Więcej metod ograniczania zbędnej pracy opisuje poradnik o oszczędzaniu czasu przy zarabianiu na bankach.
Miesięczna rutyna, która ogranicza przypadkowe opłaty
Kontrola opłat powinna być niezależnym elementem planu. Możesz prawidłowo wykonać warunki promocji, a jednocześnie ponieść koszt obsługi karty, pakietu lub dodatkowej usługi.
Właśnie dlatego poświęć kilka minut na regularny przegląd wszystkich aktywnych rachunków.
Początek miesiąca: uporządkuj zadania
Na początku każdego miesiąca:
- Otwórz tabelę i sprawdź niezrealizowane warunki.
- Ustal, które zadania mają termin w bieżącym miesiącu.
- Sprawdź, czy nie zmieniły się istotne warunki rachunku lub taryfy.
- Upewnij się, że na kontach są środki potrzebne do planowanych operacji.
- Sprawdź osobno wymagania premii i zwolnienia z opłat.
Nie musisz codziennie zmieniać karty używanej do płatności. Lepiej przypisać zwykłe zakupy do kont, na których mają one rzeczywiste znaczenie, zgodnie z wymaganiami ofert.
Środek miesiąca: sprawdź postęp
W połowie miesiąca sprawdź, czy liczba i wartość kwalifikowanych transakcji odpowiadają planowi.
Jeżeli bank pokazuje postęp promocji w swojej aplikacji, możesz wykorzystać tę informację. Nie każdy bank oferuje jednak taki licznik, a jego zakres może być ograniczony. W razie rozbieżności podstawą oceny pozostają dokumenty promocji oraz informacje otrzymane od banku.
Zwróć uwagę na transakcje oczekujące, zwroty i operacje wyłączone z promocji. Płatność, która wygląda zwyczajnie w historii rachunku, nie musi spełniać każdej definicji regulaminowej.
Przed końcem okresu: kontrola kosztów
To najważniejszy punkt rutyny.
Miesięczna kontrola promocji i opłat
Odhacz 8 punktów, aby uporządkować warunki premii i uniknąć przeoczenia opłat bankowych.
Sprawdź warunki otrzymania premii
Skontroluj opłaty bankowe
Zaktualizuj plan na kolejny okres
Najważniejsza zasada: warunki zdobycia premii i uniknięcia opłat bankowych mogą się różnić. Kontroluj je osobno, zgodnie z regulaminem promocji oraz aktualną tabelą opłat i prowizji. Nie zostawiaj wymaganych działań na ostatni dzień okresu rozliczeniowego.
Opłaty, których łatwo nie uwzględnić
W zależności od oferty koszty mogą wynikać z prowadzenia konta, korzystania z karty, wybranego pakietu, przelewów ekspresowych, wypłat z określonych bankomatów czy usług dodatkowych.
Nie każda z tych opłat występuje w każdym banku. Również zasady ich unikania mogą się znacząco różnić.
Dlatego nie warto przyjmować ogólnej zasady, że każde konto promocyjne jest bezpłatne albo że kilka zakupów kartą wystarczy do uniknięcia kosztu.
Dodatkowej uwagi wymagają produkty, z których przestajesz korzystać po zakończeniu promocji. Nieaktywne konto z aktywną płatną usługą może generować koszty niezależnie od tego, czy pamiętasz o jego istnieniu.
Co zrobić, gdy plan się rozjedzie?
Jeżeli zauważysz pominięty warunek, najpierw ustal, czy termin już minął i czy bank dopuszcza jego realizację w pozostałym czasie. Nie próbuj automatycznie nadrabiać zadania przypadkowymi płatnościami.
Sposób reakcji zależy od rodzaju problemu.
Brakuje wymaganych transakcji
Sprawdź, które operacje regulamin uznaje za kwalifikowane oraz czy liczy się data wykonania, zaksięgowania czy inny moment.
Jeżeli masz jeszcze czas, możesz wykorzystać planowane zakupy. Nie wykonuj sztucznych operacji ani transakcji sprzecznych z regulaminem, a także nie zakładaj, że zwrócone lub cofnięte płatności zachowają status kwalifikowanych.
Gdy termin minął, ustal, czy utraciłeś całą premię, jedną transzę czy tylko możliwość zdobycia dodatkowego bonusu.
Nie dotarł wymagany wpływ
Sprawdź, czy wpływ miał pochodzić z określonego źródła, czy dopuszczano sumowanie przelewów i jaki okres obejmował warunek.
Jeżeli problem dotyczy opóźnionego przelewu, zachowaj potwierdzenie i zweryfikuj datę uznania rachunku. Samo zlecenie przelewu nie musi oznaczać, że warunek został spełniony.
Bank naliczył nieoczekiwaną opłatę
Zacznij od odczytania opisu pobrania i porównania go z tabelą opłat obowiązującą dla danego produktu i okresu.
Jeśli koszt wynika z niespełnienia warunku, uwzględnij go w rzeczywistym wyniku promocji. Jeżeli podejrzewasz nieprawidłowe naliczenie, skontaktuj się z bankiem i poproś o wyjaśnienie.
W razie uzasadnionej rozbieżności możesz złożyć reklamację, wskazując operację, okres rozliczeniowy i dokumenty potwierdzające Twoje stanowisko.
Premia nie została wypłacona
Najpierw sprawdź termin wypłaty i wszystkie warunki, które bank musi zweryfikować. W niektórych ofertach wypłata następuje znacznie później niż wykonanie ostatniej wymaganej czynności.
Jeżeli termin minął i według posiadanej dokumentacji spełniłeś warunki, zwróć się do banku o weryfikację. Warto zachować regulamin właściwej edycji, potwierdzenie przystąpienia i historię odpowiednich operacji.
Nie zakładaj, że brak premii oznacza automatycznie błąd banku. Rozstrzygnięcie wymaga sprawdzenia konkretnego przypadku.

Premia do 1010 zł
Za eKonto do usług, regularne wpływy, płatności i aktywne korzystanie z rachunku.
- 100 zł za pierwszą aktywność po otwarciu konta
- 400 zł za regularne wpływy, płatności i oszczędzanie
- 100 zł za otwarcie konta przez selfie, e-dowód lub mObywatel i spełnienie warunków aktywności
- 300 zł za wpływy z wynagrodzenia
- 100 zł za konto dla dziecka
- 5,3% na Moje Cele do 100 000 zł przez 180 dni
Koniec kwartału: wypłaty, koszty i zamykanie kont
Po trzech miesiącach nie zamykaj automatycznie wszystkich nowych rachunków. Najpierw ustal, które promocje rzeczywiście zostały zakończone, na jakie nagrody jeszcze czekasz i czy utrzymanie produktu pozostaje jednym z warunków.
Plan kwartalny może obejmować zadania trwające trzy miesiące, ale wypłata bonusu lub obowiązek utrzymywania konta może wykraczać poza ten okres.
Zamknięcie kwartału w trzech krokach
Krok 1. Rozlicz wynik finansowy.
Zsumuj otrzymane premie pieniężne, wartość wykorzystanych nagród oraz uzyskane odsetki. Następnie odejmij poniesione opłaty i dodatkowe koszty.
Rozdziel korzyści już otrzymane od nagród dopiero oczekiwanych. Dzięki temu nie potraktujesz potencjalnego bonusu jak pieniędzy, które znajdują się już na koncie.
Krok 2. Oceń każdy produkt osobno.
Dla konta A, B i C odpowiedz na trzy pytania:
- Czy wszystkie wymagania zostały wykonane i odpowiednio rozliczone?
- Czy rachunek jest nadal potrzebny i czy jego utrzymanie generuje koszty?
- Czy zamknięcie produktu nie naruszy warunków promocji ani prawa do niewypłaconej nagrody?
Jeżeli konto jest wygodne, bezpłatne przy Twoim sposobie użytkowania i przydatne na co dzień, nie musisz go zamykać tylko dlatego, że promocja się skończyła.
Krok 3. Zaplanuj zakończenie niepotrzebnych produktów.
Przed złożeniem dyspozycji sprawdź procedurę zamknięcia, ewentualny okres wypowiedzenia, powiązane produkty oraz sposób rozliczenia pozostałych środków i opłat.
Zachowaj potwierdzenie dyspozycji i zweryfikuj faktyczne zamknięcie rachunku oraz kart i usług, których nie zamierzasz dalej utrzymywać.
Nie myl wypłaty premii z automatycznym zakończeniem wszystkich zobowiązań wynikających z promocji. O dopuszczalnym momencie zamknięcia decydują warunki konkretnej oferty.
Jak zaplanować kolejny kwartał?
Najpierw przenieś do nowego kalendarza aktywne obowiązki z poprzednich promocji. Dopiero potem zdecyduj, ile nowych ofert możesz rozpocząć.
Jeżeli jedna promocja nadal wymaga comiesięcznych działań, a na wypłatę drugiej trzeba jeszcze poczekać, kolejny kwartał nie zaczyna się od całkowicie pustej listy.
Przy wyborze nowego konta możesz posłużyć się zestawieniem kont osobistych, traktując je jako punkt wyjścia do dalszego porównania. Przed złożeniem wniosku zweryfikuj aktualną dostępność oferty, dokumenty banku i rzeczywiste warunki premii.
Najlepszy kolejny plan to niekoniecznie trzy nowe promocje. To taka liczba zobowiązań, przy której zachowasz kontrolę nad terminami, wydatkami i kosztami bez reorganizowania całego codziennego bankowania.
Najczęstsze pytania
Czy można prowadzić trzy promocje bankowe jednocześnie?
Tak, o ile spełniasz warunki uczestnictwa w każdej z nich i potrafisz pogodzić wymagane działania. Samo posiadanie kilku rachunków nie oznacza jednak automatycznego prawa do bonusów. W każdej ofercie sprawdź definicję nowego klienta, wymagania dotyczące produktów oraz ewentualne ograniczenia łączenia promocji.
Czy wszystkie trzy promocje muszą zakończyć się w jednym kwartale?
Nie. Plan kwartalny jest narzędziem zarządzania zadaniami na trzy miesiące, a nie gwarancją zakończenia wszystkich ofert w tym czasie. Jeśli promocja trwa dłużej, przenieś pozostałe obowiązki i terminy wypłat do następnego planu.
Czy można zdobywać premie bez przelewania całego wynagrodzenia?
W niektórych promocjach tak. Bank może wymagać określonego wpływu zamiast wynagrodzenia, ale definicja kwalifikowanego przelewu jest ustalana w regulaminie. Nie zakładaj, że dowolny przelew własny lub gotówkowy spełnia wymaganie.
Czy brak wymaganej płatności zawsze oznacza utratę całej premii?
Nie zawsze. Konsekwencją może być utrata jednej części nagrody, wyłączenie konkretnego miesiąca z rozliczenia albo niespełnienie warunków całej promocji. Zależy to od konstrukcji oferty, dlatego trzeba sprawdzić zapisy dotyczące poszczególnych etapów i transz.
Jak uniknąć opłaty za kartę po zakończeniu promocji?
Sprawdź aktualną tabelę opłat i prowizji oraz zasady naliczania opłaty w okresie, w którym zamierzasz nadal posiadać kartę. Jeżeli karta nie jest potrzebna, rozważ jej zamknięcie zgodnie z procedurą banku, ale wcześniej sprawdź wpływ takiej decyzji na promocję i niewypłacone nagrody. Samo zaprzestanie używania karty nie musi oznaczać zaprzestania naliczania opłat.
Czy warto używać osobnej aplikacji do pilnowania promocji?
Nie jest to konieczne. Dla trzech ofert wystarczy jeden kalendarz i aktualizowana tabela, jeśli korzystasz z nich systematycznie. Specjalne narzędzie może mieć sens przy większej liczbie aktywnych ofert, ale nie zastępuje czytania regulaminów ani weryfikacji transakcji w banku.