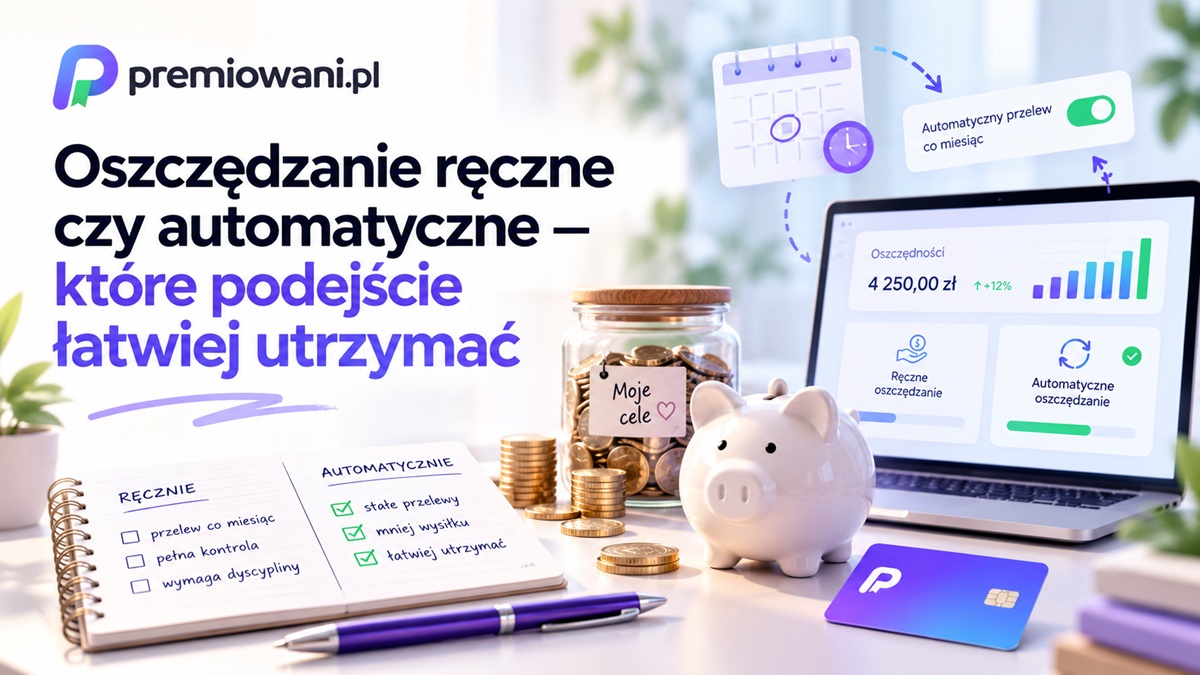
Oszczędzanie ręczne czy automatyczne różni się przede wszystkim momentem podejmowania decyzji. Przy odkładaniu ręcznym za każdym razem samodzielnie decydujesz, ile i kiedy przelać. Przy automatycznym ustalasz zasadę wcześniej, a później przelew lub inny mechanizm działa bez konieczności ponawiania tej decyzji.
Jeżeli masz regularne wpływy i dość przewidywalne wydatki, automatyczne odkładanie jest zwykle łatwiejsze do utrzymania. Ręczne oszczędzanie daje natomiast większą elastyczność osobom o zmiennych dochodach lub kosztach. Dla części osób najlepiej sprawdza się połączenie obu metod: niewielka stała kwota odkładana automatycznie i dodatkowe wpłaty wykonywane ręcznie.
Spis treści
- Oszczędzanie ręczne czy automatyczne — na czym polega różnica?
- Porównanie oszczędzania ręcznego i automatycznego
- Kiedy automatyczne oszczędzanie jest łatwiejsze do utrzymania?
- Kiedy ręczne odkładanie pieniędzy ma więcej sensu?
- Model hybrydowy: automatyczna baza i ręczne nadpłaty
- Trzy scenariusze — którą metodę wybrać?
- Jak ustalić kwotę automatycznego oszczędzania?
- Gdzie odkładać pieniądze?
- Najczęstsze błędy przy automatyzowaniu oszczędzania

Konto Przekorzystne
Konto osobiste Banku Pekao z premią do 300 zł, dodatkową Promocją Podróżną III z nagrodami do 2400 zł i promocyjnym oprocentowaniem oszczędności.
- 100 zł za otwarcie konta online i spełnienie warunków startowych
- 2 × 100 zł za min. 10 płatności kartą w każdym z 2 kolejnych miesięcy
- do 2400 zł w Promocji Podróżnej III
- do 5,7% w skali roku na nowych środkach do 100 000 zł przez 92 dni
- do 10% w skali roku na pierwszej Skarbonce do 3000 zł dla uczestników Promocji Podróżnej
Oszczędzanie ręczne czy automatyczne — na czym polega różnica?
W oszczędzaniu ręcznym każda wpłata wymaga działania. Możesz na przykład pod koniec miesiąca sprawdzić saldo rachunku i zdecydować, że część pozostałych pieniędzy przelewasz na konto oszczędnościowe.
Takie rozwiązanie pozostawia pełną swobodę. W jednym miesiącu możesz odłożyć więcej, w innym mniej, a gdy pojawi się większy wydatek — zrezygnować z przelewu. Minusem jest to, że decyzję trzeba regularnie podejmować i pamiętać o jej wykonaniu.
Automatyczne oszczędzanie odwraca tę kolejność. Najpierw określasz zasadę, na przykład stały przelew wykonywany kilka dni po wpływie wynagrodzenia. Później bank realizuje dyspozycję zgodnie z ustawieniami, o ile na rachunku znajdują się potrzebne środki i spełnione są warunki danej usługi.
Automatyzacją może być zwykłe zlecenie stałe. Niektóre banki oferują również dodatkowe mechanizmy odkładania środków, ale ich dostępność i zasady trzeba sprawdzić bezpośrednio w aktualnej ofercie banku.
Porównanie oszczędzania ręcznego i automatycznego
Obie metody mogą prowadzić do tego samego celu. Różnią się przede wszystkim liczbą decyzji, które trzeba podejmować po drodze.
Oszczędzanie ręczne czy automatyczne?
Porównanie regularności, elastyczności i wygody obu sposobów odkładania pieniędzy.
| Kryterium | Oszczędzanie ręczne | Oszczędzanie automatyczne |
|---|---|---|
| Pamiętanie o przelewie | Trzeba samodzielnie wykonać operację i pamiętać o niej w każdym okresie oszczędzania. | Mniej czynności do wykonania — po konfiguracji przelew może realizować się bez dodatkowego działania. |
| Elastyczność kwoty | Bardzo duża — wysokość każdej wpłaty można dopasować do aktualnej sytuacji. | Zależy od ustalonej reguły. Stałą kwotę można zmienić, ale wymaga to aktualizacji ustawień. |
| Regularność | Zależy od konsekwencji użytkownika i regularnego podejmowania decyzji o przelewie. | Zwykle łatwiejsza do utrzymania przy regularnych wpływach i dobrze dobranej kwocie. |
| Kontrola przed każdą wpłatą | Pełna kontrola — przed każdym przelewem samodzielnie decydujesz o kwocie i terminie. | Mniejsza, jeśli działa wcześniej skonfigurowane zlecenie stałe. |
| Dopasowanie do zmiennych dochodów | Dobre — wysokość wpłaty można każdorazowo dopasować do rzeczywistych wpływów. | Wymaga ostrożnego ustalenia kwoty, częstszych zmian albo zastosowania modelu hybrydowego. |
| Ryzyko odłożenia decyzji „na później” | Większe, ponieważ wykonanie przelewu za każdym razem wymaga świadomego działania. | Mniejsze po prawidłowej konfiguracji automatycznego przelewu. |
| Ryzyko zbyt dużego przelewu przy napiętym budżecie | Mniejsze, ponieważ decyzja o wysokości wpłaty jest podejmowana na bieżąco. | Możliwe, jeśli automatyczna kwota została ustawiona zbyt wysoko względem bieżących wydatków. |
| Nakład czasu po uruchomieniu | Większy — każda wpłata wymaga osobnej decyzji i wykonania operacji. | Mniejszy — po ustawieniu mechanizm może działać bez comiesięcznej obsługi. |
Najważniejszy wniosek: przy regularnych wpływach automatyczne oszczędzanie zwykle łatwiej utrzymać, ponieważ ogranicza liczbę powtarzalnych decyzji. Przy nieregularnych dochodach większą elastyczność daje oszczędzanie ręczne lub połączenie obu metod.
Automatyzacja ma więc przewagę, gdy problemem jest regularność. Oszczędzanie ręczne wygrywa tam, gdzie ważniejsza jest możliwość dostosowania każdej wpłaty do aktualnej sytuacji.
Nie trzeba przy tym wybierać jednej metody na stałe. Sposób odkładania można zmienić razem ze zmianą dochodów, kosztów życia lub celu oszczędnościowego.
Kiedy automatyczne oszczędzanie jest łatwiejsze do utrzymania?
Automatyczne odkładanie jest szczególnie wygodne wtedy, gdy pieniądze wpływają na konto w podobnym terminie i w zbliżonej wysokości. Można wtedy ustawić przelew tak, aby oszczędności były wydzielane na początku cyklu budżetowego zamiast z tego, co przypadkiem pozostanie na koniec.
Załóżmy przykładowo, że chcesz odkładać 300 zł miesięcznie. Przy regularnym przelewie daje to 3600 zł wpłat w ciągu 12 miesięcy, pomijając ewentualne odsetki. W modelu ręcznym efekt będzie taki sam tylko wtedy, gdy przez wszystkie 12 miesięcy wykonasz zaplanowany przelew.
Nie oznacza to, że automatyzacja sama tworzy oszczędności. Nadal musisz ustalić realistyczną kwotę i zachować na rachunku środki potrzebne do bieżących wydatków. Jeżeli przelew będzie zbyt wysoki, możesz później regularnie przenosić pieniądze z powrotem, a wtedy mechanizm przestaje spełniać swoją funkcję.
Automatyzacja jest więc najskuteczniejsza jako sposób ograniczenia liczby powtarzalnych decyzji, a nie jako metoda wymuszania kwoty, na którą budżet nie pozwala.

Do 800 zł premii i obrączka płatnicza
Alior Konto z premią II – do 800 zł premii pieniężnej oraz obrączka płatnicza o wartości 500 zł. Łączna wartość nagród wynosi do 1300 zł.
- 200 zł za płatność kartą w portfelu cyfrowym w ciągu 10 dni od zawarcia umowy
- 200 zł za pierwszy miesiąc aktywności
- do 400 zł w czterech premiach po 100 zł
- obrączkę płatniczą o wartości 500 zł
- 0 zł za prowadzenie konta bez dodatkowych warunków
- do 5,5% na Koncie Oszczędnościowym na Start przez 3 miesiące – osobna promocja
Kiedy ręczne odkładanie pieniędzy ma więcej sensu?
Ręczne oszczędzanie może być lepsze, gdy wysokość lub termin dochodów często się zmieniają. W takiej sytuacji sztywne zlecenie na tę samą kwotę może być niewygodne.
Przykładem jest osoba, która w jednym miesiącu otrzymuje większy wpływ, a w następnym znacznie mniejszy. Zamiast ustalać wysoką stałą kwotę, może po każdym wpływie ocenić bieżące zobowiązania i dopiero wtedy wykonać przelew na oszczędności.
Ręczne podejście ma również sens, jeżeli dopiero poznajesz swój budżet i nie wiesz jeszcze, jaka miesięczna kwota jest rzeczywiście bezpieczna. Kilka pierwszych miesięcy może posłużyć do obserwacji, po której łatwiej ustawić automatyzację.
Problem pojawia się wtedy, gdy elastyczność zaczyna oznaczać ciągłe odkładanie decyzji. Jeśli przez kilka kolejnych miesięcy środki, które miały zostać odłożone, są przeznaczane na inne cele bez świadomej zmiany planu, warto uprościć mechanizm.
Model hybrydowy: automatyczna baza i ręczne nadpłaty
Model hybrydowy łączy regularność automatyzacji z elastycznością ręcznych przelewów. Ustalasz niewielką kwotę, która powinna być możliwa do odłożenia także w słabszym miesiącu, a dodatkowe środki przenosisz ręcznie, gdy pozwala na to budżet.
Przykładowo zamiast planować automatyczny przelew 600 zł możesz ustawić 250 zł, a pod koniec miesiąca sprawdzać, czy możliwa jest dodatkowa wpłata. Jeśli w danym miesiącu przelejesz jeszcze 350 zł, osiągniesz pierwotnie planowaną wartość. Gdy pojawią się większe wydatki, pozostanie jedynie podstawowy przelew.
Takie podejście ogranicza ryzyko ustawienia automatyzacji zbyt agresywnie. Jednocześnie utrzymuje regularność nawet wtedy, gdy dodatkowa ręczna wpłata nie jest możliwa.
Model hybrydowy może być szczególnie praktyczny przy dochodach składających się z części stałej i zmiennej.
Trzy scenariusze — którą metodę wybrać?
Scenariusz 1: regularna pensja i przewidywalne wydatki
Rekomendacja: oszczędzanie automatyczne.
Jeżeli wynagrodzenie wpływa zwykle w podobnym terminie, a miesięczne koszty nie zmieniają się gwałtownie, warto rozważyć zlecenie stałego przelewu na konto przeznaczone do oszczędzania.
Dobrze ustawić termin tak, aby przelew następował po spodziewanym wpływie środków, ale nie kolidował z najważniejszymi zobowiązaniami. Konkretna data powinna wynikać z Twojego własnego cyklu wpływów i wydatków.
W takim scenariuszu największą zaletą automatyzacji jest regularność. Nie trzeba co miesiąc ponownie decydować, czy wykonać przelew.
Scenariusz 2: nieregularne dochody lub mocno zmienne wydatki
Rekomendacja: oszczędzanie ręczne albo elastyczny model hybrydowy.
Przy nieregularnych wpływach zbyt wysokie zlecenie stałe może powodować problemy w miesiącach o niższych dochodach. Bezpieczniej może być odkładać środki po otrzymaniu konkretnego wpływu i po uwzględnieniu najbliższych zobowiązań.
Alternatywą jest niewielki przelew automatyczny, który stanowi minimalną bazę, oraz ręczne uzupełnianie oszczędności po lepszych miesiącach.
Nie chodzi o odkładanie identycznej sumy za wszelką cenę. Ważniejsze jest stworzenie reguły dopasowanej do rzeczywistego przepływu pieniędzy.
Scenariusz 3: chcesz oszczędzać regularnie, ale nie wiesz jeszcze, ile możesz odkładać
Rekomendacja: zacznij od małej automatycznej kwoty i koryguj ją po obserwacji budżetu.
Ustawienie wysokiego przelewu bez wcześniejszego sprawdzenia wydatków często prowadzi do późniejszego wycofywania pieniędzy. Lepszym punktem startowym jest kwota, która pozostawia rozsądny margines na normalne koszty miesiąca.
Po kilku cyklach budżetowych możesz ocenić, czy regularnie pozostaje nadwyżka. Jeśli tak, zwiększenie automatycznej wpłaty będzie bardziej uzasadnione niż ustalenie wysokiej kwoty na samym początku.
To scenariusz, w którym model hybrydowy może z czasem naturalnie zmienić się w pełną automatyzację.

Premia do 1010 zł
Za eKonto do usług, regularne wpływy, płatności i aktywne korzystanie z rachunku.
- 100 zł za pierwszą aktywność po otwarciu konta
- 400 zł za regularne wpływy, płatności i oszczędzanie
- 100 zł za otwarcie konta przez selfie, e-dowód lub mObywatel i spełnienie warunków aktywności
- 300 zł za wpływy z wynagrodzenia
- 100 zł za konto dla dziecka
- 5,3% na Moje Cele do 100 000 zł przez 180 dni
Jak ustalić kwotę automatycznego oszczędzania?
Nie ma jednej prawidłowej kwoty ani procentu dochodu odpowiedniego dla każdego gospodarstwa domowego. Lepszym punktem wyjścia jest własny przepływ pieniędzy.
Najprostsza procedura wygląda tak:
- Sprawdź typowe miesięczne wpływy.
- Odejmij stałe zobowiązania i realistyczną wartość codziennych wydatków.
- Zostaw margines na koszty nieregularne i nieprzewidziane.
- Dopiero z pozostałej nadwyżki ustal kwotę, którą możesz regularnie przenosić.
- Po kilku miesiącach oceń, czy nie musisz systematycznie cofać przelewów z oszczędności.
- Jeżeli oszczędzanie nie obciąża bieżącego budżetu, rozważ stopniową zmianę kwoty.
Dobrym sygnałem ostrzegawczym jest sytuacja, w której zlecenie stałe działa poprawnie, ale kilka lub kilkanaście dni później regularnie wypłacasz większość odłożonych pieniędzy na zwykłe wydatki. W takim przypadku problemem nie jest brak dyscypliny, tylko prawdopodobnie źle dobrana kwota lub termin.
Gdzie odkładać pieniądze?
Sposób automatyzacji i miejsce przechowywania oszczędności to dwie oddzielne decyzje. Możesz bardzo dobrze zaplanować regularne przelewy, ale nadal powinieneś ocenić parametry rachunku, na który trafiają pieniądze.
Przy środkach, do których chcesz zachować stosunkowo łatwy dostęp, naturalnym rozwiązaniem może być konto oszczędnościowe. Przed wyborem sprawdź aktualne oprocentowanie, okres jego obowiązywania, limity kwotowe, ewentualne warunki dodatkowe oraz zasady wykonywania przelewów. Warunki ofert bankowych mogą się zmieniać, dlatego decyzję należy opierać na aktualnych dokumentach i komunikatach banku.
Szersze omówienie możliwości odkładania pieniędzy znajdziesz w materiale oszczędzanie w banku.
Jeżeli porównujesz oprocentowanie różnych produktów, sama wartość procentowa nie odpowiada jeszcze na wszystkie pytania dotyczące realnej wartości oszczędności. Pomocny może być również poradnik jak ocenić, czy oprocentowanie oszczędności nadąża za inflacją.
Gdy wiesz już, że konto oszczędnościowe odpowiada Twojemu sposobowi odkładania, możesz również porównać konta oszczędnościowe. Przed otwarciem rachunku zapoznaj się z aktualnymi warunkami bezpośrednio u wybranego banku.
Najczęstsze błędy przy automatyzowaniu oszczędzania
Najczęstszym problemem nie jest sama automatyzacja, lecz ustawienie reguły niedopasowanej do budżetu.
Zbyt wysoka kwota przelewu. Jeśli zlecenie powoduje, że później brakuje środków na zwykłe wydatki, regularność będzie pozorna. Lepiej zacząć ostrożniej i zwiększyć kwotę po kilku miesiącach obserwacji.
Nieodpowiedni termin. Przelew zaplanowany przed wpływem głównego dochodu może nie zostać wykonany albo może niepotrzebnie zmniejszyć środki potrzebne na zobowiązania. Termin powinien odpowiadać rzeczywistemu rytmowi budżetu.
Brak okresowej kontroli. Automatyczne nie znaczy niezmienne. Po zmianie wynagrodzenia, czynszu, kosztów utrzymania czy sytuacji rodzinnej warto ponownie ocenić kwotę.
Traktowanie oszczędności jako środków na bieżące zakupy. Jeśli pieniądze nieustannie przemieszczają się między rachunkiem bieżącym a oszczędnościowym, trudniej ocenić rzeczywisty postęp. Pomaga określenie, do czego dana pula ma służyć.
Skupienie wyłącznie na mechanizmie przelewu. Regularność jest ważna, ale równie istotne są warunki produktu, na którym przechowywane są środki. Automatyzacja nie zastępuje okresowego sprawdzania, czy rachunek nadal odpowiada Twoim potrzebom.
Najczęstsze pytania
Czy automatyczne oszczędzanie jest lepsze od ręcznego?
Nie w każdej sytuacji. Automatyczne oszczędzanie jest zwykle łatwiejsze do utrzymania przy regularnych dochodach, ponieważ ogranicza potrzebę podejmowania tej samej decyzji co miesiąc. Przy dużej zmienności wpływów ręczne odkładanie może zapewniać potrzebną elastyczność.
Czy warto przelewać pieniądze na oszczędności od razu po wypłacie?
Może to być praktyczne, jeżeli po przelewie pozostaje wystarczająca kwota na zobowiązania i codzienne wydatki. Termin nie powinien być wybierany mechanicznie — trzeba go dopasować do dat wpływów oraz płatności. Jeśli budżet jest napięty, rozsądniejsza może być mniejsza kwota automatyczna.
Co zrobić, jeśli nie wiem, ile mogę oszczędzać miesięcznie?
Zacznij od obserwacji rzeczywistych wpływów i wydatków oraz od niewielkiej kwoty. Jeżeli przez kolejne miesiące nie musisz korzystać z odłożonych środków do finansowania zwykłych kosztów, możesz stopniowo zwiększać przelew. Nie trzeba od razu ustalać docelowej wartości.
Czy można połączyć oszczędzanie automatyczne z ręcznym?
Tak. Stała automatyczna wpłata może tworzyć podstawę, a dodatkowe nadwyżki można przekazywać ręcznie. Taki model jest szczególnie użyteczny, gdy część dochodów jest regularna, a część zmienna.
Czy automatyczny przelew powinien trafiać na oddzielne konto?
Oddzielenie środków może ułatwić obserwowanie postępu i ograniczyć mieszanie oszczędności z pieniędzmi przeznaczonymi na bieżące wydatki. Nie oznacza to jednak, że każdy potrzebuje osobnego produktu. Trzeba również ocenić warunki rachunku, dostępność pieniędzy oraz ewentualne opłaty.
Co zrobić, jeśli po automatycznym przelewie muszę regularnie wypłacać pieniądze z oszczędności?
Zmniejsz kwotę albo zmień termin przelewu i ponownie przeanalizuj budżet. Częste cofanie pieniędzy sugeruje, że obecna reguła nie odpowiada rzeczywistym wydatkom. Automatyzacja ma upraszczać oszczędzanie, a nie powodować stałe napięcie na rachunku bieżącym.