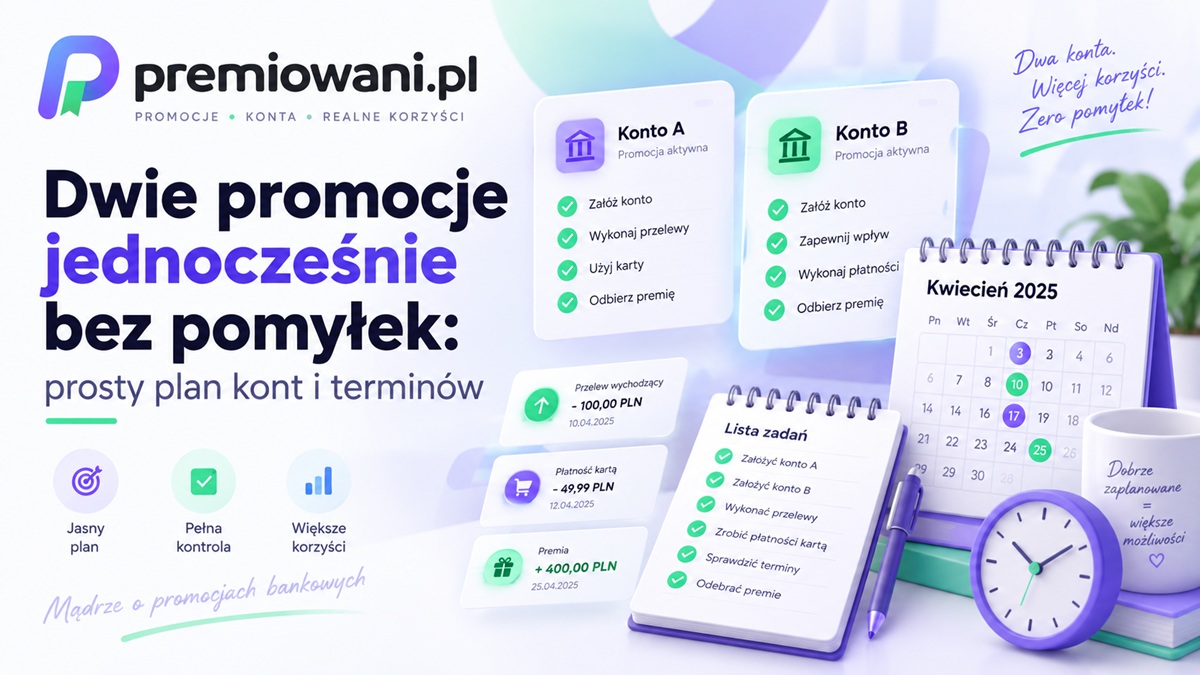
Dwie promocje jednocześnie bez pomyłek da się prowadzić bez rozbudowanego arkusza i ciągłego zaglądania do bankowości. Najprostsza metoda polega na rozdzieleniu warunków obu ofert, zapisaniu wszystkich ważnych dat w jednym miejscu i pilnowaniu najbliższego zadania zamiast całych regulaminów z pamięci.
Największym źródłem pomyłek nie jest liczba kont, lecz podobnie brzmiące wymagania. W jednej promocji płatności mogą być liczone w miesiącu kalendarzowym, w drugiej w innym okresie wskazanym w regulaminie. Do tego dochodzą osobne warunki zwalniające z opłat za konto lub kartę. Dlatego dla każdej promocji warto utworzyć osobny wiersz planu, a wspólny kalendarz traktować wyłącznie jako system przypomnień.
Spis treści
- Jak prowadzić dwie promocje jednocześnie bez pomyłek
- Szablon tabeli do dwóch promocji bankowych
- Wypełniony przykład planu dla dwóch kont
- Jak zaplanować terminy, żeby niczego nie zostawić na ostatni dzień
- Oddziel warunki premii od opłat za konto i kartę
- Najczęstsze błędy przy dwóch promocjach jednocześnie
- Kiedy dwie promocje jednocześnie mają sens
- Co zrobić po wykonaniu wszystkich warunków

Konto Przekorzystne
Konto osobiste Banku Pekao z premią do 300 zł, dodatkową Promocją Podróżną III z nagrodami do 2400 zł i promocyjnym oprocentowaniem oszczędności.
- 100 zł za otwarcie konta online i spełnienie warunków startowych
- 2 × 100 zł za min. 10 płatności kartą w każdym z 2 kolejnych miesięcy
- do 2400 zł w Promocji Podróżnej III
- do 5,7% w skali roku na nowych środkach do 100 000 zł przez 92 dni
- do 10% w skali roku na pierwszej Skarbonce do 3000 zł dla uczestników Promocji Podróżnej
Jak prowadzić dwie promocje jednocześnie bez pomyłek
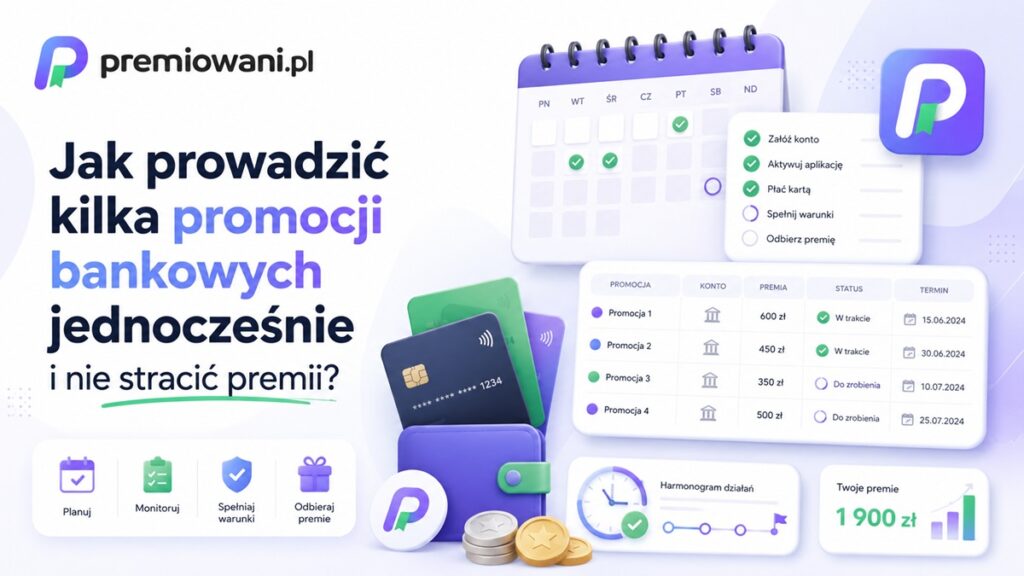
Najprostszy system składa się z dwóch kart promocji i jednego kalendarza terminów. Każda karta zawiera tylko informacje dotyczące konkretnej oferty, a kalendarz pokazuje, co trzeba zrobić jako następne.
Nie próbuj tworzyć jednej wspólnej listy w rodzaju „wpływy, płatności, aplikacja”. Taki zapis szybko traci znaczenie. Po kilku tygodniach trudno będzie ustalić, czy dana płatność dotyczyła pierwszego konta, drugiego konta, warunku otrzymania premii czy zwolnienia z opłaty za kartę.
Dla każdej promocji zapisz osobno:
- datę przystąpienia do promocji,
- warunek dotyczący statusu nowego klienta lub wcześniejszego posiadania produktów,
- produkty, które trzeba otworzyć,
- wymagane aktywności,
- okres, w którym każda aktywność musi zostać wykonana,
- warunki otrzymania kolejnych części nagrody, jeśli premia jest dzielona,
- przewidywany termin wypłaty wynikający z regulaminu,
- warunki zwalniające z opłat za konto i kartę,
- własne przypomnienie ustawione przed terminem granicznym,
- status: do wykonania, wykonane, oczekiwanie na premię.
Warunki trzeba przepisać z aktualnego regulaminu danej promocji, a nie z pamięci czy krótkiego hasła reklamowego. Jeżeli zapis jest niejasny, bezpieczniej oznaczyć go w tabeli jako „do ponownej weryfikacji” niż samodzielnie zakładać, co bank miał na myśli.
Jeśli chcesz wcześniej uporządkować podstawowe zasady korzystania z takich ofert, pomocne będą poradniki o promocjach bankowych.
Szablon tabeli do dwóch promocji bankowych
Dobra tabela nie musi odwzorowywać całego regulaminu. Ma odpowiadać na trzy pytania: co trzeba zrobić, do kiedy i na którym koncie.
Możesz wykorzystać taki układ:
| Pole | Promocja A | Promocja B |
|---|---|---|
| Bank / nazwa robocza | Do uzupełnienia | Do uzupełnienia |
| Data przystąpienia | Do uzupełnienia | Do uzupełnienia |
| Warunek dla nowego klienta | Do uzupełnienia | Do uzupełnienia |
| Produkty objęte promocją | Do uzupełnienia | Do uzupełnienia |
| Aktywność 1 | Do uzupełnienia | Do uzupełnienia |
| Termin aktywności 1 | Do uzupełnienia | Do uzupełnienia |
| Aktywność 2 | Do uzupełnienia | Do uzupełnienia |
| Termin aktywności 2 | Do uzupełnienia | Do uzupełnienia |
| Kolejne miesiące aktywności | Do uzupełnienia | Do uzupełnienia |
| Warunki bezpłatności konta | Do uzupełnienia | Do uzupełnienia |
| Warunki bezpłatności karty | Do uzupełnienia | Do uzupełnienia |
| Termin spodziewanej nagrody | Do uzupełnienia | Do uzupełnienia |
| Najbliższe zadanie | Do uzupełnienia | Do uzupełnienia |
| Własne przypomnienie | Do uzupełnienia | Do uzupełnienia |
| Status | Do uzupełnienia | Do uzupełnienia |
Najbardziej użyteczne jest pole „najbliższe zadanie”. Dzięki niemu nie trzeba za każdym razem czytać wszystkich kolumn. Po wykonaniu jednego warunku wpisujesz następny.
Warto także rozróżniać termin banku od własnego terminu roboczego. Jeśli regulamin pozwala wykonać czynność do końca określonego okresu, możesz ustawić sobie przypomnienie kilka dni wcześniej. To nie zmienia zasad promocji, ale ogranicza ryzyko, że przypomnisz sobie o warunku dopiero w ostatniej chwili.
Nie skracaj przy tym opisów w sposób, który zmienia ich znaczenie. Zapis „5 płatności” jest za mało precyzyjny, jeśli regulamin dokładnie określa rodzaj transakcji, okres ich wykonania albo sposób ich zaksięgowania. W tabeli powinno znaleźć się tyle szczegółów, ile potrzebujesz do jednoznacznego wykonania warunku.
Wypełniony przykład planu dla dwóch kont
Poniższy przykład jest fikcyjny. Daty, liczby i warunki służą wyłącznie pokazaniu sposobu organizacji i nie opisują żadnej aktualnej promocji bankowej.
Załóżmy, że bierzesz udział jednocześnie w promocjach A i B. W pierwszej potrzebne są płatności w dwóch kolejnych miesiącach, a w drugiej wpływ oraz określona aktywność płatnicza.
| Pole | Promocja A | Promocja B |
|---|---|---|
| Data przystąpienia | 8 marca | 18 marca |
| Warunek kwalifikacji | Sprawdzony przed otwarciem | Sprawdzony przed otwarciem |
| Pierwsze zadanie | Aktywacja wymaganej usługi | Zapewnienie wymaganego wpływu |
| Termin pierwszego zadania | Marzec | Do daty wskazanej w regulaminie |
| Drugie zadanie | Wymagane płatności | Wymagane płatności |
| Kolejny okres | Ponowienie aktywności w kwietniu | Brak albo kolejny etap zgodnie z regulaminem |
| Opłata za kartę | Sprawdzić osobno | Sprawdzić osobno |
| Wypłata nagrody | Oczekiwanie po wykonaniu warunków | Oczekiwanie po wykonaniu warunków |
| Najbliższe zadanie | Dokończyć marcową aktywność | Wykonać wymagany wpływ |
| Status | W trakcie | W trakcie |
Taki przykład pokazuje ważną zasadę: promocje nie muszą przebiegać równolegle dzień po dniu. Jedna może już znajdować się w drugim etapie, gdy druga dopiero się zaczyna.
Dlatego nie próbuj „synchronizować” promocji na siłę. Wspólny system ma ułatwiać kontrolę, ale daty i warunki każdej oferty pozostają niezależne.
Dobrą praktyką jest także krótkie oznaczanie wykonanej czynności razem z datą, na przykład:
„Promocja A — kwietniowa aktywność wykonana 16.04”.
Taki zapis jest bardziej użyteczny niż samo zaznaczenie pola na zielono. Jeśli później pojawi się wątpliwość, wiesz, kiedy wrócić do historii rachunku i czego szukać.
Jeżeli dopiero wybierasz oferty, które chcesz prowadzić równolegle, możesz porównać je przez ranking promocji bankowych. Przy wyborze dwóch promocji patrz nie tylko na wysokość możliwej nagrody, lecz także na liczbę obowiązków, długość całego procesu i koszty produktów po drodze.

Do 800 zł premii i obrączka płatnicza
Alior Konto z premią II – do 800 zł premii pieniężnej oraz obrączka płatnicza o wartości 500 zł. Łączna wartość nagród wynosi do 1300 zł.
- 200 zł za płatność kartą w portfelu cyfrowym w ciągu 10 dni od zawarcia umowy
- 200 zł za pierwszy miesiąc aktywności
- do 400 zł w czterech premiach po 100 zł
- obrączkę płatniczą o wartości 500 zł
- 0 zł za prowadzenie konta bez dodatkowych warunków
- do 5,5% na Koncie Oszczędnościowym na Start przez 3 miesiące – osobna promocja
Jak zaplanować terminy, żeby niczego nie zostawić na ostatni dzień
Każdy ważny termin wpisz dwa razy: jako termin wynikający z warunków promocji oraz jako wcześniejsze własne przypomnienie. Termin banku mówi, kiedy kończy się możliwość spełnienia warunku. Przypomnienie ma dać czas na działanie.
W kalendarzu szczególnie przydają się cztery rodzaje wydarzeń:
- początek okresu wykonywania warunków,
- własny termin wykonania zadania,
- ostateczny termin wynikający z regulaminu,
- spodziewany termin nagrody.
Nie zakładaj, że „w tym miesiącu” oznacza zawsze ten sam przedział czasu. Regulamin może odnosić się do miesiąca kalendarzowego, określonej liczby dni od otwarcia produktu albo innego dokładnie zdefiniowanego okresu. Do własnego planu przepisuj konkretną zasadę z dokumentu promocji.
Przy dwóch kontach dobrym punktem kontrolnym jest krótki regularny przegląd tabeli. Zamiast codziennie zaglądać do obu rachunków, sprawdzasz, czy któraś promocja ma zadanie wymagające reakcji przed kolejnym przeglądem.
Jeśli planujesz również przyszłe powroty do promocji w bankach, osobno prowadź historię zamkniętych produktów. Do tego służy roczny kalendarz karencji. Karencja nie powinna być mieszana z bieżącym harmonogramem wykonywania warunków, ponieważ rozwiązuje inny problem.
Oddziel warunki premii od opłat za konto i kartę
Spełnienie warunków promocji nie musi automatycznie oznaczać spełnienia warunków bezpłatnego korzystania z rachunku lub karty. Te dwie rzeczy trzeba kontrolować oddzielnie.
W planie najlepiej utworzyć osobne pola:
| Rodzaj warunku | Konto A | Konto B |
|---|---|---|
| Warunek premii | Zgodnie z regulaminem promocji | Zgodnie z regulaminem promocji |
| Warunek braku opłaty za konto | Zgodnie z aktualną taryfą | Zgodnie z aktualną taryfą |
| Warunek braku opłaty za kartę | Zgodnie z aktualną taryfą | Zgodnie z aktualną taryfą |
Przed przystąpieniem do oferty sprawdź zarówno regulamin promocji, jak i aktualną tabelę opłat dotyczącą wybranego produktu. Jeżeli warunki lub opłaty zmieniają się w czasie, aktualne dokumenty banku są właściwym miejscem do ich ponownego potwierdzenia.
To rozdzielenie pozwala uniknąć sytuacji, w której wszystkie zadania potrzebne do premii są wykonane, ale na rachunku pojawia się koszt związany z codziennym korzystaniem z produktu.
Nie ma również sensu wykonywać dodatkowych, niepotrzebnych transakcji tylko dlatego, że nie pamiętasz, czego wymaga promocja. Najpierw sprawdź tabelę i regulamin, a dopiero potem wykonuj naturalne czynności, które rzeczywiście są potrzebne.
Najczęstsze błędy przy dwóch promocjach jednocześnie
Przy dwóch promocjach problemem zwykle nie jest sama liczba rachunków, ale utrata informacji o tym, do którego warunku należała konkretna czynność. Kilka prostych zasad pozwala tego uniknąć.
Wykonywanie warunków z pamięci
Hasło „muszę jeszcze zapłacić kartą” nie mówi, której promocji dotyczy zadanie ani w jakim okresie powinno być wykonane. Zapisuj warunek przy konkretnym koncie.
Mylenie momentu wykonania operacji z zasadami jej uznania
Regulamin może precyzyjnie definiować, jakie zdarzenie decyduje o spełnieniu warunku. Sam fakt wykonania czynności w aplikacji nie powinien zastępować sprawdzenia odpowiedniego zapisu regulaminu.
Łączenie premii i opłat w jeden licznik
Jeżeli promocja wymaga jednej aktywności, a tabela opłat innej, nie zakładaj automatycznie, że jedna czynność spełnia oba wymagania. Potwierdź to oddzielnie.
Zostawianie wszystkiego na ostatnie dni
Opóźnienie, nieudana płatność albo zwykłe przeoczenie może skomplikować plan. Własny wcześniejszy termin daje miejsce na reakcję, choć zawsze obowiązuje sposób liczenia warunku zapisany przez bank.
Zamknięcie konta zbyt wcześnie
Po wykonaniu ostatniej aktywności promocja nie zawsze musi być już zakończona. Przed rezygnacją z produktu sprawdź, czy wszystkie nagrody zostały rozliczone oraz czy warunki promocji nie odnoszą się do dalszego utrzymania rachunku.
Dodawanie trzeciej promocji tylko dlatego, że pojawiła się atrakcyjna oferta
Jeżeli dwie aktywne promocje wykorzystują już większość Twoich zwykłych płatności i wymagają regularnej kontroli, kolejna może niepotrzebnie zwiększyć ryzyko pomyłek. Liczba promocji powinna wynikać z tego, ile warunków możesz spełnić przy normalnym korzystaniu z kont, a nie z samej liczby dostępnych bonusów.

Premia do 1010 zł
Za eKonto do usług, regularne wpływy, płatności i aktywne korzystanie z rachunku.
- 100 zł za pierwszą aktywność po otwarciu konta
- 400 zł za regularne wpływy, płatności i oszczędzanie
- 100 zł za otwarcie konta przez selfie, e-dowód lub mObywatel i spełnienie warunków aktywności
- 300 zł za wpływy z wynagrodzenia
- 100 zł za konto dla dziecka
- 5,3% na Moje Cele do 100 000 zł przez 180 dni
Kiedy dwie promocje jednocześnie mają sens
Dwie promocje warto prowadzić równolegle wtedy, gdy ich warunki pasują do Twoich zwykłych finansów i można je jednoznacznie rozdzielić. Nie powinieneś zmieniać całego sposobu wydawania pieniędzy tylko po to, aby obsługiwać dwa rachunki.
Dobry układ występuje wtedy, gdy po zapisaniu warunków potrafisz odpowiedzieć bez zgadywania:
- jakie czynności wykonasz na koncie A,
- jakie czynności wykonasz na koncie B,
- kiedy kończy się najbliższy termin w każdej promocji,
- jakie mogą wystąpić opłaty,
- kiedy trzeba ponownie zajrzeć do planu.
Jeżeli już na etapie tworzenia tabeli warunki zaczynają się mieszać albo wymagają sztucznego zwiększania wydatków, rozsądniejszym rozwiązaniem może być udział tylko w jednej promocji.
Przed wyborem drugiego rachunku możesz przejrzeć aktualne promocje bankowe i porównać liczbę wymaganych czynności z tym, jak rzeczywiście korzystasz z banku.
Jeśli interesuje Cię szersze porównanie rachunków osobistych, a nie wyłącznie samych promocji, dodatkowym punktem odniesienia może być porównanie kont osobistych. Przed złożeniem wniosku i tak trzeba zweryfikować aktualne warunki konkretnej oferty oraz dokumenty banku.
Co zrobić po wykonaniu wszystkich warunków
Po wykonaniu zadań nie usuwaj od razu promocji z tabeli. Zmień jej status z „w trakcie” na „oczekiwanie na premię” i pozostaw zapis do czasu zakończenia wszystkich etapów.
Na tym etapie dobrze zachować:
- regulamin promocji obowiązujący przy przystąpieniu,
- własną tabelę terminów,
- informację o wykonanych czynnościach,
- potwierdzenia, które mogą być przydatne do późniejszej weryfikacji,
- termin, w którym zgodnie z zasadami promocji oczekujesz nagrody.
Po otrzymaniu wszystkich należnych elementów promocji możesz zdecydować, czy konto nadal jest Ci potrzebne. Jeśli nie, przed jego zamknięciem sprawdź obowiązujące zasady rezygnacji, ewentualne opłaty oraz wpływ zamknięcia produktu na możliwość skorzystania z przyszłych promocji.
W ten sposób tabela staje się nie tylko listą bieżących zadań, ale także krótką historią udziału w promocjach. Przy kolejnej ofercie łatwiej ustalisz, z jakiego produktu korzystałeś i kiedy zakończyła się poprzednia relacja.
Najczęstsze pytania
Czy można prowadzić dwie promocje bankowe w jednym kalendarzu?
Tak, ale każda promocja powinna mieć własny zestaw warunków. Wspólny kalendarz służy tylko do terminów i przypomnień. Nie łącz wymagań obu ofert w jedno ogólne zadanie typu „zrobić płatności”.
Czy jedna płatność może spełnić warunki dwóch promocji?
Jeśli promocje dotyczą dwóch różnych rachunków, każdą aktywność trzeba przypisać do odpowiedniej oferty zgodnie z jej regulaminem. Nie zakładaj, że czynność wykonana na jednym koncie realizuje warunek drugiej promocji.
Co zrobić, jeśli nie pamiętam, czy warunek został już wykonany?
Najpierw sprawdź własną tabelę, a następnie historię właściwego rachunku i dokładny zapis regulaminu. Nie wykonuj dodatkowych operacji wyłącznie „na wszelki wypadek”, jeśli możesz wcześniej zweryfikować stan realizacji warunku.
Czy po otrzymaniu premii można od razu zamknąć konto?
Nie należy zakładać tego bez sprawdzenia dokumentów konkretnej promocji. Przed zamknięciem rachunku potwierdź, że wszystkie etapy zostały zakończone, nagrody rozliczone, a regulamin nie przewiduje dalszych warunków dotyczących produktu.
Czy warto brać trzecią promocję, jeśli dwie obecne są już prawie wykonane?
Decyzja zależy od liczby pozostałych obowiązków i tego, czy kolejna oferta pasuje do Twoich normalnych płatności. Najpierw zamknij w planie najbliższe zadania dwóch aktywnych promocji i dopiero wtedy oceń, czy kolejny rachunek nie zwiększy ryzyka przeoczeń lub zbędnych opłat.