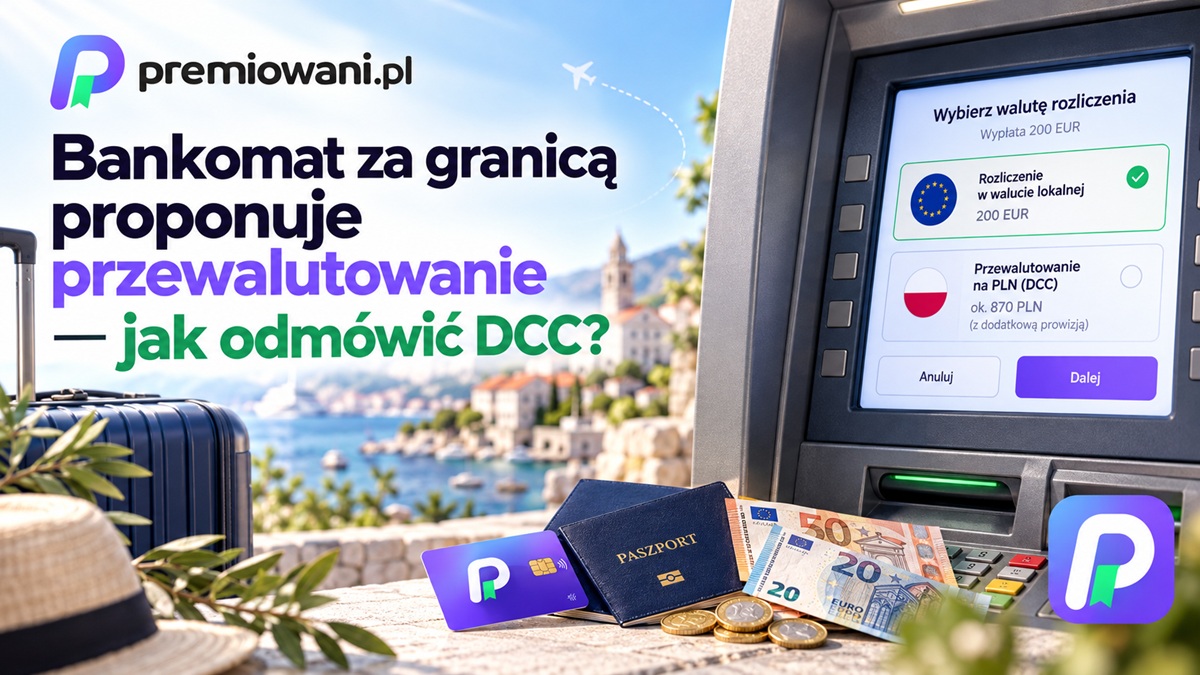
Gdy bankomat za granicą proponuje przewalutowanie wypłaty na złote, najczęściej najlepiej odmówić usługi DCC i wybrać rozliczenie w walucie lokalnej. Na ekranie szukaj opcji „Without conversion”, „Decline conversion” lub wyboru waluty kraju, w którym wypłacasz gotówkę. Odrzucenie DCC nie oznacza automatycznie rezygnacji z wypłaty.
Problem polega na tym, że bankomat może przedstawiać przewalutowanie na PLN jako wygodniejsze lub bezpieczniejsze rozwiązanie. Tymczasem kurs ustalony przez operatora urządzenia często okazuje się mniej korzystny niż standardowe rozliczenie kartą.
Istotne są jednak szczegóły. Odrzucenie DCC nie usuwa wszystkich opłat za wypłatę gotówki. Dlatego trzeba rozróżnić przewalutowanie, prowizję własnego banku i dodatkową opłatę operatora bankomatu.
Spis treści
- Bankomat za granicą proponuje przewalutowanie — co wybrać?
- Jak rozpoznać odmowę DCC na ekranie bankomatu?
- Dlaczego bankomat proponuje przewalutowanie na złote?
- DCC a surcharge — które opłaty można odrzucić?
- Ile kosztuje DCC? Konkretne przykłady wypłat
- Kiedy przewalutowanie DCC może mieć sens?
- Jak uniknąć niepotrzebnych kosztów przy wypłacie gotówki?
- Co zrobić, jeśli bankomat naliczył DCC mimo odmowy?
- Najczęstsze pytania

Konto Przekorzystne
Konto osobiste Banku Pekao z premią do 300 zł, dodatkową Promocją Podróżną III z nagrodami do 2400 zł i promocyjnym oprocentowaniem oszczędności.
- 100 zł za otwarcie konta online i spełnienie warunków startowych
- 2 × 100 zł za min. 10 płatności kartą w każdym z 2 kolejnych miesięcy
- do 2400 zł w Promocji Podróżnej III
- do 5,7% w skali roku na nowych środkach do 100 000 zł przez 92 dni
- do 10% w skali roku na pierwszej Skarbonce do 3000 zł dla uczestników Promocji Podróżnej
Bankomat za granicą proponuje przewalutowanie — co wybrać?
Wybierz wypłatę bez przewalutowania przez operatora bankomatu, czyli bez DCC. Jeśli jesteś w Niemczech, będzie to rozliczenie w EUR, a w Czechach — w CZK.
Dzięki temu nie korzystasz z kursu wymiany narzuconego przez operatora urządzenia. Jeżeli Twoja karta wymaga przeliczenia waluty, nastąpi ono zgodnie z zasadami banku wydającego kartę oraz odpowiedniej organizacji płatniczej.
Jak odmówić DCC krok po kroku?
- Włóż lub przyłóż kartę i rozpocznij wypłatę gotówki.
- Wybierz kwotę w walucie kraju, w którym znajduje się bankomat.
- Gdy pojawi się propozycja przeliczenia wypłaty na PLN, przeczytaj komunikat i sprawdź dostępne opcje.
- Wybierz „Without conversion”, „Decline conversion” albo odpowiednik oznaczający rozliczenie w walucie lokalnej.
- Jeżeli bankomat pokaże dodatkowe ostrzeżenie dotyczące kursu wymiany, sprawdź, czy nadal możesz kontynuować bez DCC.
- Przed zatwierdzeniem wypłaty zweryfikuj walutę transakcji oraz ewentualną osobną opłatę za korzystanie z bankomatu.
- Po wypłacie zachowaj potwierdzenie i sprawdź rozliczenie w aplikacji bankowej.
Najważniejsza zasada: odrzucasz przewalutowanie oferowane przez bankomat, a nie samą wypłatę gotówki.
Przykładowo bankomat w Hiszpanii może zaproponować wypłatę 200 EUR z natychmiastowym przeliczeniem na PLN. Jeżeli wybierzesz 200 EUR bez konwersji, nadal otrzymasz 200 EUR w gotówce. Zmieni się jedynie sposób rozliczenia operacji na Twojej karcie.
Nie musisz mieć rachunku w euro, żeby odrzucić DCC. Także zwykła karta do konta złotowego może obsługiwać wypłatę w walucie lokalnej. Ostateczny koszt zależy wtedy od zasad przewalutowania i opłat określonych przez bank.
Jak rozpoznać odmowę DCC na ekranie bankomatu?
Odmowa DCC może być opisana na kilka sposobów. Najważniejsze jest znaczenie komunikatu, ponieważ rozmieszczenie przycisków, ich kolory i język zależą od operatora urządzenia.
Jak odmówić DCC w bankomacie?
Rozpoznaj komunikaty i wybierz właściwą opcję podczas wypłaty za granicą.
| Komunikat na ekranie | Znaczenie | Co zrobić? |
|---|---|---|
| Without conversion | Bez przewalutowania przez operatora | Zwykle wybierz |
| Continue without conversion | Kontynuuj bez przewalutowania | Zwykle wybierz |
| Decline conversion | Odrzuć przewalutowanie | Zwykle wybierz |
| Charge in EUR / CZK / GBP | Rozlicz w wskazanej walucie | Wybierz walutę lokalną |
| Accept conversion | Zaakceptuj przewalutowanie DCC | Zwykle odrzuć |
| With conversion | Z przewalutowaniem operatora | Zwykle odrzuć |
| Charge in PLN | Rozlicz transakcję w złotych | Zwykle odrzuć |
| Cancel transaction | Anuluj wypłatę | Gdy chcesz zakończyć operację |
Ważne: Odmowa DCC nie oznacza anulowania wypłaty. Wybieraj rozliczenie w walucie lokalnej, ale zawsze czytaj pełny komunikat bankomatu. Oznaczenia przycisków mogą się różnić w zależności od operatora urządzenia.
Sformułowania w tabeli są przykładami, a nie kompletną listą komunikatów występujących we wszystkich urządzeniach.
Co oznacza ostrzeżenie o kursie wymiany?
Bankomat może poinformować, że po odrzuceniu DCC nie zna ostatecznego kursu, według którego bank rozliczy transakcję.
To normalne. Operator urządzenia rzeczywiście nie musi znać kursu ani wszystkich prowizji stosowanych przez bank, który wydał Twoją kartę.
Taki komunikat nie oznacza jednak, że standardowe rozliczenie będzie droższe. Oznacza jedynie, że końcowa kwota w PLN może zostać ustalona później.
Nie wybieraj DCC wyłącznie dlatego, że bankomat przedstawia swój kurs jako gwarantowany lub sugeruje ryzyko związane z innym sposobem rozliczenia.
Co zrobić, gdy dostępny jest tylko przycisk „Cancel”?
Najpierw ustal, czy przycisk odnosi się do oferty przewalutowania, czy do całej wypłaty.
„Cancel conversion” może oznaczać odmowę DCC, natomiast „Cancel transaction” zwykle służy do anulowania operacji. Sam napis „Cancel”, bez dodatkowego kontekstu, nie wystarcza do bezpiecznego wyboru.
Jeśli ekran nie pozwala jednoznacznie wybrać transakcji bez DCC, rozsądniej jest przerwać wypłatę przed jej zatwierdzeniem i skorzystać z innego bankomatu.
Nie zatwierdzaj niejasnego komunikatu tylko po to, aby szybciej otrzymać gotówkę.
Dlaczego bankomat proponuje przewalutowanie na złote?
Bankomat oferuje DCC, ponieważ rozpoznaje możliwość rozliczenia transakcji w walucie karty, na przykład w PLN. Dynamic Currency Conversion to usługa przeliczająca kwotę wypłaty z waluty lokalnej na inną walutę jeszcze przed zatwierdzeniem transakcji.
Przy standardowym rozliczeniu bez DCC przeliczenia, o ile jest potrzebne, dokonuje bank lub organizacja płatnicza zgodnie z warunkami danej karty.
Przy DCC kurs ustala podmiot obsługujący usługę przewalutowania, zwykle powiązany z operatorem bankomatu. Kurs ten może zawierać dodatkową marżę.
W praktyce występują dwie możliwości:
DCC a wypłata bez przewalutowania
Porównaj sposób rozliczenia, koszty i wybierz korzystniejszy wariant.
| Element | Z DCC | Bez DCC |
|---|---|---|
| Waluta rozliczenia w bankomacie | Np. PLN | Np. EUR |
| Kto określa sposób przeliczenia? | Operator usługi DCC | Bank i/lub organizacja płatnicza |
| Czy widzisz kwotę w PLN przed wypłatą? | Zwykle tak | Niekoniecznie |
| Czy występują koszty wymiany? | Mogą być uwzględnione w kursie DCC | Zależą od warunków karty |
| Czy operator może pobrać osobną opłatę bankomatową? | Tak | Tak |
| Co zwykle wybrać? | Odrzucić | Wybrać |
Ważne: Wypłata bez DCC zwykle pozwala uniknąć mniej korzystnego kursu operatora bankomatu. Nie oznacza jednak automatycznie braku przewalutowania ani prowizji. Ostateczny koszt zależy od warunków Twojej karty, banku i ewentualnej opłaty operatora.
Przykładowo bankomat może pokazać równowartość 200 EUR wynoszącą 940 PLN. To nie oznacza, że przy rozliczeniu standardowym bank obciążyłby rachunek dokładnie taką samą kwotą.
Właśnie dlatego nie należy oceniać oferty wyłącznie na podstawie faktu, że kwota w PLN jest widoczna od razu.
Mechanizm i zalecenie wyboru waluty lokalnej opisuje również PKO Bank Polski — Korzystasz z karty za granicą? Sprawdź, co warto wiedzieć.
Szersze porównanie obu metod przy płatnościach kartą znajdziesz w poradniku DCC: płacić w złotych czy w walucie lokalnej za granicą?

Do 800 zł premii i obrączka płatnicza
Alior Konto z premią II – do 800 zł premii pieniężnej oraz obrączka płatnicza o wartości 500 zł. Łączna wartość nagród wynosi do 1300 zł.
- 200 zł za płatność kartą w portfelu cyfrowym w ciągu 10 dni od zawarcia umowy
- 200 zł za pierwszy miesiąc aktywności
- do 400 zł w czterech premiach po 100 zł
- obrączkę płatniczą o wartości 500 zł
- 0 zł za prowadzenie konta bez dodatkowych warunków
- do 5,5% na Koncie Oszczędnościowym na Start przez 3 miesiące – osobna promocja
DCC a surcharge — które opłaty można odrzucić?
DCC i surcharge to dwa różne koszty. Odmowa przewalutowania nie oznacza automatycznie rezygnacji z opłaty za użycie bankomatu.
Podczas jednej wypłaty mogą pojawić się trzy niezależne elementy kosztowe.
1. Koszt przewalutowania DCC
To koszt wynikający z rozliczenia transakcji według kursu operatora DCC. Marża może być uwzględniona bezpośrednio w zaproponowanym kursie wymiany.
Możesz uniknąć tego sposobu przeliczenia, wybierając walutę lokalną bez DCC.
2. Opłata surcharge
Surcharge to dodatkowa opłata pobierana przez właściciela lub operatora bankomatu.
Przykładowo urządzenie może poinformować, że za wypłatę pobiera osobno 5 EUR. Nie oznacza to automatycznie, że jest to koszt DCC.
Jeżeli opłata surcharge obowiązuje niezależnie od wyboru waluty rozliczenia, odmowa DCC jej nie usuwa. Aby jej uniknąć, trzeba poszukać urządzenia, które nie nalicza takiego kosztu.
3. Opłaty banku wydającego kartę
Twój bank może pobierać opłatę za wypłatę z zagranicznego bankomatu, prowizję za przewalutowanie lub stosować określony kurs wymiany.
Warunki zależą od rodzaju konta, karty, kraju oraz waluty transakcji.
Niektóre rachunki mają korzystniejsze zasady zagranicznych wypłat, inne przewidują dodatkowe koszty. Nie można więc zakładać, że odrzucenie DCC gwarantuje darmową wypłatę.
Przykład: bankomat w Czechach
Chcesz wypłacić 3000 CZK. Urządzenie pokazuje dwie informacje:
- ofertę przewalutowania wypłaty na PLN;
- osobną opłatę operatora wynoszącą 150 CZK.
Możesz odrzucić DCC, ale opłata 150 CZK nadal może obowiązywać. Jeśli ją zaakceptujesz, całkowity koszt wypłaty będzie zależeć także od tego, jak zostanie rozliczona opłata bankomatowa oraz od kosztów Twojego banku.
Jeżeli bankomat umożliwia wycofanie się przed zatwierdzeniem transakcji, możesz poszukać innego urządzenia.
Nie myl komunikatu „bez przewalutowania” z komunikatem „bez prowizji”.
Ile kosztuje DCC? Konkretne przykłady wypłat
Koszt DCC można ocenić przez porównanie kwoty proponowanej przez operatora z przewidywanym całkowitym kosztem wypłaty bez przewalutowania.
Poniższe obliczenia są hipotetyczne. Nie przedstawiają aktualnych kursów walut, rzeczywistych ofert banków ani konkretnych opłat operatorów.
Przykład 1. Wypłata 200 EUR z bankomatu w Hiszpanii
Założenia:
- wypłata: 200 EUR;
- bankomat proponuje DCC: 938 PLN;
- standardowy kurs rozliczenia karty: 4,50 PLN za 1 EUR;
- prowizja za przewalutowanie bez DCC: 2%;
- brak innych opłat albo identyczne koszty dodatkowe w obu wariantach.
Wariant z DCC:
200 EUR → 938 PLN.
Wariant bez DCC:
200 × 4,50 PLN = 900 PLN.
Prowizja 2%:
900 × 2% = 18 PLN.
Łączny koszt:
900 + 18 = 918 PLN.
Różnica: 20 PLN na korzyść wypłaty bez DCC.
W tym scenariuszu nawet po uwzględnieniu prowizji bankowej standardowe rozliczenie pozostaje korzystniejsze.
Przykład 2. Wypłata 4000 CZK z bankomatu w Pradze
Założenia:
- wypłata: 4000 CZK;
- propozycja DCC: 735 PLN;
- kurs standardowego rozliczenia: 0,176 PLN za 1 CZK;
- prowizja bankowa od przewalutowania: 1,5%;
- pozostałe koszty są takie same lub nie występują.
Wariant z DCC:
4000 CZK → 735 PLN.
Wariant bez DCC:
4000 × 0,176 PLN = 704 PLN.
Prowizja:
704 × 1,5% = 10,56 PLN.
Łączny koszt:
704 + 10,56 = 714,56 PLN.
Różnica: 20,44 PLN na korzyść wypłaty bez DCC.
Na pojedynczej transakcji różnica nie musi być ogromna, ale przy kilku wypłatach dodatkowy koszt może się kumulować.
Jak samodzielnie porównać oba warianty?
Możesz zastosować dwa proste obliczenia.
Kurs DCC:
Kwota w PLN oferowana przez bankomat ÷ kwota w walucie lokalnej.
Szacowany koszt bez DCC:
Kwota w walucie lokalnej × kurs rozliczenia karty + prowizje bankowe.
Następnie dolicz osobne opłaty za wypłatę, jeśli różnią się między wariantami.
Nie wystarczy porównać kursu operatora z kursem średnim NBP. Kurs średni może służyć jako punkt odniesienia, ale nie musi odpowiadać rzeczywistemu kursowi rozliczenia Twojej karty.
W obliczeniach uwzględnij zasady organizacji płatniczej, tabelę kursową banku, ewentualne prowizje i sposób naliczania opłat.
Kiedy przewalutowanie DCC może mieć sens?
DCC może mieć sens wtedy, gdy po sprawdzeniu wszystkich kosztów okaże się rzeczywiście tańsze od standardowego rozliczenia kartą albo gdy świadomie akceptujesz wyższy koszt w zamian za znajomość kwoty przewalutowania.
Nie jest to jednak argument za automatycznym wybieraniem PLN podczas zagranicznych wypłat.
Sytuacja 1. Standardowe rozliczenie karty jest wyjątkowo drogie
Wyobraź sobie wypłatę 200 EUR przy następujących hipotetycznych warunkach:
- bankomat proponuje DCC za 896 PLN;
- standardowy kurs rozliczenia karty wynosi 4,30 PLN za 1 EUR;
- bank nalicza 5% prowizji od przewalutowania;
- pozostałe koszty są identyczne;
- przy DCC nie występuje dodatkowa prowizja bankowa zmieniająca porównanie.
Koszt bez DCC:
200 × 4,30 PLN = 860 PLN.
Prowizja 5%:
860 × 5% = 43 PLN.
Łącznie:
860 + 43 = 903 PLN.
Wariant DCC kosztowałby 896 PLN, czyli o 7 PLN mniej.
W tej konkretnej symulacji wybór DCC byłby tańszy. Nie oznacza to jednak, że takie warunki są typowe. Przed zatwierdzeniem transakcji trzeba jeszcze upewnić się, czy bank nie pobiera dodatkowej opłaty także przy rozliczeniu w PLN.
Sytuacja 2. Chcesz znać kwotę przeliczoną na PLN przed wypłatą
DCC może dawać większą przewidywalność kwoty przewalutowania na ekranie bankomatu.
Nie musi jednak gwarantować, że będzie to całkowity koszt operacji. Osobna prowizja za wypłatę gotówki czy inne opłaty wynikające z warunków karty mogą zostać rozliczone dodatkowo.
Jeżeli dokładna znajomość kursu jest dla Ciebie istotniejsza niż możliwa różnica w koszcie, możesz świadomie rozważyć DCC. Powinieneś jednak znać cenę takiej decyzji.
Kiedy DCC zwykle nie ma uzasadnienia?
Przewalutowanie oferowane przez bankomat najczęściej nie jest potrzebne, gdy:
- masz kartę z korzystnymi zasadami rozliczania transakcji walutowych;
- korzystasz z karty wielowalutowej i masz środki w walucie wypłaty;
- kurs DCC jest wyraźnie gorszy od przewidywanego kursu standardowego rozliczenia;
- operator nie przedstawia kosztów w sposób zrozumiały;
- nie potrafisz ustalić, jakie opłaty zostaną naliczone.
Szczególnie istotna jest karta wielowalutowa. Jeśli odpowiednie konto walutowe jest prawidłowo powiązane z kartą i spełnione są warunki banku, wypłata może zostać rozliczona bez wymiany waluty. Wybór DCC mógłby pozbawić Cię tej możliwości.

Premia do 1010 zł
Za eKonto do usług, regularne wpływy, płatności i aktywne korzystanie z rachunku.
- 100 zł za pierwszą aktywność po otwarciu konta
- 400 zł za regularne wpływy, płatności i oszczędzanie
- 100 zł za otwarcie konta przez selfie, e-dowód lub mObywatel i spełnienie warunków aktywności
- 300 zł za wpływy z wynagrodzenia
- 100 zł za konto dla dziecka
- 5,3% na Moje Cele do 100 000 zł przez 180 dni
Jak uniknąć niepotrzebnych kosztów przy wypłacie gotówki?
Najskuteczniejsze podejście polega na sprawdzeniu warunków karty przed wyjazdem, a następnie uważnym zatwierdzaniu komunikatów na ekranie bankomatu.
Przed podróżą
Sprawdź w tabeli opłat i prowizji swojego banku:
- ile kosztuje wypłata z bankomatu za granicą;
- czy opłaty różnią się w zależności od kraju lub rodzaju urządzenia;
- jak przeliczane są transakcje w walutach obcych;
- czy występuje odrębna prowizja za przewalutowanie;
- czy Twoja karta ma funkcję wielowalutową;
- jakie limity obowiązują przy wypłatach gotówki.
Niektóre banki udostępniają również mechanizmy pozwalające ograniczyć ryzyko przypadkowego zaakceptowania DCC.
Przykładowo PKO Bank Polski udostępnił w aplikacji IKO możliwość blokowania transakcji DCC dla obsługiwanych kart debetowych. Według informacji banku z 11 marca 2026 r. blokada pozwala odrzucać transakcje z DCC, bez blokowania standardowych płatności zagranicznych.
Dostępność takiej funkcji oraz sposób jej uruchomienia należy sprawdzić w aktualnych informacjach swojego banku.
Przy wyborze bankomatu
Zwróć uwagę nie tylko na lokalizację urządzenia, ale również na opłaty prezentowane przed wypłatą.
Jeżeli jeden bankomat nalicza wysoki surcharge, możesz porównać warunki z innym urządzeniem. Nie zakładaj jednak, że wszystkie bankomaty należące do banków automatycznie są bezpłatne ani że urządzenie niezależnego operatora zawsze będzie droższe.
Przed wypłatą sprawdź ekran, a przy niejasnym komunikacie nie zatwierdzaj operacji.
Po wypłacie
Zachowaj potwierdzenie, jeśli urządzenie je udostępnia, i porównaj informacje z historią transakcji.
Zwróć uwagę na:
- kwotę wypłaconej gotówki;
- walutę transakcji;
- kwotę obciążenia rachunku;
- kurs zastosowany przy rozliczeniu;
- prowizję bankową;
- ewentualną opłatę operatora.
Pamiętaj, że początkowo widoczna blokada środków może różnić się od ostatecznie zaksięgowanej kwoty.
Jeżeli często wypłacasz gotówkę poza Polską, koszty zagranicznych bankomatów powinny być jednym z kryteriów wyboru rachunku, obok zasad obsługi karty i przewalutowania.
Więcej zagadnień dotyczących bezpiecznego korzystania z kart znajdziesz w sekcji płatności i cashback.
Przy porównywaniu ofert możesz również uwzględnić konta osobiste. Przed wyborem konkretnego produktu sprawdź jednak jego aktualną tabelę opłat, ponieważ samo zestawienie rachunków nie przesądza o kosztach wypłat zagranicznych.
Co zrobić, jeśli bankomat naliczył DCC mimo odmowy?
Jeżeli wybrałeś rozliczenie w walucie lokalnej, ale operacja została przeprowadzona z DCC, zgromadź informacje o transakcji i zgłoś problem bankowi, który wydał kartę.
Nie każda niekorzystna różnica kursowa oznacza nieprawidłowość. Istotne jest ustalenie, czy operator zastosował przewalutowanie bez Twojej świadomej zgody albo niezgodnie z dokonanym wyborem.
Jak udokumentować problem?
- Zachowaj potwierdzenie z bankomatu, o ile zostało wydane.
- Zapisz datę, godzinę, lokalizację i identyfikator urządzenia, jeżeli jest dostępny.
- Zrób zrzut informacji o zaksięgowanej operacji z aplikacji bankowej.
- Zwróć uwagę na walutę i kwotę widoczną w szczegółach transakcji.
- Opisz bankowi, którą opcję wybrałeś na ekranie i dlaczego uważasz, że zastosowano DCC wbrew Twojej decyzji.
Możesz poprosić bank o wyjaśnienie sposobu rozliczenia transakcji i ocenę możliwości reklamacji, w tym ewentualnego sporu w ramach zasad organizacji płatniczej.
Visa wskazuje, że użytkownik powinien mieć rzeczywistą możliwość zaakceptowania lub odrzucenia DCC. Jeśli wymagane informacje nie są prezentowane albo klient jest nakłaniany do konkretnego wyboru, organizacja zaleca odmowę konwersji i zgłoszenie problemu wydawcy karty.
Źródło: Visa — What you should know about Dynamic Currency Conversion.
Czy reklamacja gwarantuje zwrot pieniędzy?
Nie. Wynik zależy od okoliczności, dokumentacji oraz zasad właściwych dla danej transakcji.
Jeżeli użytkownik świadomie zaakceptował DCC i otrzymał rozliczenie zgodne z przedstawionymi warunkami, sam fakt, że kurs był mniej korzystny, nie przesądza o zasadności zwrotu.
Inaczej wygląda sytuacja, w której operator zastosował DCC bez zgody użytkownika lub błędnie zrealizował wybrany sposób rozliczenia. W takim przypadku warto przedstawić bankowi pełną dokumentację.
Najczęstsze pytania
Czy odrzucenie DCC oznacza anulowanie wypłaty z bankomatu?
Nie. Odrzucenie DCC oznacza rezygnację z przewalutowania oferowanego przez operatora, a nie z wypłaty gotówki. Bankomat powinien umożliwić kontynuowanie transakcji w walucie lokalnej, jeżeli pozostałe warunki wypłaty są spełnione. Jeśli urządzenie nie daje takiej możliwości, możesz zrezygnować i poszukać innego bankomatu.
Czy można odmówić DCC, mając zwykłe konto w złotych?
Tak. Konto złotowe nie wymaga korzystania z przewalutowania operatora. Po wyborze waluty lokalnej transakcja zostanie rozliczona zgodnie z zasadami Twojej karty, a bank może zastosować własny kurs lub odpowiednie prowizje.
Czy „Without conversion” oznacza brak jakichkolwiek kosztów wymiany waluty?
Nie. Ten komunikat oznacza brak przewalutowania przez operatora usługi DCC. Jeżeli karta jest rozliczana w PLN, a wypłacasz euro, nadal może wystąpić przeliczenie zgodnie z zasadami banku lub organizacji płatniczej. Mogą też obowiązywać inne opłaty za wypłatę.
Czy bankomat może pobrać surcharge, nawet jeśli odmówię DCC?
Tak. Surcharge jest opłatą za użycie bankomatu i może obowiązywać niezależnie od sposobu przewalutowania. Jeżeli urządzenie pokazuje taki koszt przed zatwierdzeniem operacji, możesz go zaakceptować albo zrezygnować z wypłaty i poszukać innego urządzenia.
Czy przy karcie wielowalutowej należy odrzucać DCC?
Zwykle tak. Jeśli karta jest powiązana z rachunkiem w walucie wypłaty i spełnia warunki banku, rozliczenie w walucie lokalnej może pozwolić na wykorzystanie środków bez przewalutowania. Wybranie DCC powoduje natomiast zastosowanie kursu operatora. Przed wypłatą upewnij się, że funkcja wielowalutowa działa i na odpowiednim rachunku znajdują się wystarczające środki.
Co zrobić, gdy bankomat nie pokazuje wyraźnej opcji odmowy DCC?
Nie zatwierdzaj niejasnej propozycji przewalutowania. Spróbuj ustalić znaczenie komunikatu, korzystając z dostępnych wersji językowych lub tłumacza. Jeśli urządzenie nadal nie daje czytelnej możliwości wyboru waluty lokalnej, bezpieczniejszym rozwiązaniem jest anulowanie całej wypłaty przed zatwierdzeniem i skorzystanie z innego bankomatu.